猜你想问
本周美联储加息25bp对市场有何影响?
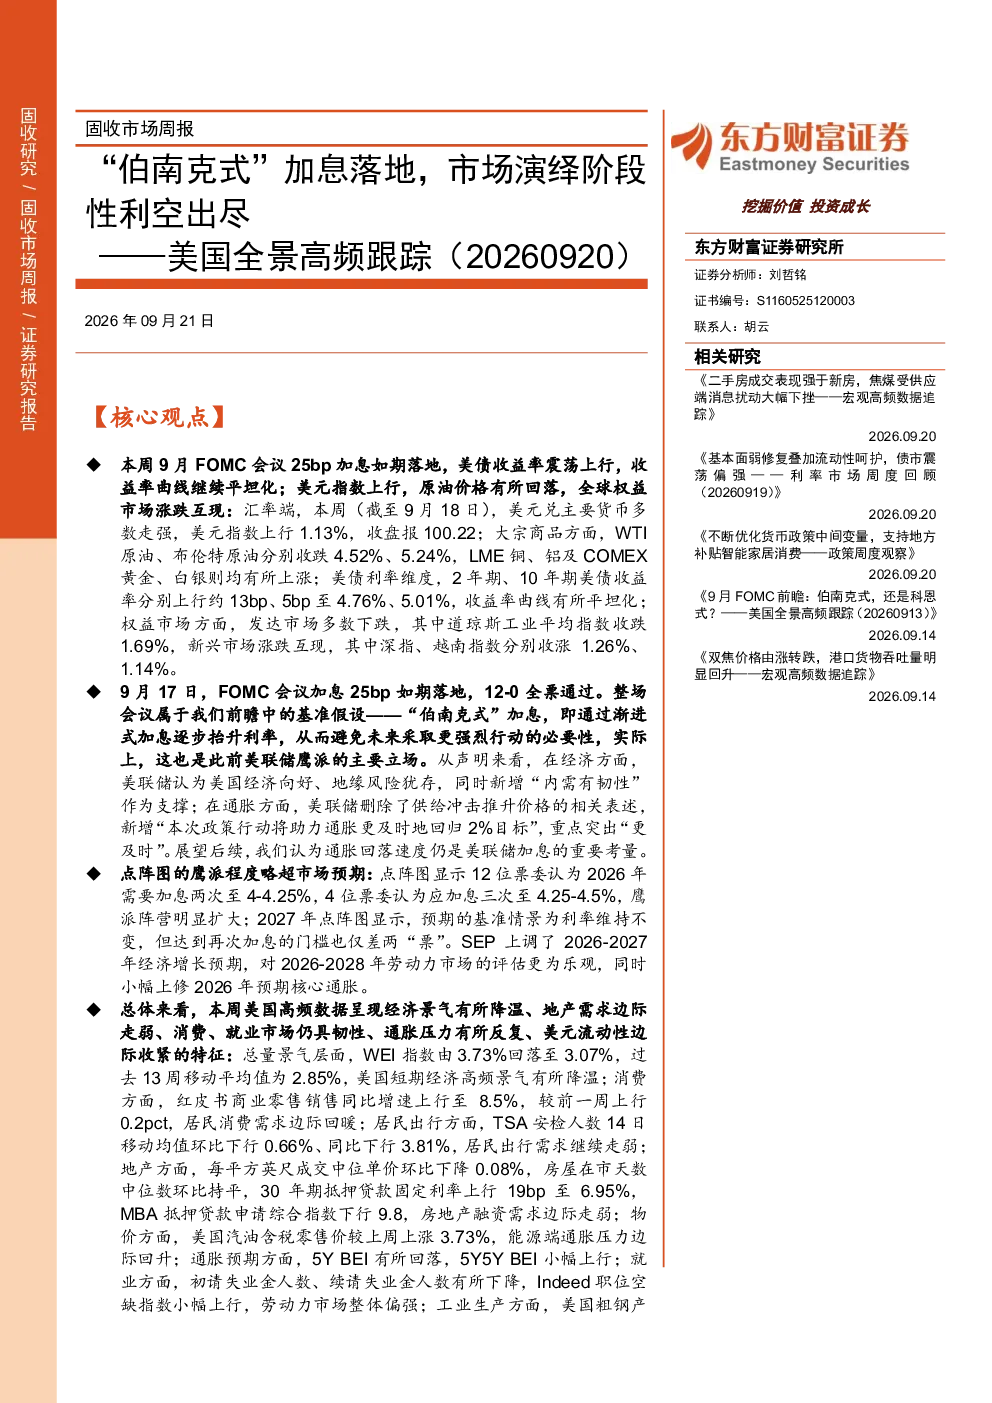
本周9月FOMC会议如期加息25bp,美债收益率震荡上行,收益率曲线平坦化。美元指数上行,原油价格回落,全球权益市场涨跌互现。美联储认为美国经济向好,通胀压力有所反复,后续加息将取决于通胀回落速度。点阵图鹰派程度超预期,市场预计年内仍有约34bp加息空间。美国高频数据显示经济景气降温,消费、就业市场韧性,通胀压力反复,美元流动性边际收紧。
美债收益率变化对固收市场有何启示?
美债收益率上行对固收市场产生传导效应,短端美债配置价值将逐步凸显。2年期、10年期美债收益率分别上行约13bp、5bp至4.76%、5.01%。市场需关注收益率曲线形态变化,10年美债长端转向仍需等待更清晰的催化。中东局势等外部因素可能影响美债走势,需警惕流动性边际收紧带来的影响。
美国高频数据如何反映当前经济状况?
美国高频数据呈现分化态势,经济景气降温迹象显现。WEI指数由3.73%回落至3.07%,显示制造业活动放缓。消费方面,红皮书商业零售销售同比增速上行至8.5%,但TSA安检人数环比下行0.66%、同比下行3.81%,显示出行需求减弱。就业市场保持韧性,初请失业金人数减少4.85%,续请失业金人数减少2.48%,Indeed职位空缺指数环比上行0.72%。通胀压力反复,30年期抵押贷款固定利率上行19bp至6.95%,汽油价格上涨3.73%。
报告对市场现状有何判断?
报告认为当前市场处于加息周期中,美联储后续政策路径可能先逆转2025年降息,再根据通胀与经济走势决定是否进一步收紧。美元指数上行,原油价格回落,全球权益市场涨跌互现,显示市场对美联储加息路径存在不确定性。短端美债配置价值逐步凸显,但需关注中东局势等潜在风险因素。
研报提示的主要风险有哪些?
研报提示的主要风险包括:中东局势可能引发地缘政治风险,对全球金融市场造成冲击;美联储加息路径存在不确定性,可能影响美债收益率走势;通胀压力反复,可能制约美联储降息进程;10年美债长端转向仍需等待更清晰的催化,市场需关注经济数据变化和政策信号。