猜你想问
公司上半年收入增长主要来自哪些板块?
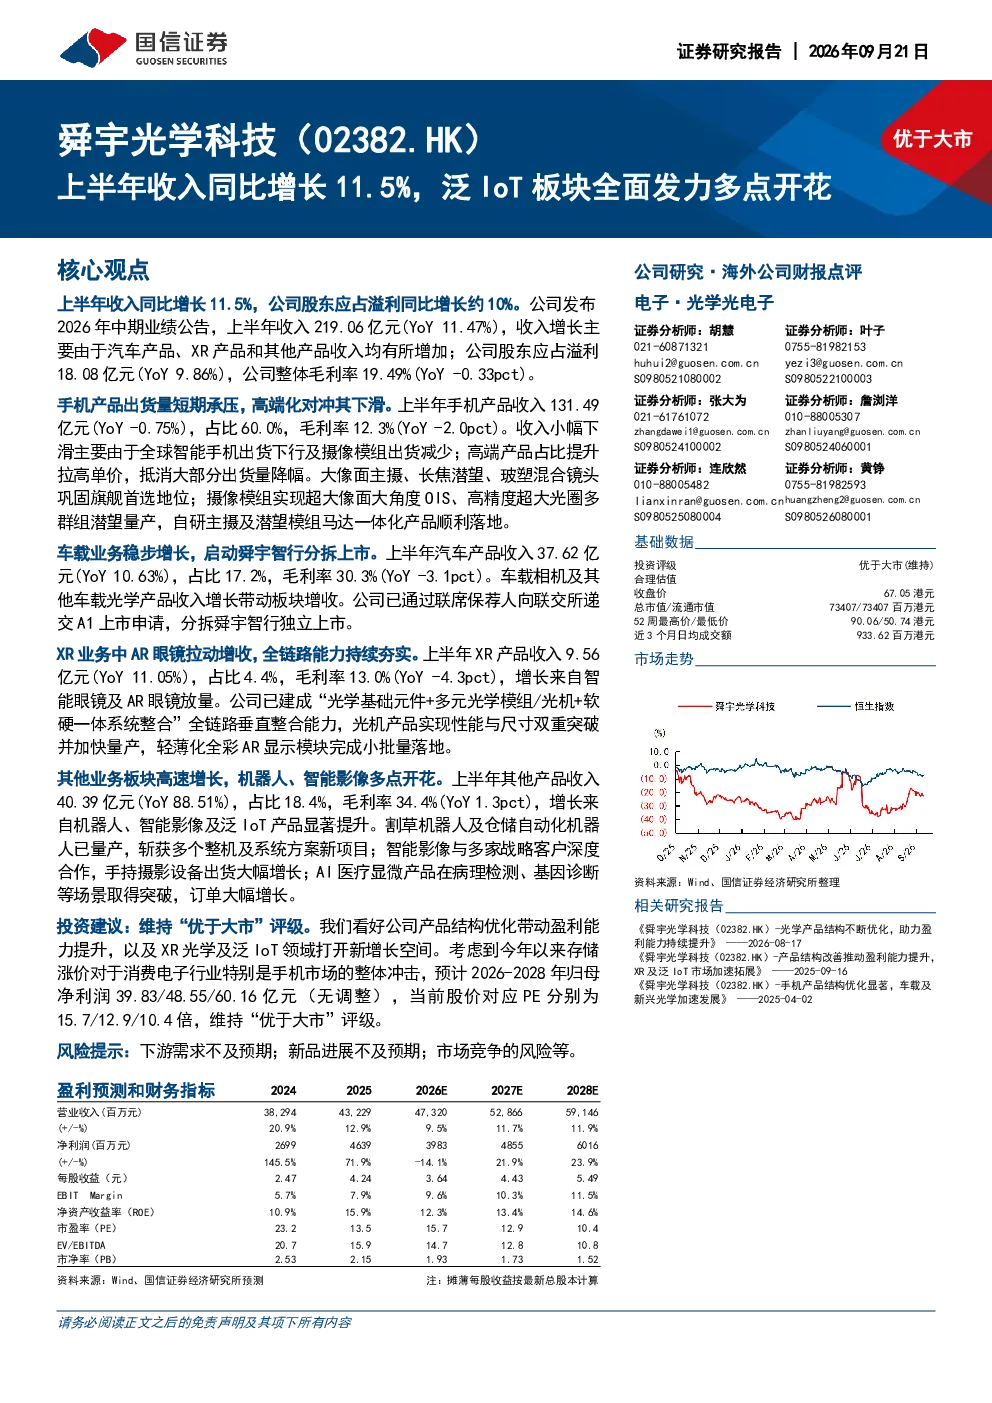
公司上半年收入增长主要来自汽车产品、XR产品和其他产品收入的提升。其中,汽车产品收入同比增长10.63%,XR产品收入同比增长11.05%,其他产品收入增长尤为显著,同比增长88.51%。这些板块的强劲表现共同推动了公司整体收入的增长,展现出公司在多元化业务布局上的成功。
泛IoT板块的发展趋势如何?
泛IoT板块展现出强劲的发展势头,尤其在机器人、智能影像及AI医疗显微产品领域表现突出。公司已实现割草机器人及仓储自动化机器人的量产,智能影像产品与多家战略客户深度合作,AI医疗显微产品订单大幅增长。这些进展表明公司正积极布局泛IoT领域,有望在未来打开新的增长空间。
报告对手机产品板块的分析重点是什么?
报告指出,手机产品板块虽然出货量短期承压,但高端产品占比提升拉高了单价。大像面主摄、长焦潜望、玻塑混合镜头等技术的应用巩固了公司在旗舰市场的地位。尽管整体收入同比下降0.75%,但毛利率仍保持在12.3%,显示出公司在技术升级和产品结构优化方面的成效。
当前光学行业市场现状如何?
当前光学行业市场呈现多元化发展态势,汽车、XR、机器人等新兴应用场景需求旺盛。公司凭借在车载相机、AR眼镜、智能机器人等领域的布局,正逐步受益于这些新兴市场的增长。同时,行业竞争也日趋激烈,公司需持续提升技术实力和产品竞争力以应对市场变化。
研报提示的主要风险有哪些?
研报提示的主要风险包括下游需求不及预期、新品进展不及预期以及市场竞争加剧等。例如,汽车行业周期波动可能影响车载光学产品的需求,而新品研发的不确定性也可能对公司业绩造成影响。此外,光学行业竞争激烈,技术迭代迅速,公司需保持持续的创新能力和市场适应能力以应对潜在风险。
你可能感兴趣
茅台高档酒面面观1:全面发力,多点开花
食品饮料中泰证券2023-10-05
2026年上半年收入同比增长3.2%,核药抗肿瘤板块高速放量
医药生物国信证券2026-09-08
多点开花延续强势增长,加码发力数字化变革
交通运输太平洋证券2020-11-08
传感器多点开花、 IoT加速落地,业绩实现高速增长
电子设备东吴证券2021-01-12
【联讯电新周报】板块多点开花,重点关注风电和泛在电力物联网
电气设备联讯证券2019-03-17
泛ERP重回增长正道,自主产品多点开花
信息技术德邦证券2023-03-31
发力新能源,业务多点开花
国金证券2021-12-30
下半年移动终端业务将发力,期待多点开花
机械设备华西证券2020-08-25
国内市场逐步发力,业务布局多点开花
国联证券2019-11-13
发力基础软件,信创业务多点开花
信息技术安信证券2022-05-09