猜你想问
莱特光电2026年上半年业绩表现如何?
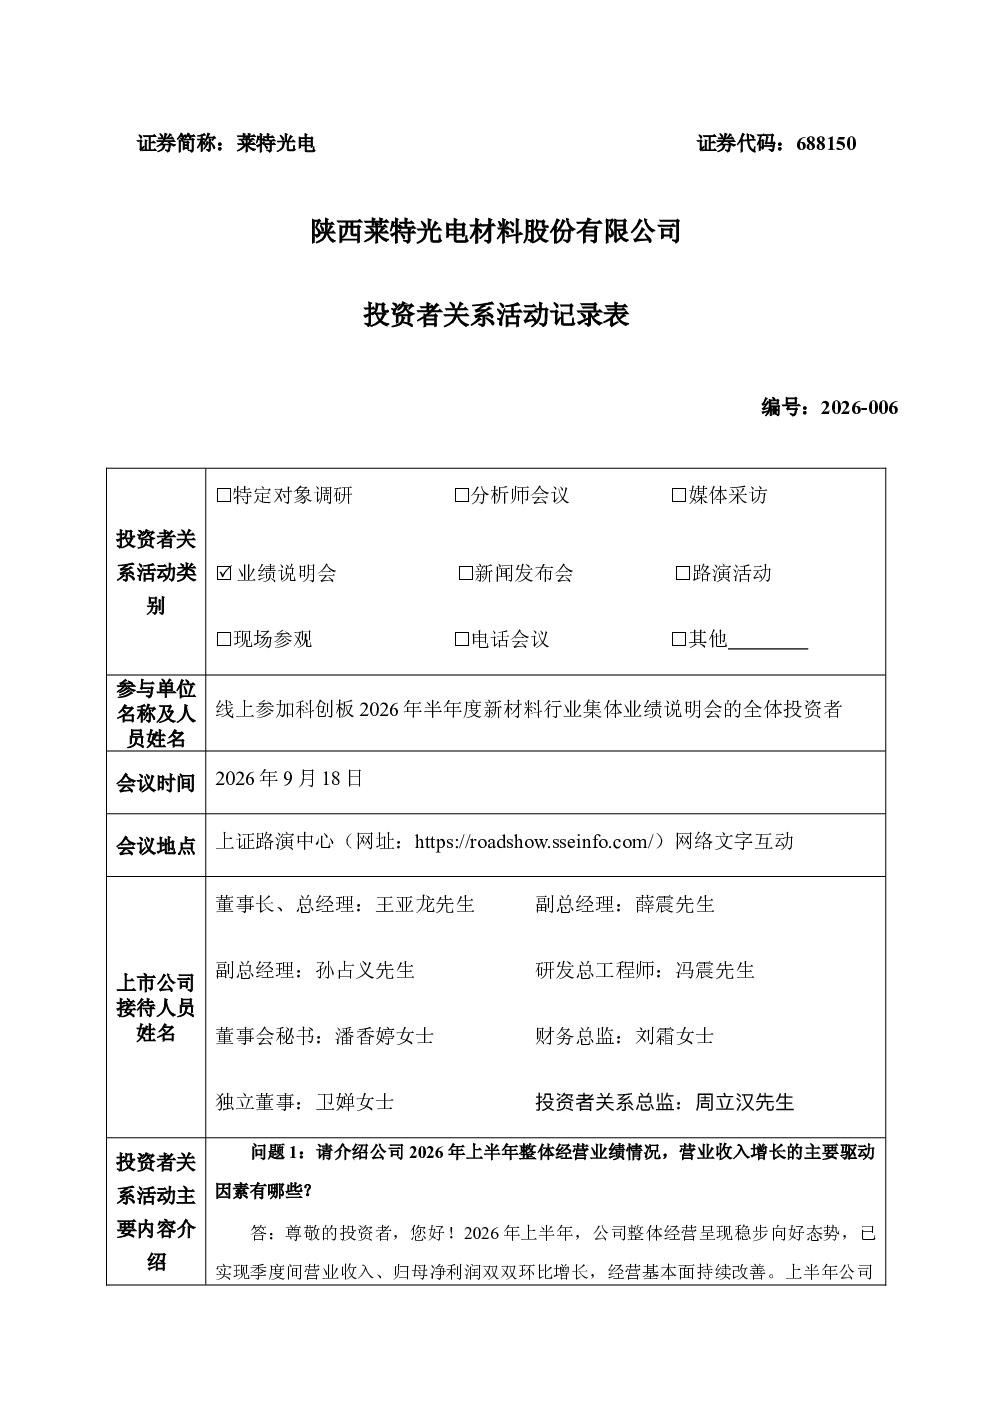
2026年上半年公司营业收入3.07亿元,同比增长5.09%,归母净利润1.1亿元,同比下降13.00%。收入端受存储涨价和OLED手机需求放缓影响,一季度下滑8.20%,但二季度因8.6代OLED产线量产催化环比增长30.54%,上半年整体保持正增长。利润端,公司毛利率维持较好水平,但研发投入(同比增长19.88%)、管理费用及汇兑损失导致净利润同比下滑13.00%,二季度归母净利润环比增长39.30%,盈利水平呈现环比改善。
莱特光电核心技术有哪些壁垒?研发投入情况怎样?
核心技术壁垒体现在化合物专利、化学结构设计、合成技术、纯度管控、材料物性及匹配性等多个环节,公司拥有数百项自主专利,技术体系贯穿全业务链条。上半年研发投入3,844.04万元,同比增长19.88%,持续强化技术优势。
莱特光电OLED材料业务进展如何?未来市场空间怎样?
Red Prime、Green/Red Host材料已进入京东方8.6代产线量产,并持续迭代。预计下半年随产线放量,材料需求将进一步增长。CGL材料客户端测试光电性能指标已基本达成,正进行稳定性测试;蓝色磷光材料正与下游客户合作验证,进展将逐步推进。公司OLED材料在8.6代产线上的供应份额占比尚不明确,但持续拓展市场。
莱特光电Q布项目进展情况及产能规划是怎样的?
Q布项目进展顺利,厂房建设加速,主要设备预计三季度交付安装。中试线已完成超薄电子布样品开发,预计2027年二季度形成100万米/月产能。目前送样给下游头部大厂的验证进展及首批订单时间未明确披露,项目推进需持续关注。
从研报看莱特光电面临哪些风险?
公司上半年净利润同比下降,主要受研发投入、管理费用及汇兑损失影响。OLED行业需求存在不确定性,市场竞争激烈可能影响材料供应份额。此外,Q布项目商业化落地存在不确定性,需关注下游客户验证及订单进展。研发投入持续增加也对盈利能力构成一定压力。
你可能感兴趣
688799 华纳药厂 华纳药厂投资者关系活动记录表 科创板2026年半年度创新药行业集体业绩说明会
未知机构2026-09-17
688247 宣泰医药 投资者关系活动记录表 科创板2026年半年度生物制品及CXO行业集体业绩说明会
未知机构2026-09-16
688660 电气风电 科创板2026年半年度新能源行业集体业绩说明会投资者关系活动记录表
未知机构2026-09-03
688322 奥比中光 投资者关系活动记录表 科创板2026年半年度人工智能行业集体业绩说明会及路演
未知机构2026-09-10
688177 百奥泰 百奥泰 投资者关系活动记录表 科创板2026年半年度创新药行业集体业绩说明会
未知机构2026-09-16
688520 神州细胞 神州细胞投资者关系活动记录表 科创板2026年半年度创新药行业集体业绩说明会
未知机构2026-09-17
688335 复洁科技 复洁科技投资者关系活动记录表 科创板2026年半年度节能环保行业集体业绩说明会
未知机构2026-09-07
688278 特宝生物 特宝生物投资者关系活动记录表 科创板2026年半年度创新药行业集体业绩说明会
未知机构2026-09-17