猜你想问
这份研报主要讲了什么内容?
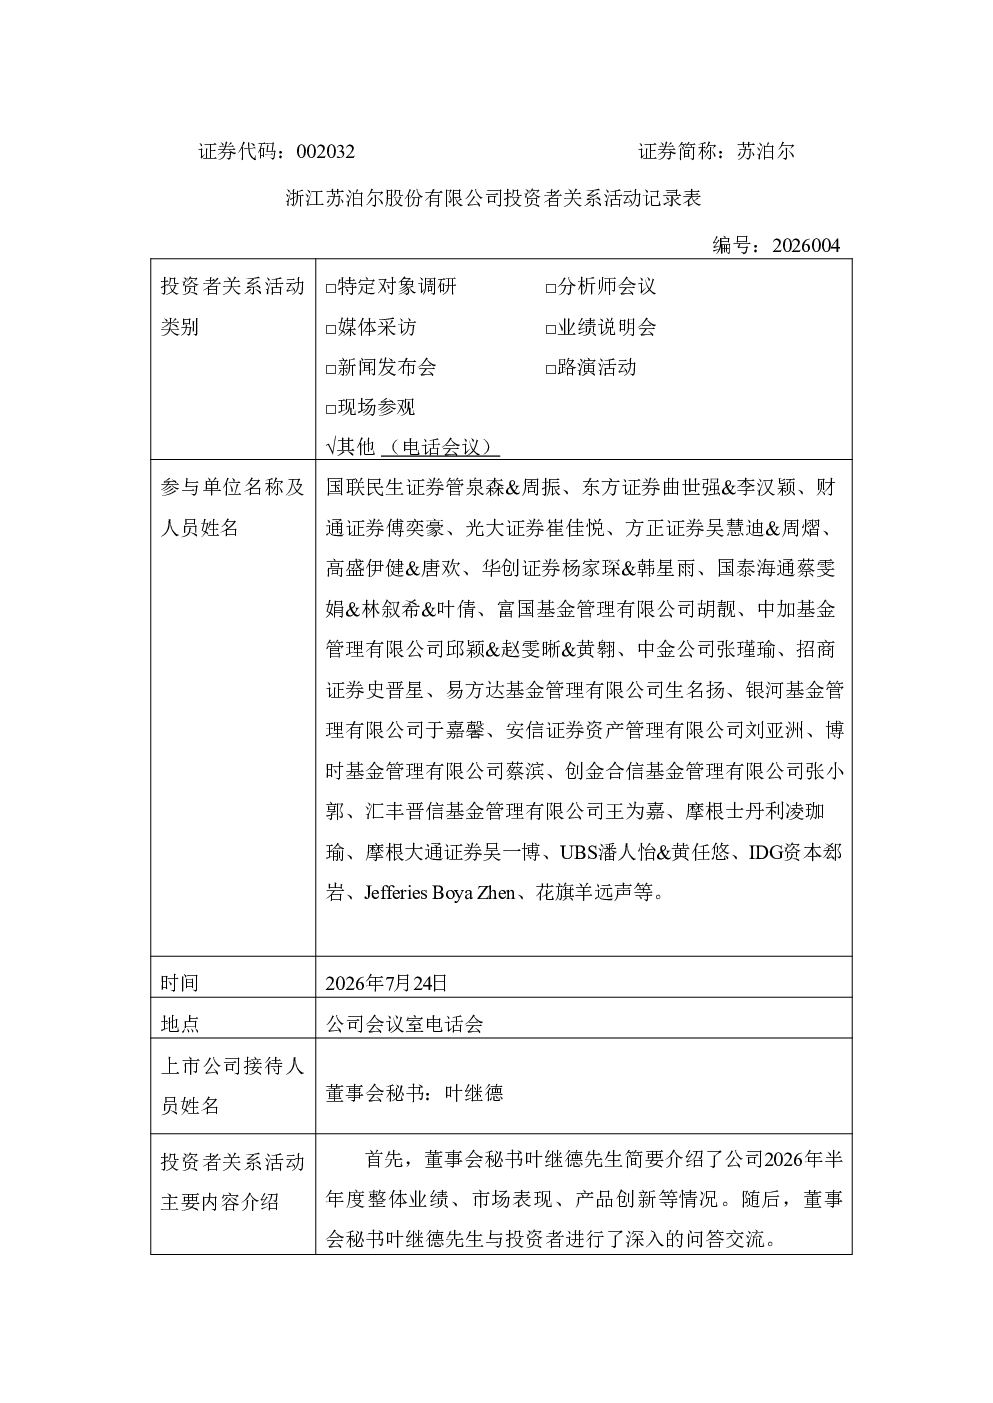
这份研报分析了苏泊尔2026年上半年的经营情况。公司实现营业收入114.10亿元,同比下降0.59%;净利润8.68亿元,同比下降7.70%。内销通过创新和渠道运营实现营收略有增长,核心品类市占率提升;外销受地缘政治和海外需求疲软影响营收下降。公司计划达成全年关联交易目标,但需关注第三季度订单。内销渠道巩固传统电商,深耕新兴渠道,并加强私域流量运营。原材料价格上涨,公司通过套保和成本精益项目降低影响,预计三、四季度成本压力持续。费用率整体上升,主要因营销投入支持内销增长,研发创新投入加大。新品钛系列产品市场表现良好,环境家居品类表现突出,手持吸烫机市占率第一。未来规划聚焦核心品类,拓展新品类,推出健康、便利和情绪价值产品。
当前家电行业的发展趋势如何?
当前家电行业面临消费需求偏弱、地缘政治和海外需求疲软等挑战。企业需通过创新和渠道运营应对,巩固传统电商渠道,同时深耕抖音、拼多多等新兴渠道,并加强私域流量运营。原材料价格上涨对企业成本造成压力,需通过外部套保和内部成本精益项目降低影响。行业未来发展趋势将聚焦核心品类,拓展有潜力的新品类,推出健康、便利和情绪价值产品,同时加大研发创新投入,提升产品竞争力。高端品牌的发展情况需进一步关注。
研报重点分析了哪些方面?
研报重点分析了苏泊尔2026年上半年的经营业绩,包括营收、净利润等关键财务数据。内销和外销的具体表现,内销通过创新和渠道运营实现营收略有增长,外销受地缘政治和海外需求疲软影响营收下降。公司渠道策略,包括巩固京东、天猫等传统电商,深耕抖音、拼多多等新兴渠道,并深化私域流量运营及小红书、B站精准推广。成本控制措施,原材料价格上涨,公司通过外部套保与内部成本精益项目降低影响。新品表现,钛系列产品市场表现良好,环境家居品类表现突出,手持吸烫机市占率第一。未来规划,聚焦核心品类,拓展有潜力的新品类,推出健康、便利和情绪价值产品。
当前市场对家电行业有何判断?
当前市场对家电行业的判断显示,消费需求偏弱,地缘政治和海外需求疲软对企业营收造成压力。企业需通过创新和渠道运营应对挑战,同时关注原材料价格上涨带来的成本压力。市场预计企业将通过外部套保和内部成本精益项目降低影响,并加大研发创新投入,提升产品竞争力。未来市场趋势将聚焦核心品类,拓展有潜力的新品类,推出健康、便利和情绪价值产品,以满足消费者需求。高端品牌的发展情况需进一步关注。
研报提示了哪些风险?
研报提示的风险包括,外销受地缘政治和海外需求疲软影响,主要外销客户订单减少,营收有所下降。原材料价格上涨显著,公司通过外部套保与内部成本精益项目降低影响,但预计三、四季度成本压力持续。费用率整体上升,主要因营销资源投入支持内销增长,销售费用同比小幅上升。此外,高端品牌WMF国内发展情况未在文中详细说明,需进一步关注。公司预期能达成全年关联交易目标,但需关注第三季度订单实施情况。