猜你想问
东田微2026年投资者关系活动记录表核心内容有哪些?
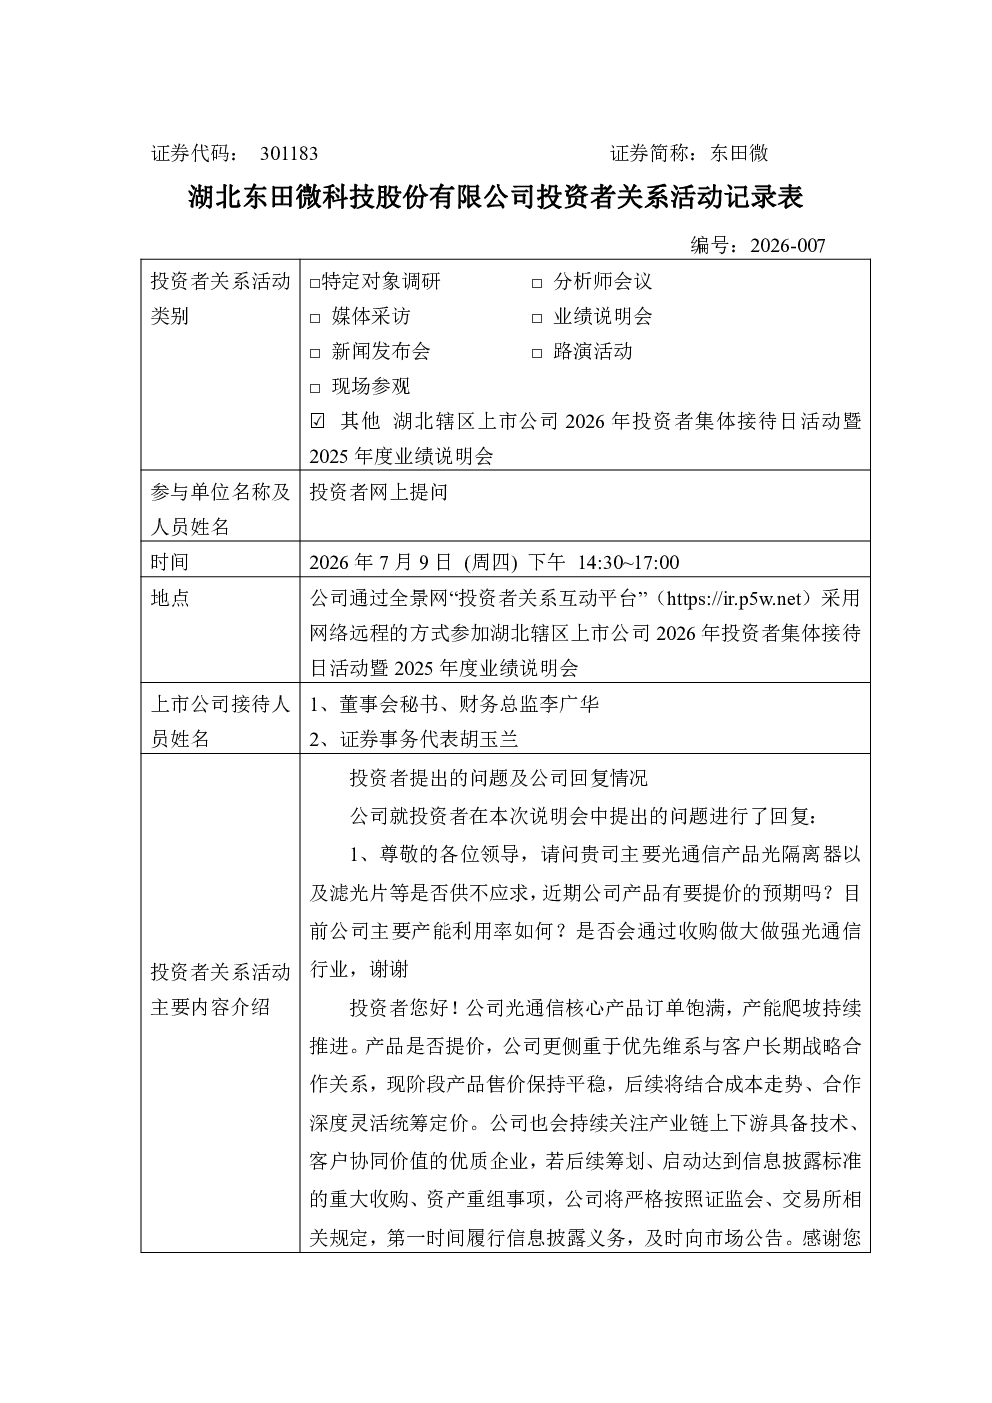
东田微2026年投资者关系活动记录表主要涵盖光通信产品销售与产能情况,显示2025年光隔离器和滤光片订单饱满但受上游原材料影响交付节奏,南昌基地产能利用率高且按需调整,CPO配套元件处于研发阶段无短期营收。业务板块方面,成像光学占收入66.44%,通信光学增速超100%,南昌基地订单饱满,但通信光学毛利率受短期扩产折旧影响。南昌基地扩产按需进行,规模化生产有望降本增效,但短期费用承压。CPO与车载业务处于研发或依赖外采阶段,海外业务占比仅0.66%,消费电子业务平稳。研发方面,高端手机潜望长焦微棱镜研发中,磁光晶体仍以外采为主。财务预期显示2026年半年度数据8月底披露,全年营收增速受多重因素影响,一季度利润因扩产费用承压,二季度光模块需求有望改善。
光通信行业发展趋势如何?
光通信行业发展趋势显示,成像光学保持稳定基本盘,通信光学增速迅猛,2026年收入占比持续提升。南昌基地产能利用率高位,但需关注上游原材料阶段性影响及扩产带来的费用压力。规模化生产有望优化盈利,高毛利产品占比提升及一体化加工是关键方向。CPO与车载光学尚处早期阶段,依赖研发或外采,海外市场占比低且存在不确定性。消费电子领域,红外截止滤光片和生物识别滤光片份额领先,传统产品产销稳定。行业整体面临扩产折旧、下游需求波动、新品认证等多重挑战。
报告重点分析了哪些方向?
报告重点分析了东田微的光通信产品销售与产能,特别是南昌基地的订单与产能利用率,以及扩产规划对盈利的影响。业务板块表现方面,详细对比了成像光学与通信光学的收入占比、毛利率及增长情况。CPO与车载业务进展、海外业务占比及消费电子市场份额也是分析重点。研发方向上,关注了高端手机潜望长焦微棱镜和磁光晶体项目。财务预期部分,明确了半年度数据披露时间、全年营收增速不确定性及季度利润变化原因。
当前光通信市场现状如何判断?
当前光通信市场现状显示,东田微成像光学业务稳定,通信光学增长强劲但面临毛利率短期承压问题。南昌基地产能利用率高,但需平衡扩产投入与市场需求。上游原材料阶段性影响交付节奏,提示供应链风险。CPO与车载光学尚处早期,无短期营收贡献。海外市场占比极低,不确定性较高。消费电子领域结构平稳,但竞争激烈。整体看,市场机遇与挑战并存,企业需在扩产、研发、成本控制间寻求平衡。
研报存在哪些风险提示?
研报提示的主要风险包括:上游原材料阶段性影响交付节奏,可能导致订单执行延迟;南昌基地扩产虽按需进行,但短期内会增加折旧费用,对利润造成压力;CPO与车载光学业务尚处研发阶段,无短期营收贡献且存在技术不确定性;海外市场占比低,客户认证及资本开支存在不确定性;高端手机潜望长焦微棱镜研发面临技术壁垒和市场竞争压力;磁光晶体依赖外采,自主生产尚需时日。这些因素可能影响公司短期业绩和长期发展前景。