猜你想问
这份研报主要讲了什么内容?
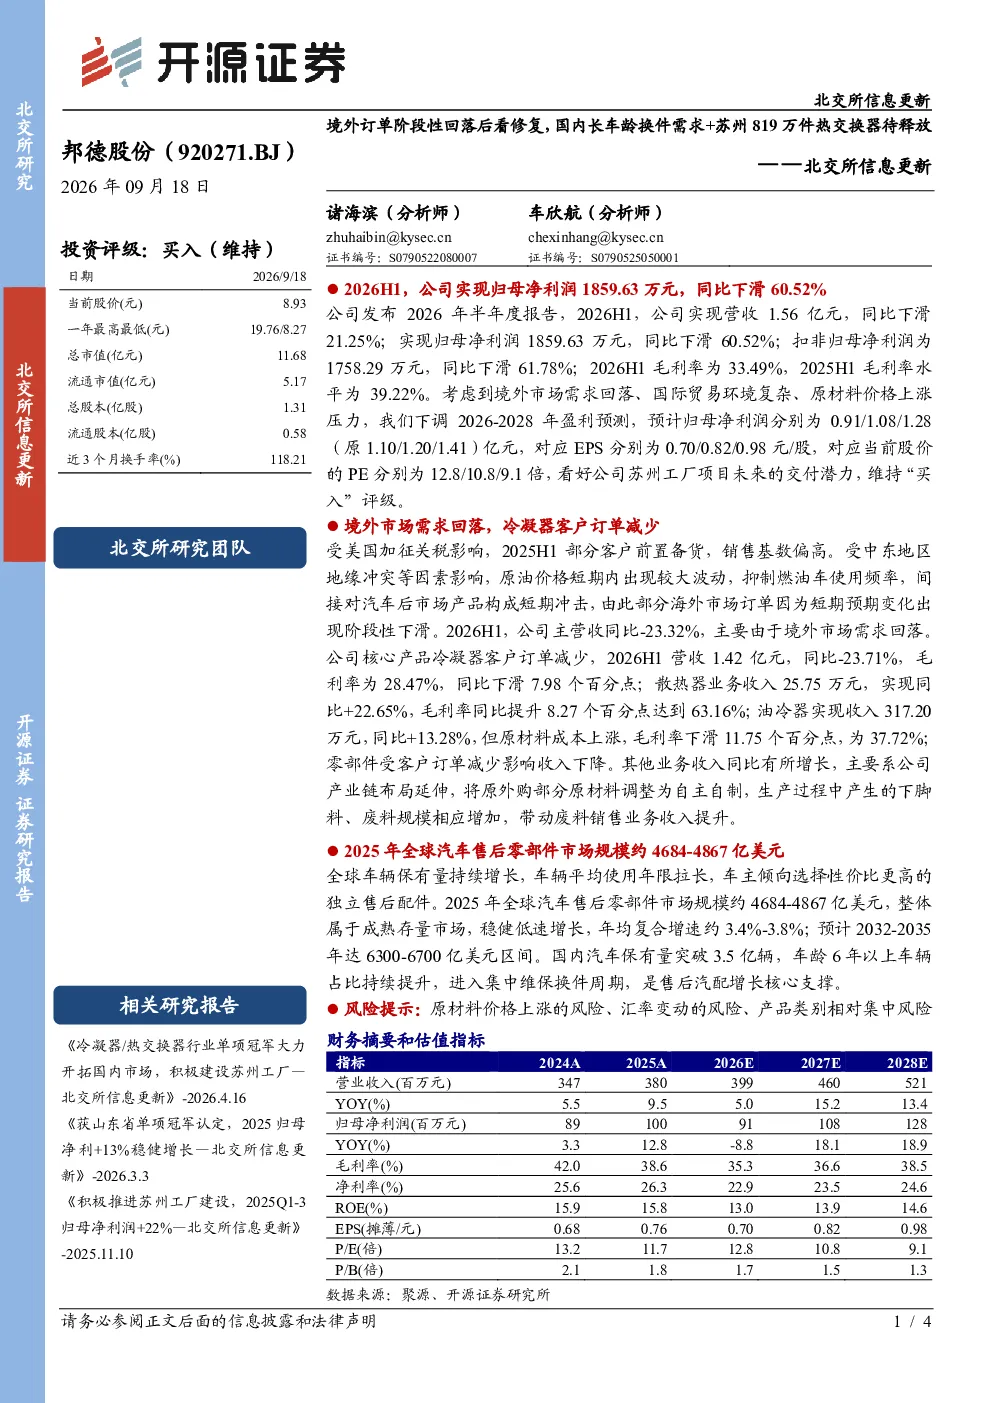
这份研报分析了邦德股份2026年H1业绩下滑的原因,指出境外市场需求回落导致冷凝器业务收入和毛利率下降,同时探讨了国内长车龄车辆换件需求增长及苏州工厂热交换器产能释放的潜力。报告还评估了全球汽车售后零部件市场的成熟度和增长趋势,以及公司盈利预测调整和投资建议。
汽车售后零部件赛道的发展趋势如何?
汽车售后零部件市场处于成熟存量市场阶段,预计年均复合增速约3.4%-3.8%,未来几年将达6300-6700亿美元。国内市场因汽车保有量突破3.5亿辆,车龄6年以上车辆占比提升,进入集中维保换件周期,成为增长核心支撑。长车龄车辆对换件需求增加,推动行业稳健低速增长。
报告重点分析了邦德股份的哪些业务?
报告重点分析了邦德股份的冷凝器、散热器和油冷器业务。2026H1冷凝器业务受美国加征关税、中东地缘冲突等因素影响,收入同比下滑23.71%,毛利率下滑7.98个百分点;散热器业务收入增长22.65%,毛利率提升8.27个百分点;油冷器收入增长13.28%,但毛利率下滑11.75个百分点至37.72%。
当前汽车售后零部件市场的现状如何?
当前汽车售后零部件市场处于成熟阶段,规模约4684-4867亿美元,增长稳健但增速放缓。国内市场特点在于车龄结构变化,6年以上车辆占比提升,进入集中换件周期,为售后汽配增长提供核心动力。行业受益于汽车保有量持续增长和车辆更新换代需求。
研报提示了哪些风险?
研报提示的主要风险包括原材料价格上涨压力、汇率变动风险以及产品类别相对集中的风险。原材料成本波动可能影响公司盈利能力,汇率变动对国际贸易收入产生影响,而产品类别相对集中可能导致业务受单一市场变化影响较大。