猜你想问
研报主要关注哪些热点事件?
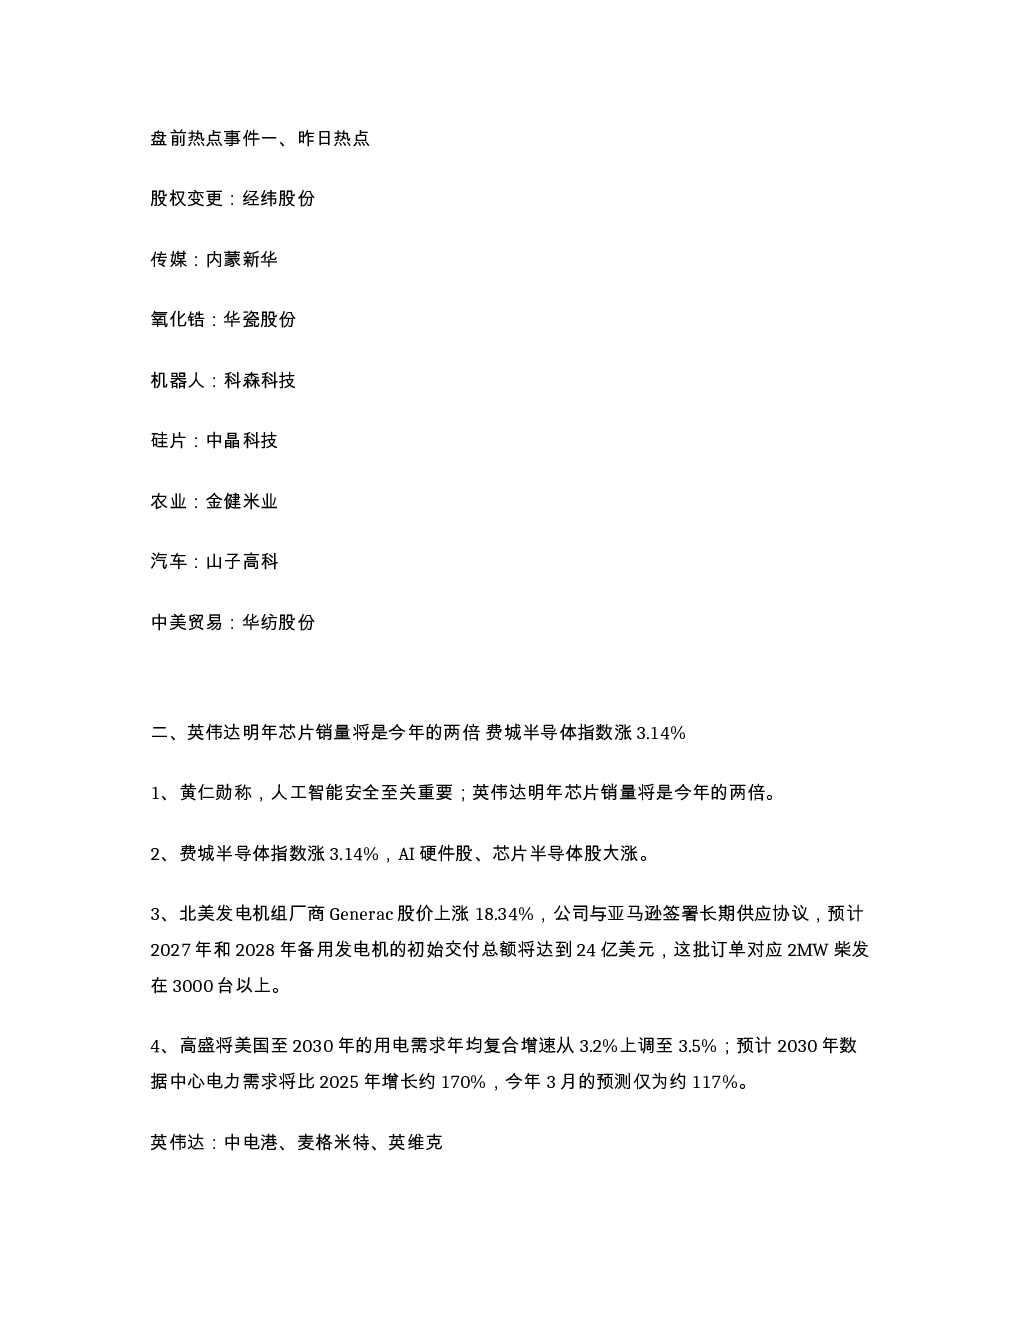
研报聚焦英伟达芯片销量增长预期、费城半导体指数上涨、韩国半导体零部件供应短缺、特斯拉机器人量产加速、我国五大城市群氢能试点等热点事件。英伟达预计明年芯片销量将是今年的两倍,推动AI硬件和芯片半导体股上涨;韩国半导体零部件供应短缺导致交货周期延长;特斯拉机器人量产加速启动新一轮中国供应链审厂;我国布局五大城市群氢能试点,截至2026年8月,燃料电池汽车累计销量超4万辆,加氢站超620座。
半导体行业发展趋势如何?
半导体行业发展趋势显示,AI芯片需求持续增长,英伟达销量增长预期提振市场信心,但韩国半导体零部件供应短缺导致交货周期延长至40个月,反映行业供应链仍面临挑战。同时,数据中心电力需求预计2030年比2025年增长约170%,为半导体行业带来长期增长动力。
研报重点分析了哪些方向?
研报重点分析了AI芯片与半导体供应链、数据中心电力需求、特斯拉机器人供应链、氢能产业布局等方向。英伟达销量增长预期及AI硬件股上涨、韩国半导体零部件短缺问题、特斯拉机器人中国供应链审厂、五大城市群氢能试点政策均被重点提及,反映行业技术迭代与政策支持双轮驱动。
当前市场现状如何?
当前市场现状显示,AI芯片与半导体板块受英伟达增长预期提振,费城半导体指数上涨3.14%,AI硬件和芯片半导体股普遍上涨;贵金属和铜价因美联储政策展望缓解投资者担忧而上涨;氢能产业在政策支持下加速布局,燃料电池汽车销量与加氢站建设稳步推进,反映多赛道呈现结构性机会。
研报提示哪些风险?
研报提示的风险包括:半导体供应链稳定性仍存挑战,韩国零部件短缺问题或持续影响设备商交货周期;特斯拉机器人供应链审厂进展存在不确定性,可能影响2026年5万台机器人的下线计划;氢能产业虽获政策支持,但加氢站建设与燃料电池汽车渗透率仍需时间验证,市场需关注政策落地效果与产业链成熟度。
你可能感兴趣
盘前热点事件一昨日热点石油准油股份洲际油气山东墨龙甲醇金牛化工
未知机构2026-03-03
盘前热点事件一昨日热点
未知机构2026-07-03
盘前热点事件一市场热点首发经济友阿股份中百
未知机构2024-12-17
盘前热点事件
未知机构2026-07-24
盘前热点事件20240411 【图文】热点&小作文
未知机构2024-04-10
8月25日 盘前热点事件大金融1
未知机构2023-08-25
盘前热点事件20260813 图文 热点 小作
未知机构2026-08-13
盘前热点事件
未知机构2026-07-03
盘前热点事件
未知机构2026-07-07
盘前热点事件汇总:多领域赛道及政策消息梳理
-2026-09-11