猜你想问
液氩价格本周走势如何?
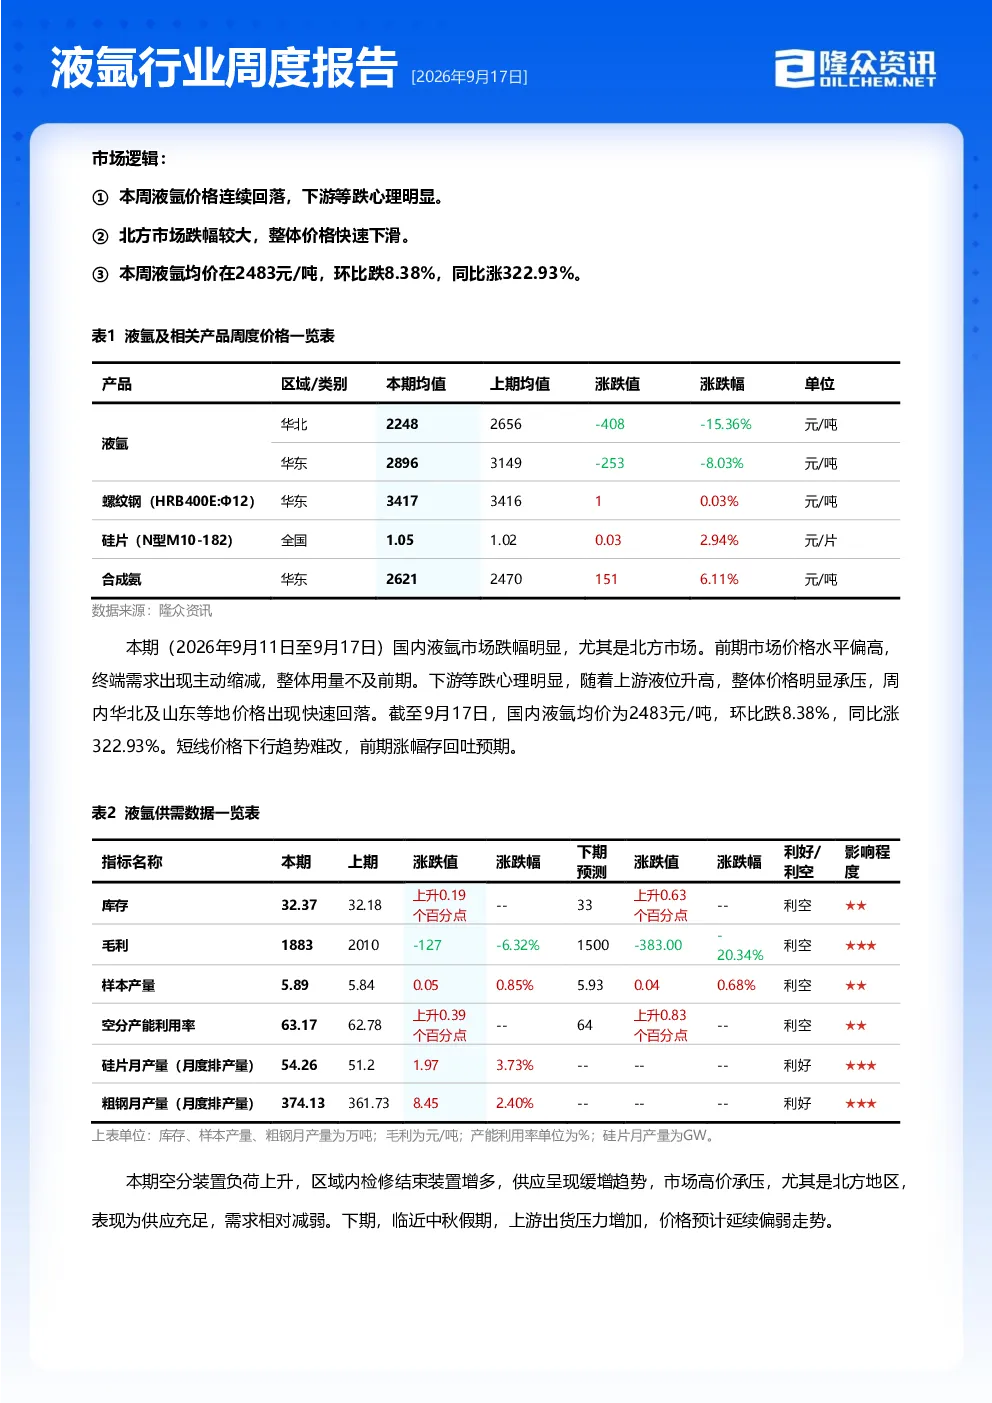
本周液氩价格连续回落,北方市场跌幅较大,整体价格快速下滑。截至9月17日,国内液氩均价为2483元/吨,环比跌8.38%,同比涨322.93%。短线价格下行趋势难改,前期涨幅存回吐预期。多数地区价格出现连续走低,整体出货氛围表现不佳。华北、东北、西北、华中、华东、华南市场均呈现回落,仅西南市场逆势上行。
液氩行业供需情况如何?
本期液氩供应呈现宽松趋势,装置检修恢复增多,资源供应较前期充足。下游补货表现谨慎,交投氛围较为清淡。空分装置负荷上升,区域内检修结束装置增多,供应呈现缓增趋势。主力下游电弧炉装置负荷下降,高炉开工负荷较上期上升。光伏市场整体表现低位,硅片、电池片、组件市场均呈稳弱观望态势,对液氩需求略有好转。
液氩行业本周重点分析方向是什么?
本周液氩市场重点分析供应宽松与下游补货谨慎的矛盾,价格连续回落反映市场承压。关注空分装置负荷变化对供应的影响,以及电弧炉、光伏等下游行业开工负荷对需求的支撑力度。同时,库存水平上升风险需警惕,多地市场高位回落但交投氛围清淡,液位存进一步上升可能。
当前液氩市场现状如何判断?
当前液氩市场呈现供应充足、需求偏弱态势。价格快速下滑反映市场下行压力,北方市场跌幅尤为显著。整体出货氛围不佳,多数地区价格连续走低,仅西南市场表现相对强势。供需失衡下,产业链氧氮氩利润均出现下降,利润水平环比大幅下滑,市场情绪偏向谨慎。
液氩行业投资风险提示有哪些?
液氩行业投资需关注供应持续宽松风险,检修装置减少将导致资源缓增,市场价格承压。下游补货谨慎态度可能延续,光伏、不锈钢等关联行业需求疲软或加剧供需矛盾。库存水平上升带来市场流动性风险,需警惕液位进一步攀升对价格形成压制。产业链利润压缩也反映行业盈利能力承压,需综合评估市场风险。
你可能感兴趣
液氩行业周度报告
信息技术隆众资讯2026-08-21
工业气体行业周度跟踪(2026年6月第1周):液氩周均价同环比涨势延续;金宏气体正式供应超临界二氧化碳
机械设备国泰海通证券2026-06-06
工业气体行业周度跟踪(2025年12月第5周):液氩均价同比翻倍;杭氧加入可控核聚变创新联合体
机械设备国泰海通证券2026-01-04
工业气体行业周度跟踪(2026年1月第2周):液氩均价延续同比上涨趋势;南大光电增持乌兰察布子公司加码电子特气布局
机械设备国泰海通证券2026-01-11
工业气体行业周度跟踪(12月第1周):液氩周均价同增 43.8%;杭氧与浙大合作聚焦深低温与先进计算等方向
机械设备国泰海通证券2025-12-08
工业气体行业周度跟踪(2026年1月第3周):液氩均价延续同比上涨趋势;液化空气收购韩国气体公司DIGAirgas
机械设备国泰海通证券2026-01-20
工业气体行业周度跟踪(2026年7月第2周):液氩价格同环比上涨;商务部、海关总署对氦气实施临时禁止出口管理
机械设备国泰海通证券2026-07-15
工业气体行业周度跟踪(2026年7月第1周):液氩价格同环比上涨;广钢气体氦气银行取得投资备案,26H1利润同比高增
机械设备国泰海通证券2026-07-06
2026年8月工业气体行业液氩价格上涨及相关标的分析
未知机构2026-08-22
三季报点评:业绩大幅增长,重点关注四季度液氩上涨行情
机械设备华创证券2017-10-29