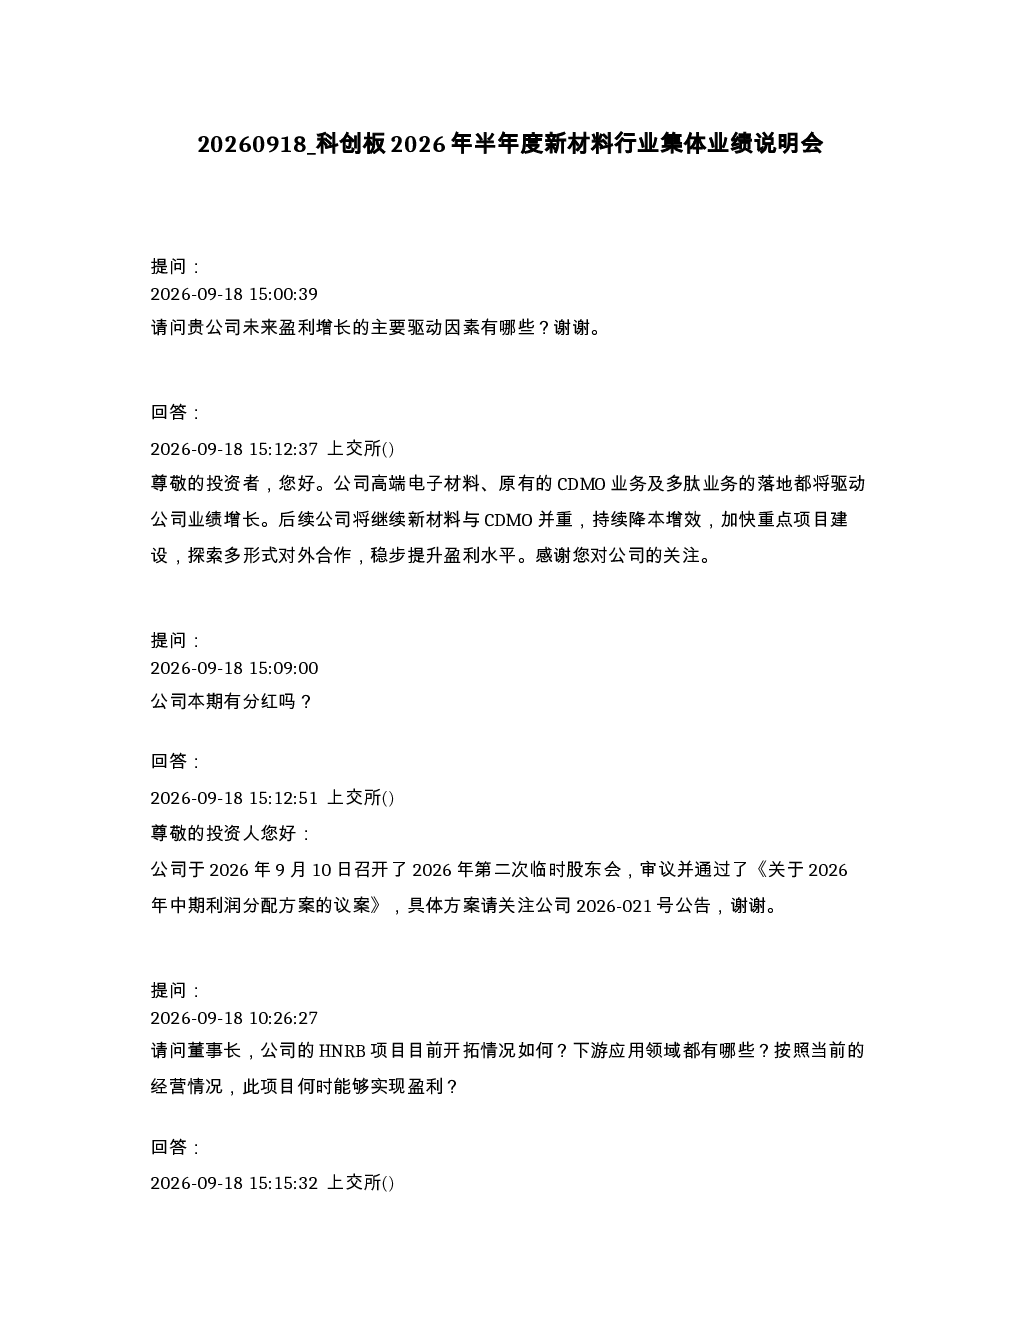
公司未来盈利增长的主要驱动因素包括高端电子材料、CDMO业务及多肽业务的落地,以及持续降本增效、加快重点项目建设、探索多形式对外合作。公司将继续新材料与CDMO并重,稳步提升盈利水平。
公司本期有分红,已实施2025年度2,429.09万元现金分红,并授权董事会制定2026年中期利润分配方案。
氢化丁腈橡胶是公司向下游延伸的重点方向,主要应用于高端密封、航空航天、油田、汽车传动带等领域。彬州氢化丁腈橡胶项目规划一期1000吨产能,随着产能逐步释放,后续盈利将逐步兑现。
公司严格按照相关法律法规及《公司章程》的规定履行分红决策程序,未来将结合整体战略规划、经营业绩、现金流状况及资金需求等综合因素,在保障公司持续健康发展的前提下,统筹研究并合理安排股东回报方案。
公司HNBR项目所用催化剂由凯立新材供应,根据《科创板股票上市规则》,控股子公司不属于上市公司关联人,该交易属于合并报表范围内主体间内部交易,无需履行关联交易审议及披露程序。
公司2026年上半年研发投入1,724.63万元,同比增长3.31%,目前,公司及全资子公司合计拥有授权发明专利50项,其中包含3项海外专利。
公司本期整体业绩水平有所下滑,主要受行业及公司流动性等因素影响,公司光伏业务持续低迷,碳碳业务出货量下滑,石英坩埚业务尚未复工;轨道交通、航空航天业务收入规模有所下降。
公司“高端功能材料产业化项目”规划建设期24个月,形成的新产能将完善核心技术成果转化和规模化生产体系,产品结构更加合理,有利于公司产品在多个领域实现进口替代,带动上下游产业链协同发展。项目2.3亿元投资将通过自有资金、银行贷款、自筹资金及其他合规方式多渠道筹措。
公司目前处于预重整阶段,资金短缺仍旧是目前的主要矛盾,公司将积极配合管理人、法院,推动公司预重整事项,重整是目前唯一能够全面解决公司债务的可行方案。
公司已连续十多年实施现金分红,2026年5月22日,公司已完成2025年度2,429.09万元现金分红的发放,充分保障了全体股东的投资回报权益。同时,为进一步提高投资者的合理回报,公司2025年年度股东会审议通过了《关于提请股东会授权董事会制定2026年中期利润分配方案的议案》,公司将择期实施2026年中期利润分配方案并及时披露,具体以公告披露内容为准。
公司研发强度保持稳定,2026年上半年,公司研发投入1,724.63万元,同比增长3.31%。目前,公司及全资子公司合计拥有授权发明专利50项,其中包含3项海外专利。
公司2026年上半年,烧结钕铁硼产能持续释放,围绕下游市场应用需求,烧结钕铁硼及磁组件、注塑磁、橡胶磁的产品开发、产能建设和市场拓展进一步增强,营业收入、净利润同比上涨,经营业绩稳步提升。2026年上半年,公司实现营业收入98,386.00万元,同比增长35.50%;实现归属于上市公司股东的净利润3,448.64万元,同比增长54.05%。
公司拟投资建设“高端功能材料产业化项目”,项目建成后,将形成2940吨/年高端功能催化材料的生产能力,分别为1,100吨/年铜系催化材料、1,300吨/年镍系催化材料、500吨/年其它非贵金属催化材料以及40吨/年高端均相催化材料产能。项目建设期为24个月,形成的新产能将完善核心技术成果转化和规模化生产体系,产品结构更加合理,有利于公司产品在多个领域实现进口替代,助力补齐国内产业短板,带动上下游产业链协同发展。项目着眼长期战略价值,短期会存在资本开支,公司将合理管控投入节奏,平衡项目建设与经营业绩。项目2.3亿元投资将通过自有资金、银行贷款、自筹资金及其他合规方式多渠道筹措。公司将统筹资本开支节奏,用好各类融资工具,持续优化债务结构、压降综合融资成本,尽力控制项目带来的财务压力,推动公司价值提升。
公司全固态电池中试线目前正稳步建设推进中,60Ah全固态电池预计将于今年年底下线。
公司2026年上半年,实现营业收入39,275.83万元,同比增长3.88%;实现归属于上市公司股东的净利润3,448.64万元,同比增长54.05%;实现归属于上市公司股东的扣除非经常性损益的净利润2,404.37万元,同比增长185.02%,主要系本期公司产品产销量和售价同比增长所致。
公司利润分配政策已在《公司章程》中予以明确,并编制了《未来三年(2025年—2027年)股东分红回报规划》,分红政策在制度层面保持连续性与稳定性。公司将结合经营业绩、现金流状况、资本开支计划及监管要求等因素综合确定各年度利润分配方案,切实维护股东持续回报。
公司高端电子材料、原有的CDMO业务及多肽业务的落地都将驱动公司业绩增长。后续公司将继续新材料与CDMO并重,持续降本增效,加快重点项目建设,探索多形式对外合作,稳步提升盈利水平。
公司2026年上半年,实现营业收入98,386.00万元,同比增长35.50%;实现归属于上市公司股东的净利润3,448.64万元,同比增长54.05%;实现归属于上市公司股东的扣除非经常性损益的净利润2,404.37万元,同比增长185.02%,主要系本期公司产品产销量和售价同比增长所致。
公司2026年上半年,实现营业收入3.07亿元,同比增长5.09%;归母净利润1.1亿元,同比下降13.00%。收入层面,受2025年以来存储涨价影响,2026年终端需求承压,OLED在手机领域增长节奏放缓,公司一季度营业收入同比下滑8.20%,伴随2026年行业内第8.6代OLED产线陆续开始量产,受此催化公司二季度陆续收到新产线材料订单,因此二季度营业收入环比增长30.54%,推动上半年整体营收规模保持正增长。利润层面,公司综合毛利率继续维持较好水平,上半年公司研发投入3,844.04万元,同比增长19.88%,叠加Q布新业务新增管理团队,导致研发费用及管理费用同比有所增加,再叠加美元汇率波动带来汇兑损失同比上升,多重因素共同造成上半年归母净利润同比回落。但从季度趋势来看,二季度归母净利润环比增长39.30%,公司盈利水平已呈现环比改善态势。
公司2026年上半年,实现营业收入16.83亿元。具体财务数据请以公司定期报告披露为准。
公司2026年上半年,实现营业收入4.1亿元,同比增长3.88%;归属于上市公司股东的净利润1,173.20万元,实现扭亏为盈;归属于上市公司股东的扣除非经常性损益的净利润-753.35万元,上年同期为-3,147.62万元,同比有所好转。
公司2026年上半年,实现营业收入98,386.00万元,同比增长35.50%;实现归属于上市公司股东的净利润3,448.64万元,同比增长54.05%;实现归属于上市公司股东的扣除非经常性损益的净利润2,404.37万元,同比增长185.02%,主要系本期公司产品产销量和售价同比增长所致。
公司2026年上半年,实现营业收入39,275.83万元,同比增长3.88%;归母净利润1.1亿元,同比下降13.00%。收入层面,受2025年以来存储涨价影响,2026年终端需求承压,OLED在手机领域增长节奏放缓,公司一季度营业收入同比下滑8.20%,伴随2026年行业内第8.6代OLED产线陆续开始量产,受此催化公司二季度陆续收到新产线材料订单,因此二季度营业收入环比增长30.54%,推动上半年整体营收规模保持正增长。利润层面,公司综合毛利率继续维持较好水平,上半年公司研发投入3,844.04万元,同比增长19.88%,叠加Q布新业务新增管理团队,导致研发费用及管理费用同比有所增加,再叠加美元汇率波动带来汇兑损失同比上升,多重因素共同造成上半年归母净利润同比回落。但从季度趋势来看,二季度归母净利润环比增长39.30%,公司盈利水平已呈现环比改善态势。
公司2026年上半年,实现营业收入16.83亿元。具体财务数据请以公司定期报告披露为准。
公司2026年上半年,实现营业收入4.1亿元,同比增长3.88%;归属于上市公司股东的净利润1,173.20万元,实现扭亏为盈;归属于上市公司股东的扣除非经常性损益的净利润-753.35万元,上年同期为-3,147.62万元,同比有所好转。
公司2026年上半年,实现营业收入98,386.00万元,同比增长35.50%;实现归属于上市公司股东的净利润3,448.64万元,同比增长54.05%;实现归属于上市公司股东的扣除非经常性损益的净利润2,404.37万元,同比增长185.02%,主要系本期公司产品产销量和售价同比增长所致。
公司2026年上半年,实现营业收入3.07亿元,同比增长5.09%;归母净利润1.1亿元,同比下降13.00%。收入层面,受2025年以来存储涨价影响,2026年终端需求承压,OLED在手机领域增长节奏放缓,公司一季度营业收入同比下滑8.20%,伴随2026年行业内第8.6代OLED产线陆续开始量产,受此催化公司二季度陆续收到新产线材料订单,因此二季度营业收入环比增长30.54%,推动上半年整体营收规模保持正增长。利润层面,公司综合毛利率继续维持较好水平,上半年公司研发投入3,844.04万元,同比增长19.88%,叠加Q布新业务新增管理团队,导致研发费用及管理费用同比有所增加,再叠加美元汇率波动带来汇兑损失同比上升,多重因素共同造成上半年归母净利润同比回落。但从季度趋势来看,二季度归母净利润环比增长39.30%,公司盈利水平已呈现环比改善态势。
公司2026年上半年,实现营业收入16.83亿元。具体财务数据请以公司定期报告披露为准。
公司2026年上半年,实现营业收入39,275.83万元,同比增长3.88%;归母净利润1.1亿元,同比下降13.00%。收入层面,受2025年以来存储涨价影响,2026年终端需求承压,OLED在手机领域增长节奏放缓,公司一季度营业收入同比下滑8.20%,伴随2026年行业内第8.6代OLED产线陆续开始量产,受此催化公司二季度陆续收到新产线材料订单,因此二季度营业收入环比增长30.54%,推动上半年整体营收规模保持正增长。利润层面,公司综合毛利率继续维持较好水平,上半年公司研发投入3,844.04万元,同比增长19.88%,叠加Q布新业务新增管理团队,导致研发费用及管理费用同比有所增加,再叠加美元汇率波动带来汇兑损失同比上升,多重因素共同造成上半年归母净利润同比回落。但从季度趋势来看,二季度归母净利润环比增长39.30%,公司盈利水平已呈现环比改善态势。
公司2026年上半年,实现营业收入98,386.00万元,同比增长35.50%;实现归属于上市公司股东的净利润3,448.64万元,同比增长54.05%;实现归属于上市公司股东的扣除非经常性损益的净利润2,404.37万元,同比增长185.02%,主要系本期公司产品产销量和售价同比增长所致。
公司2026年上半年,实现营业收入3.07亿元,同比增长5.09%;归母净利润1.1亿元,同比下降13.00%。收入层面,受2025年以来存储涨价影响,2026年终端需求承压,OLED在手机领域增长节奏放缓,公司一季度营业收入同比下滑8.20%,伴随2026年行业内第8.6代OLED产线陆续开始量产,受此催化公司二季度陆续收到新产线材料订单,因此二季度营业收入环比增长30.54%,推动上半年整体营收规模保持正增长。利润层面,公司综合毛利率继续维持较好水平,上半年公司研发投入3,844.04万元,同比增长19.88%,叠加Q布新业务新增管理团队,导致研发费用及管理费用同比有所增加,再叠加美元汇率波动带来汇兑损失同比上升,多重因素共同造成上半年归母净利润同比回落。但从季度趋势来看,二季度归母净利润环比增长39.30%,公司盈利水平已呈现环比改善态势。