猜你想问
皖能电力上半年经营情况如何?
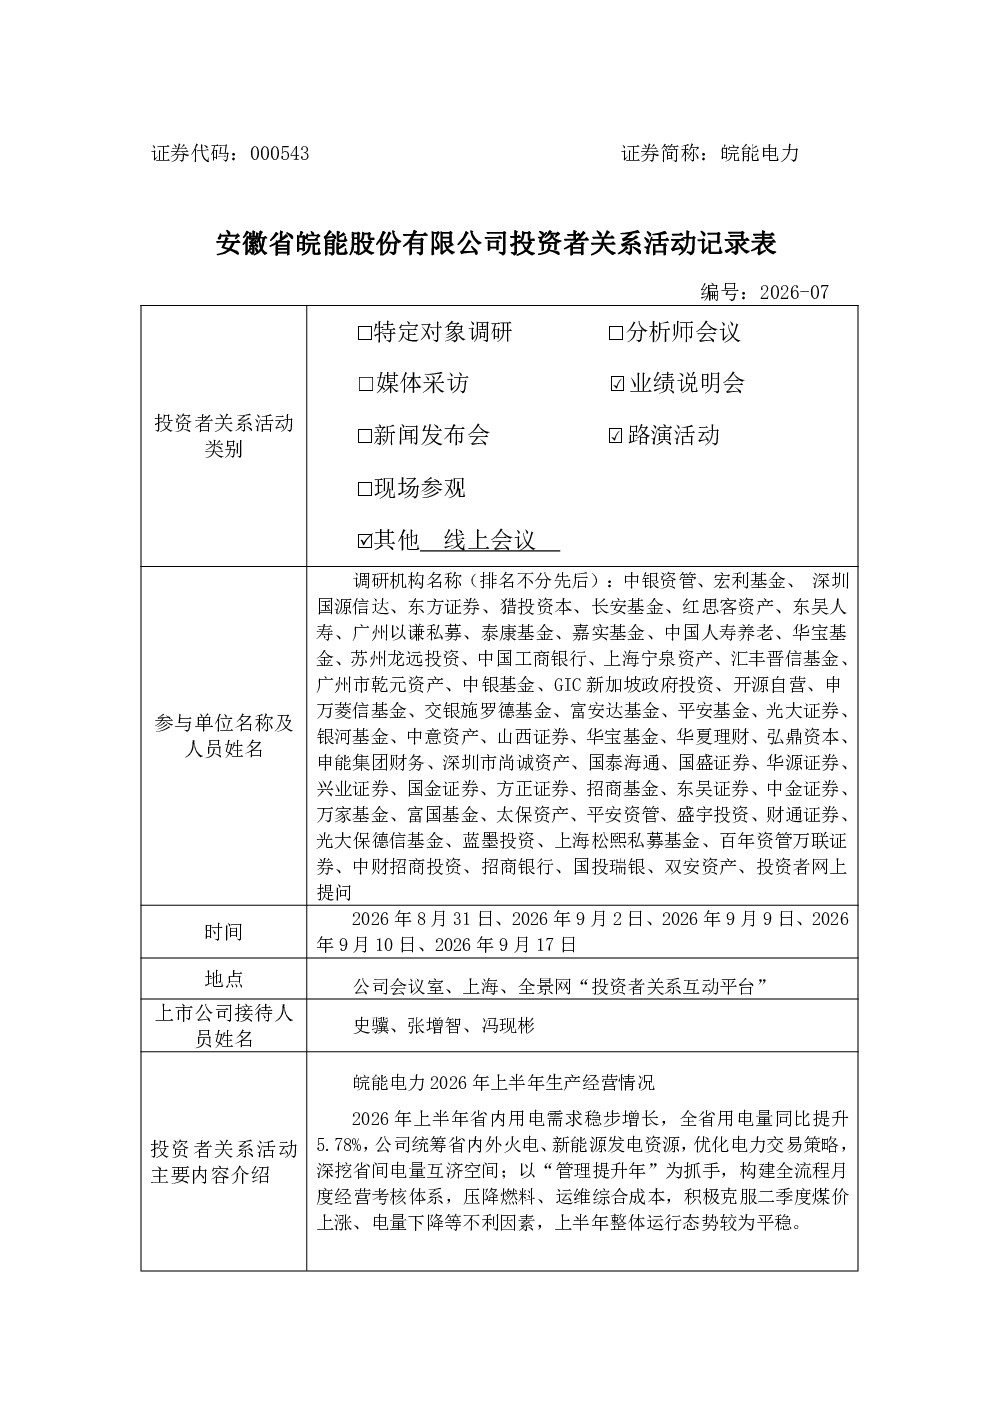
皖能电力上半年控股火电机组可比口径发电量同比下降不到3个百分点,综合销售电价下降略微超过2分/千瓦时。公司通过长协煤全覆盖、市场协议煤和现货煤动态补充等措施应对煤炭价格上涨,下半年将重点推进长协煤履约和扩大掺烧范围以降本。新疆两座电厂上半年发电量略有增长,度电利润约1毛钱,电力消纳有长期协议保障,机组利用小时数稳定,是公司业绩安全垫。
皖能电力未来发展规划有哪些?
皖能电力未来资本开支主要投向风光新建项目、抽蓄前期投入、存量机组改造。资金来源综合使用自有经营现金流、项目专项融资和债务融资,整体资产负债率维持在稳健区间。新能公司并表后对上市公司利润贡献为2.68亿元。可控核聚变项目方面,公司通过皖能丰禾聚变间接持有聚变新能3.45%股权,现阶段以技术研发、场景试验为主,中长期将持续跟踪技术迭代,待商业化条件成熟后加大协同投入,当前对年度利润影响较小,以战略布局为主。
火电行业发展趋势如何?
火电行业面临成本上升和结构调整压力,公司通过长协煤锁定成本、拓展新能源业务应对挑战。未来火电将向高效、低碳方向发展,公司存量机组改造和新建风光项目将提升竞争力。新疆电厂等优质资产提供业绩安全垫,但整体行业仍需关注政策变化和市场竞争。
皖能电力当前市场状况怎样?
皖能电力上半年发电量和电价略有下滑,但公司通过成本管控和多元化经营保持稳健。新疆电厂等核心资产表现稳定,新能源业务贡献逐步提升。公司资产负债率维持在合理水平,财务风险可控。但煤炭价格波动仍是主要挑战,需持续关注供需变化。
皖能电力投资风险有哪些?
皖能电力面临的主要风险包括:煤炭价格波动导致成本上升,电力消纳不确定性,新能源项目建设和运营风险。此外,政策调整可能影响火电业务,可控核聚变项目商业化前景尚不明朗,需持续跟踪技术进展。公司财务杠杆虽稳健,但需关注未来资本开支带来的压力。
你可能感兴趣
皖能电力投资者关系管理信息202417
未知机构2024-09-30
皖能电力(000543)-电话交流会
公用事业未知机构2022-03-22
皖能电力000543火电装机加速,多维布局寻求突破
公用事业西南证券2023-08-25
皖能电力(000543)-电话交流会
公用事业未知机构2022-03-27
粤电力A投资者关系管理信息(1)
未知机构2024-09-23
黔源电力投资者关系管理信息
未知机构2024-11-20
000539 粤电力A 000539粤电力A投资者关系管理信息20260910
未知机构2026-09-10
粤电力A投资者关系管理信息
未知机构2024-10-15
长源电力投资者关系管理信息
未知机构2024-08-02
晋控电力投资者关系管理信息
未知机构2024-07-19