猜你想问
金隅集团2026年半年度业绩说明会报告核心内容是什么?
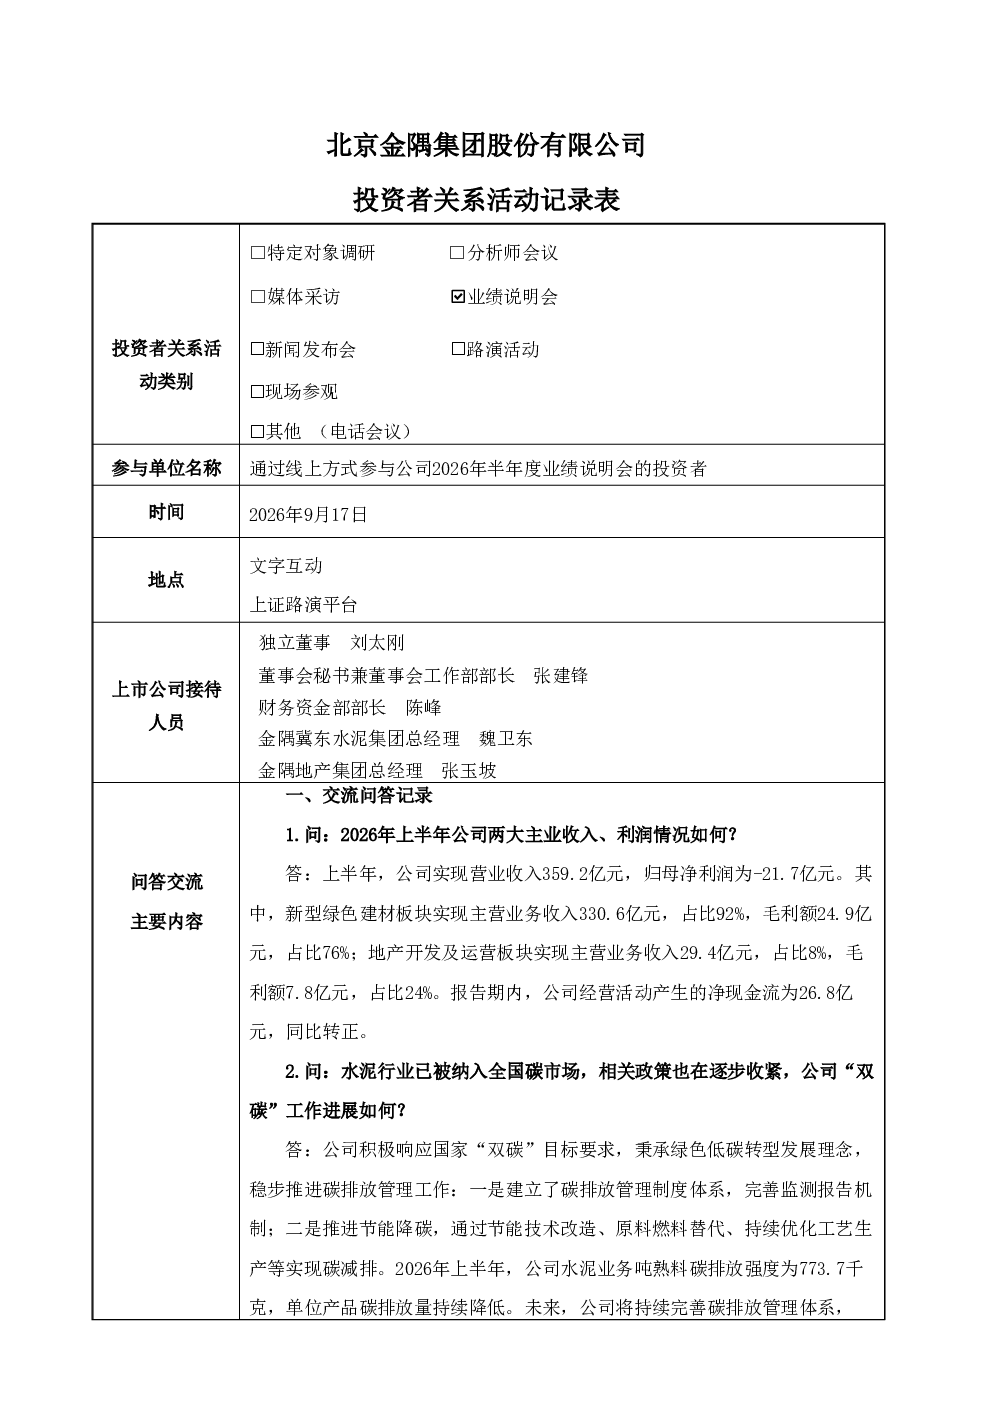
金隅集团2026年半年度业绩说明会报告显示,公司积极推动绿色低碳转型,巩固绿色低碳领域竞争优势。上半年水泥业务降本创效5.5亿元,房地产开发业务降控成本费用约2亿元;销售费用、管理费用、财务费用分别下降8.0%、6.7%、8.4%。新型建材业务包括干拌砂浆、涂料、岩纤板、岩棉等消费建材及产业链相关业务,综合毛利率约15%。融资成本方面,2026年6月末带息负债加权融资成本为2.60%,较2025年末降低17BP。新材料产业营收占比提升至25.9%,MPC磷酸镁胶凝材料实现产业化量产,6个光伏发电项目并网,新增装机容量13.95兆瓦。
金隅集团所处赛道/行业发展趋势如何?
金隅集团所处赛道聚焦绿色低碳与新型建材领域,行业发展趋势向好。公司通过推动绿色低碳转型巩固竞争优势,新型建材业务占比提升至25.9%,包括干拌砂浆、涂料等消费建材及产业链相关业务,综合毛利率约15%。新材料产业如MPC磷酸镁胶凝材料实现产业化量产,光伏发电项目并网,显示行业向新材料、新能源方向转型。同时,行业面临市场竞争加剧、原材料价格波动等挑战,需持续创新降本增效。
金隅集团报告重点分析了哪些方向?
金隅集团报告重点分析了绿色低碳转型、降本控费、新型建材业务发展及新质生产力进展。在绿色低碳方面,公司推动绿色转型巩固竞争优势;降本控费成效显著,上半年水泥业务降本创效5.5亿元,房地产开发业务降控成本费用约2亿元,销售费用、管理费用、财务费用分别下降8.0%、6.7%、8.4%。新型建材业务占比提升至25.9%,新材料产业营收占比达25.9%,MPC磷酸镁胶凝材料实现产业化量产。新质生产力方面,6个光伏发电项目并网,新增装机容量13.95兆瓦,牵头获批北京市重点实验室。
金隅集团所处市场现状如何判断?
金隅集团所处市场现状呈现绿色低碳与新型建材行业加速发展的态势。公司聚焦北京核心区域拿地,选择土地价值稀缺、去化确定性强的地块,显示市场对优质土地资源的需求。新型建材业务如干拌砂浆、涂料等毛利率约25%,高于综合毛利率15%,表明细分赛道存在结构性机会。融资成本持续下降,2026年6月末带息负债加权融资成本为2.60%,较2025年末降低17BP,反映公司财务状况稳健。但行业竞争激烈,原材料价格波动仍是主要挑战。
金隅集团研报存在哪些风险提示?
金隅集团研报提示行业未来前景预测、公司发展战略及经营规划存在不确定性。绿色低碳与新型建材行业受政策、市场环境变化影响较大,公司转型成效可能受外部因素制约。拿地计划需应对土地市场竞争加剧、去化不及预期等风险。降本控费成效可能因原材料价格波动、人工成本上升等因素减弱。新材料产业如MPC磷酸镁胶凝材料产业化进程存在技术迭代风险。光伏发电项目并网后,发电量受天气影响较大,需关注项目长期收益稳定性。