猜你想问
鑫科材料2026年半年度业绩说明会核心内容是什么?
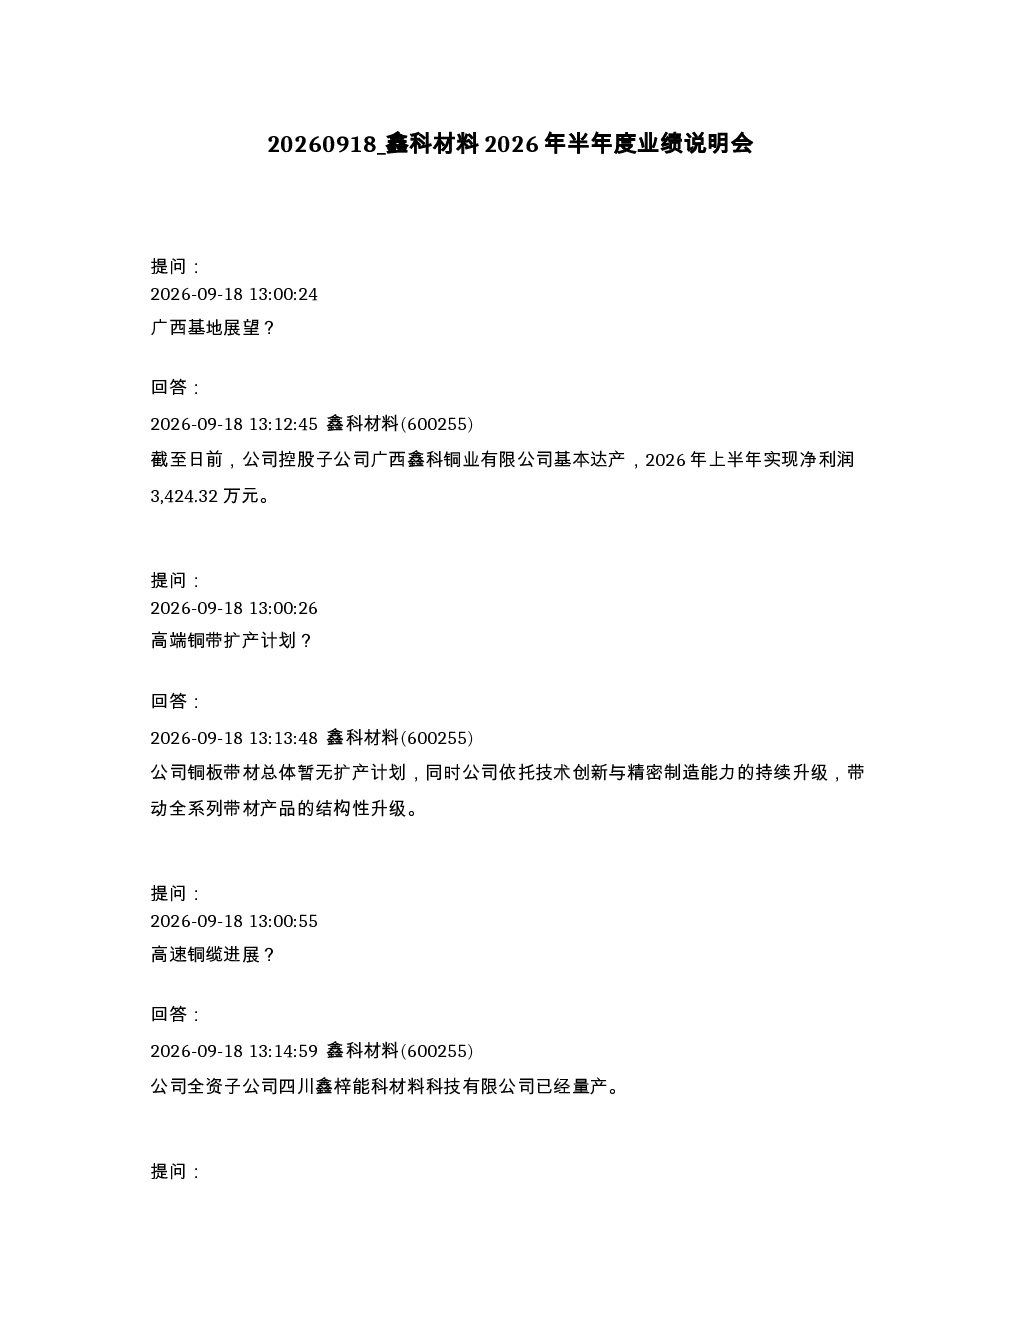
鑫科材料2026年半年度业绩说明会披露了控股子公司广西鑫科铜业有限公司已基本达产,上半年实现净利润3,424.32万元。公司暂无铜板带材扩产计划,但将通过技术创新与精密制造能力升级,推动产品结构性升级。全资子公司四川鑫梓能科材料科技有限公司于2026年7月1日投产,目前产量达到设计产能的30%,生产处于爬坡阶段。公司目前无增持计划,但在手订单充足。三季报业绩情况请关注公司指定信息披露媒体披露的公告。
铜行业发展趋势如何?
铜行业发展趋势受宏观经济环境与大宗商品价格波动影响较大。鑫科材料通过技术创新与精密制造能力升级,加速高端铜合金产品产能释放,提升产品加工费水平。同时,公司推进“结构调整、降本增效”战略,优化变动成本。行业整体需关注复杂宏观经济环境带来的挑战,但技术创新与产品结构升级是行业长期发展方向。
研报重点分析了哪些方向?
研报重点分析了鑫科材料的技术创新与精密制造能力升级对产品结构性升级的推动作用,以及全资子公司四川鑫梓能科材料科技有限公司的投产进展。此外,研报还关注了公司“结构调整、降本增效”战略的实施情况,包括通过技术创新提升产品加工费水平,以及通过降本增效路线图优化变动成本。
当前市场对鑫科材料有何判断?
当前市场对鑫科材料的判断主要基于其业绩表现和战略方向。公司股价在牛市中表现垫底,主要由于复杂宏观经济环境与大宗商品价格波动影响。公司推进“结构调整、降本增效”战略,但股价长期低位并非最佳状态。投资者需关注公司技术创新与精密制造能力升级的进展,以及子公司生产经营情况。
研报提示了哪些风险?
研报提示的主要风险包括宏观经济环境与大宗商品价格波动对公司业绩的影响,以及公司长期开担保维持运行带来的担保风险。此外,公司股价长期低位可能影响投资者信心,需关注公司如何通过技术创新与结构调整提升公司价值回报股东。公司目前无增持计划,但在手订单充足,需持续关注其经营状况。
你可能感兴趣
鑫源智造2026年半年度业绩说明会
未知机构2026-08-27
璞源材料2026年半年度业绩说明会
未知机构2026-08-18
惠科股份2026年半年度网上业绩说明会
未知机构2026-08-27
科华控股2026年半年度业绩说明会
未知机构2026-09-15
英科再生2026年半年度业绩说明会
未知机构2026-09-17
688237 超卓航科 超卓航科投资者关系活动记录表 2026年半年度业绩说明会
未知机构2026-09-04
电科数字2026年半年度业绩说明会
未知机构2026-09-16
蓝科高新2026年半年度业绩说明会
未知机构2026-09-15
赛科希德2026年半年度业绩说明会
未知机构2026-09-17
大庆华科2026年半年度业绩说明会
未知机构2026-09-18