猜你想问
锦好医疗投资者关系活动记录表核心内容是什么?
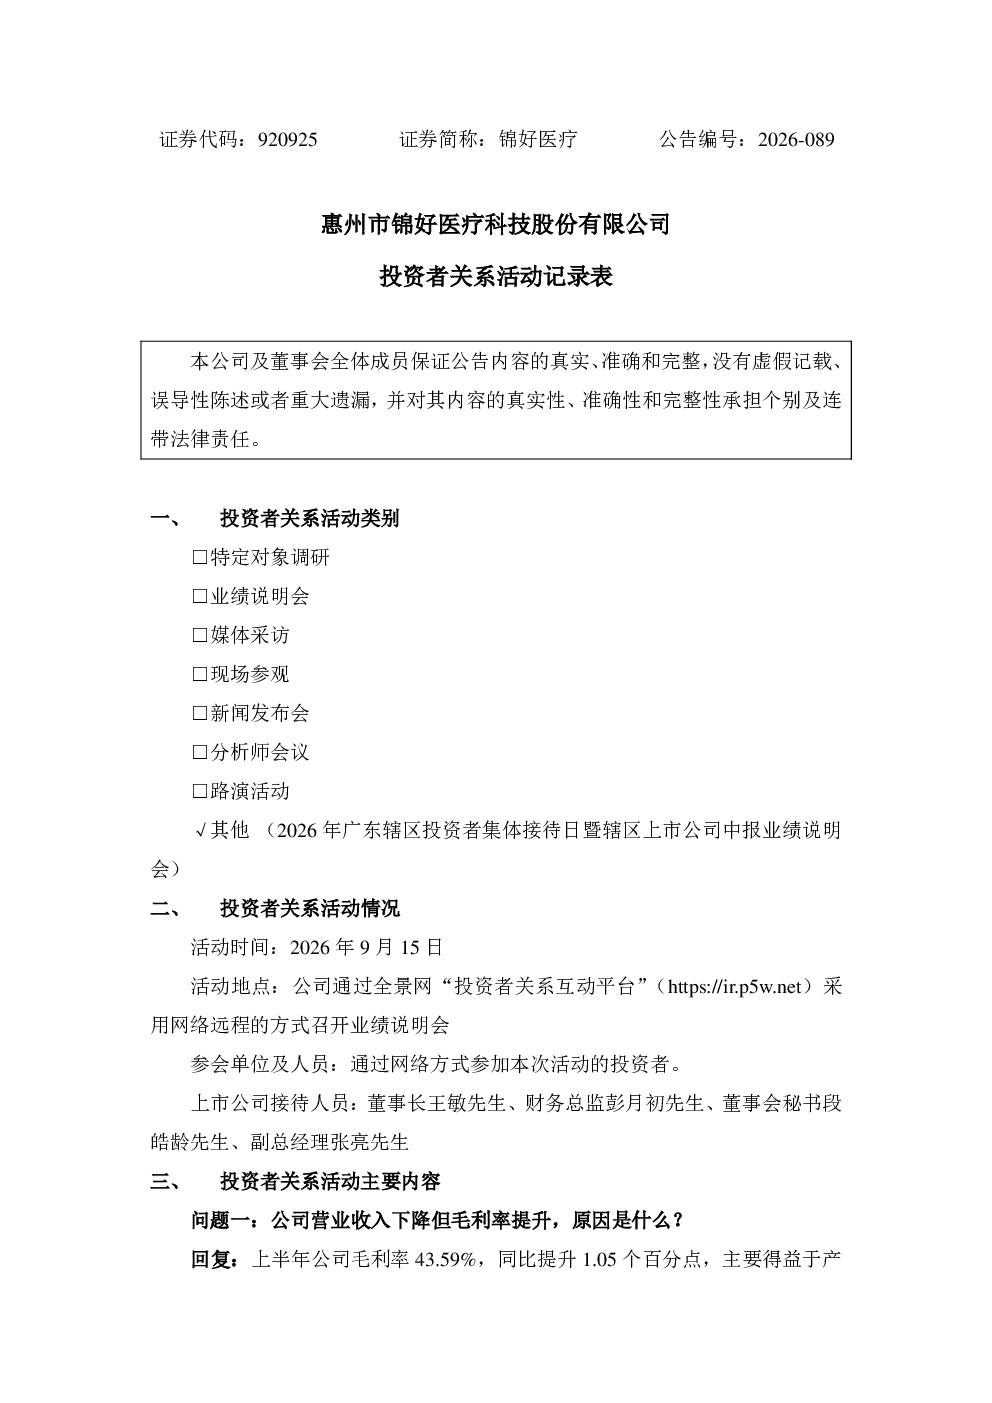
锦好医疗投资者关系活动记录表显示,公司参加了2026年广东辖区投资者集体接待日暨辖区上市公司中报业绩说明会,活动时间为2026年9月15日,采用网络远程方式。会议中,公司管理层(董事长王敏、财务总监彭月初等)就公司业绩、战略等问题进行了详细说明。报告期内,公司营业收入1.06亿元,同比下降6.83%,毛利率提升至43.59%,但归母净利润由盈转亏至-597.64万元。公司重点介绍了自有品牌发展、汇率风险应对、财务结构等方面的情况。
听力行业发展趋势如何?
听力行业正经历数字化转型和品牌化升级。随着人口老龄化加剧和消费升级,消费者对听力解决方案的需求日益增长,尤其对智能化、个性化助听设备的需求提升。国内市场方面,本土品牌通过技术积累和渠道拓展逐步抢占市场份额,但国际品牌仍具优势。海外市场,特别是美国OTC市场,为国内企业提供了新的增长空间。未来,行业竞争将聚焦于技术创新、品牌建设和渠道优化,AI技术的应用将推动行业向智能化方向发展。
锦好医疗报告重点分析了哪些方向?
锦好医疗报告重点分析了公司业绩结构优化、自有品牌发展战略、财务风险控制及海外市场布局。公司通过优化产品结构(自有品牌收入占比约30%)、加强成本管控(助听器芯片成本下降)提升毛利率,但面临汇兑损失、品牌转型投入等压力。公司积极拓展海外市场,特别是美国OTC市场,并加大AI应用研发。同时,公司也关注应收账款风险和短期借款管理,财务结构稳健,资产负债率维持在15.83%。
当前锦好医疗的市场现状如何?
锦好医疗当前市场现状呈现结构性变化。公司国内市场面临部分ODM客户调整和听力连锁机构经营压力,但自有品牌线上C端业务增长超60%,显示出业务结构优化的积极趋势。海外市场方面,公司在美国OTC市场处于品牌培育期,虽然美国子公司亏损,但公司正动态优化资源配置。整体来看,公司正处于转型期,既有挑战也有机遇,未来发展效果存在不确定性。
锦好医疗研报有哪些风险提示?
锦好医疗研报提示的主要风险包括:业绩波动风险,公司收入下降、亏损转增,毛利率提升存在不确定性;汇率风险,海外收入占比约90%,汇率波动对公司盈利有显著影响;市场竞争风险,自有品牌发展面临激烈的市场竞争和需求变化;财务风险,短期借款虽正常,但理财收益率及投入产出存在不确定性;政策风险,政府补助减少可能影响公司短期盈利。此外,公司业务规划和股价提振方案均不构成承诺,投资者需关注实际经营进展。