猜你想问
国债板块增仓首位的背后原因是什么?
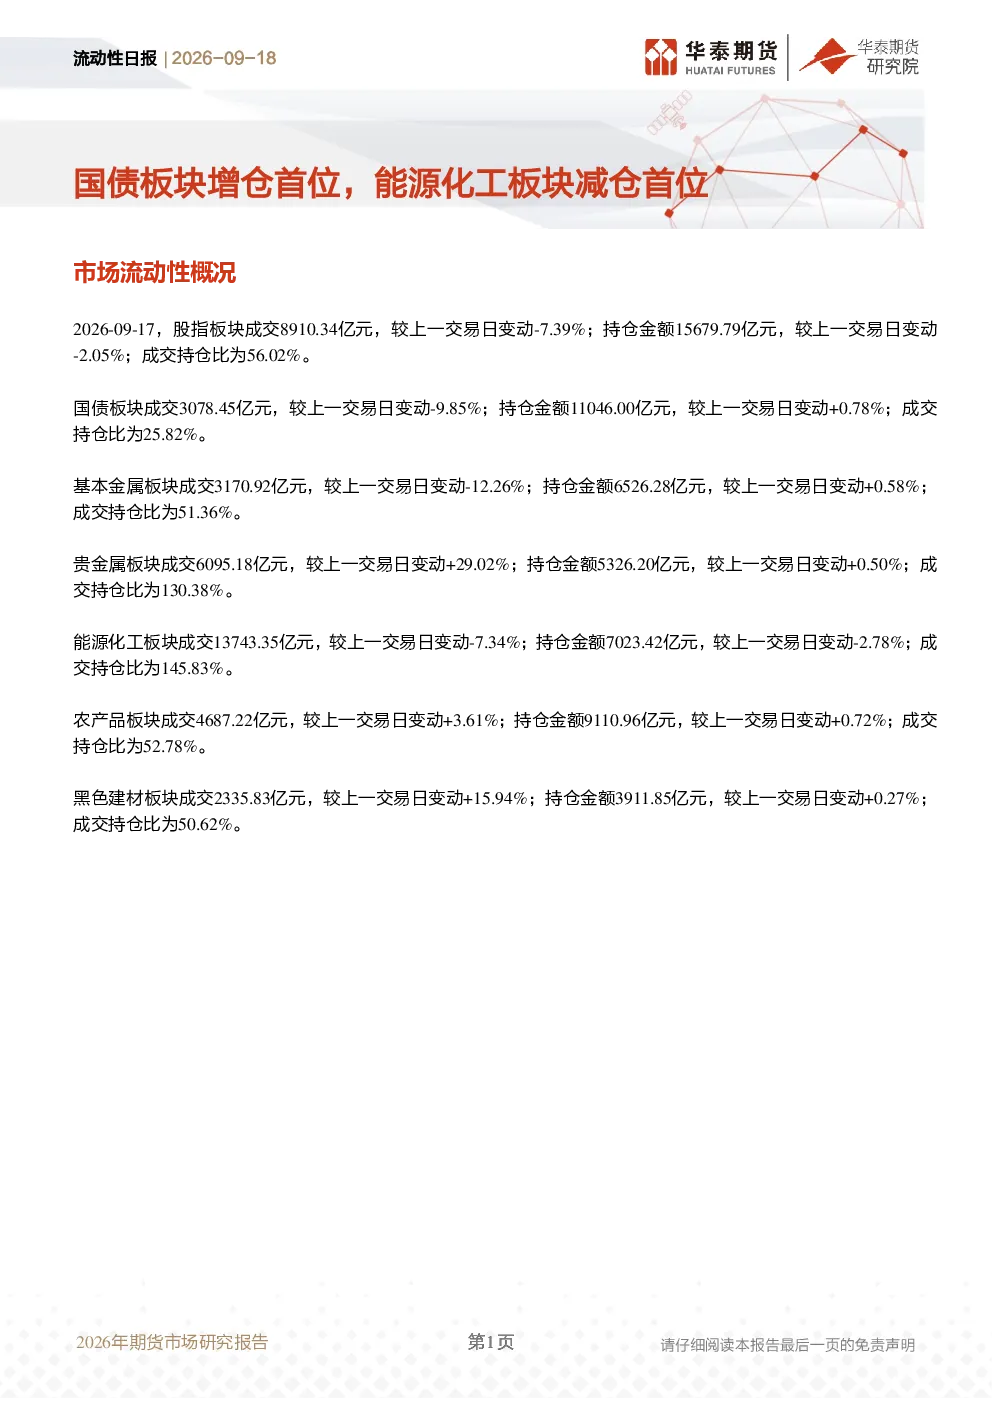
国债板块增仓首位主要反映市场对国债配置需求的相对稳定,尽管成交额有所下降,但持仓金额微增。这可能与投资者寻求避险情绪有关,国债作为低风险资产,在市场波动时往往受到资金青睐。此外,国债板块的成交持仓比虽最低,但略有上升,表明资金仍在逐步流入。需要注意的是,国债板块的流动性指标变化相对温和,需结合宏观经济环境和政策动向进一步分析其长期趋势。
能源化工板块减仓首位是否预示行业下行?
能源化工板块减仓首位主要表现为成交额下降,但成交持仓比依然较高,显示该板块仍具备较强的资金吸引力。减仓可能源于短期获利了结或市场情绪波动,而非行业基本面恶化。从历史数据看,能源化工板块的流动性指标常受供需关系和国际贸易影响,波动性相对较大。投资者应关注行业供需变化、国际油价走势以及环保政策等因素,以判断板块中长期发展潜力。
贵金属板块资金流入明显的原因是什么?
贵金属板块资金流入明显主要得益于其成交持仓比大幅提升,反映资金集中度较高。这通常与宏观经济不确定性增加、地缘政治风险上升或汇率波动有关,投资者倾向于配置避险资产。此外,贵金属板块的成交额和持仓金额均呈现增长态势,表明市场对该板块的认可度提升。但需注意,贵金属板块价格易受多种因素影响,短期波动较大,需结合全球宏观经济环境和市场情绪综合判断。
各板块成交持仓比如何反映市场资金流向?
各板块成交持仓比是反映市场资金流向的重要指标。成交持仓比越高,表明资金在该板块的配置越集中;反之则表示资金分散。例如,贵金属板块成交持仓比显著提升,显示资金在该板块的配置需求增加;而国债板块成交持仓比最低,则表明资金配置相对分散。投资者可通过分析各板块成交持仓比的变化,把握市场资金流向和潜在的投资机会。但需注意,成交持仓比受多种因素影响,需结合其他流动性指标综合判断。
本报告提示的主要风险是什么?
本报告提示的主要风险在于市场流动性结构性分化可能加剧。贵金属板块资金流入可能推高其价格,而股指板块和部分工业品板块的资金流出可能引发短期波动。此外,各板块成交持仓比的变化可能受短期因素影响,如政策变动、地缘政治事件等,这些因素可能导致市场流动性指标异常波动。投资者需关注宏观经济环境、政策动向以及行业供需变化,以规避潜在风险。