猜你想问
这份研报主要分析了哪些股指期权的市场数据?
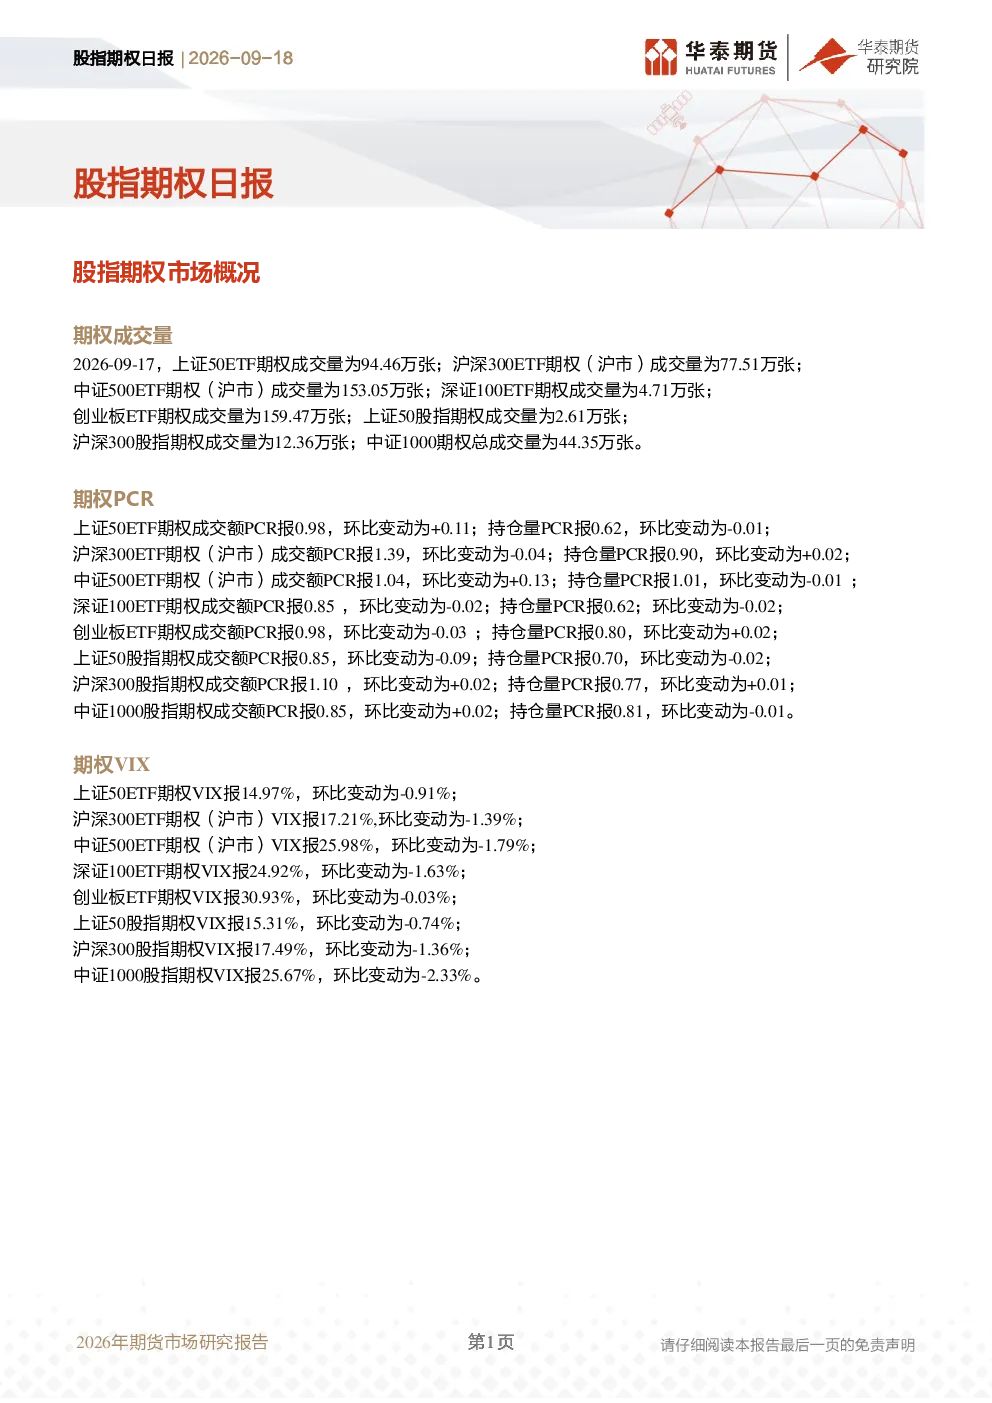
本研报主要分析了2026年9月17日上证50ETF期权、沪深300ETF期权、中证500ETF期权、深证100ETF期权、创业板ETF期权、上证50股指期权、沪深300股指期权和中证1000股指期权的成交量、PCR指标及VIX指数。数据显示中证500ETF期权和创业板ETF期权成交量较高,多数期权市场情绪较为均衡,VIX指数普遍下降,反映市场波动率有所降低。
股指期权市场未来的发展趋势如何?
从本研报数据来看,股指期权市场成交量较为活跃,PCR指标多数显示市场情绪均衡,部分品种如沪深300ETF期权成交额PCR接近1.4,表明市场看涨情绪较浓。VIX指数普遍下降,反映市场波动率有所降低,投资者避险情绪减弱。中证1000股指期权VIX环比降幅最大,显示该市场波动率下降明显。整体趋势显示市场活跃度提升,波动率趋于稳定。
研报重点分析了哪些方向?
本研报重点分析了主要股指期权的成交量、PCR指标和VIX指数三个维度。成交量方面,中证500ETF期权和创业板ETF期权表现突出;PCR指标显示多数期权市场情绪较为均衡,沪深300ETF期权成交额PCR接近1.4,看涨情绪较浓;VIX指数普遍下降,市场波动率降低,投资者避险情绪减弱。
当前股指期权市场的现状如何?
当前股指期权市场整体成交量较为活跃,尤其是中证500ETF期权和创业板ETF期权成交量较高。PCR指标多数显示市场情绪较为均衡,部分品种如沪深300ETF期权成交额PCR接近1.4,表明市场看涨情绪较浓。VIX指数普遍下降,反映市场波动率有所降低,投资者避险情绪减弱。中证1000股指期权VIX环比降幅最大,显示该市场波动率下降明显。
阅读这份研报需要注意哪些风险提示?
本研报数据仅反映2026年9月17日股指期权市场情况,不构成任何投资建议。市场波动较大时,期权价格可能剧烈变动,投资者需关注自身风险承受能力。PCR指标和VIX指数虽能反映市场情绪和波动率,但无法完全预测未来市场走势。此外,不同股指期权的风险特征存在差异,投资者需结合自身投资策略谨慎决策。