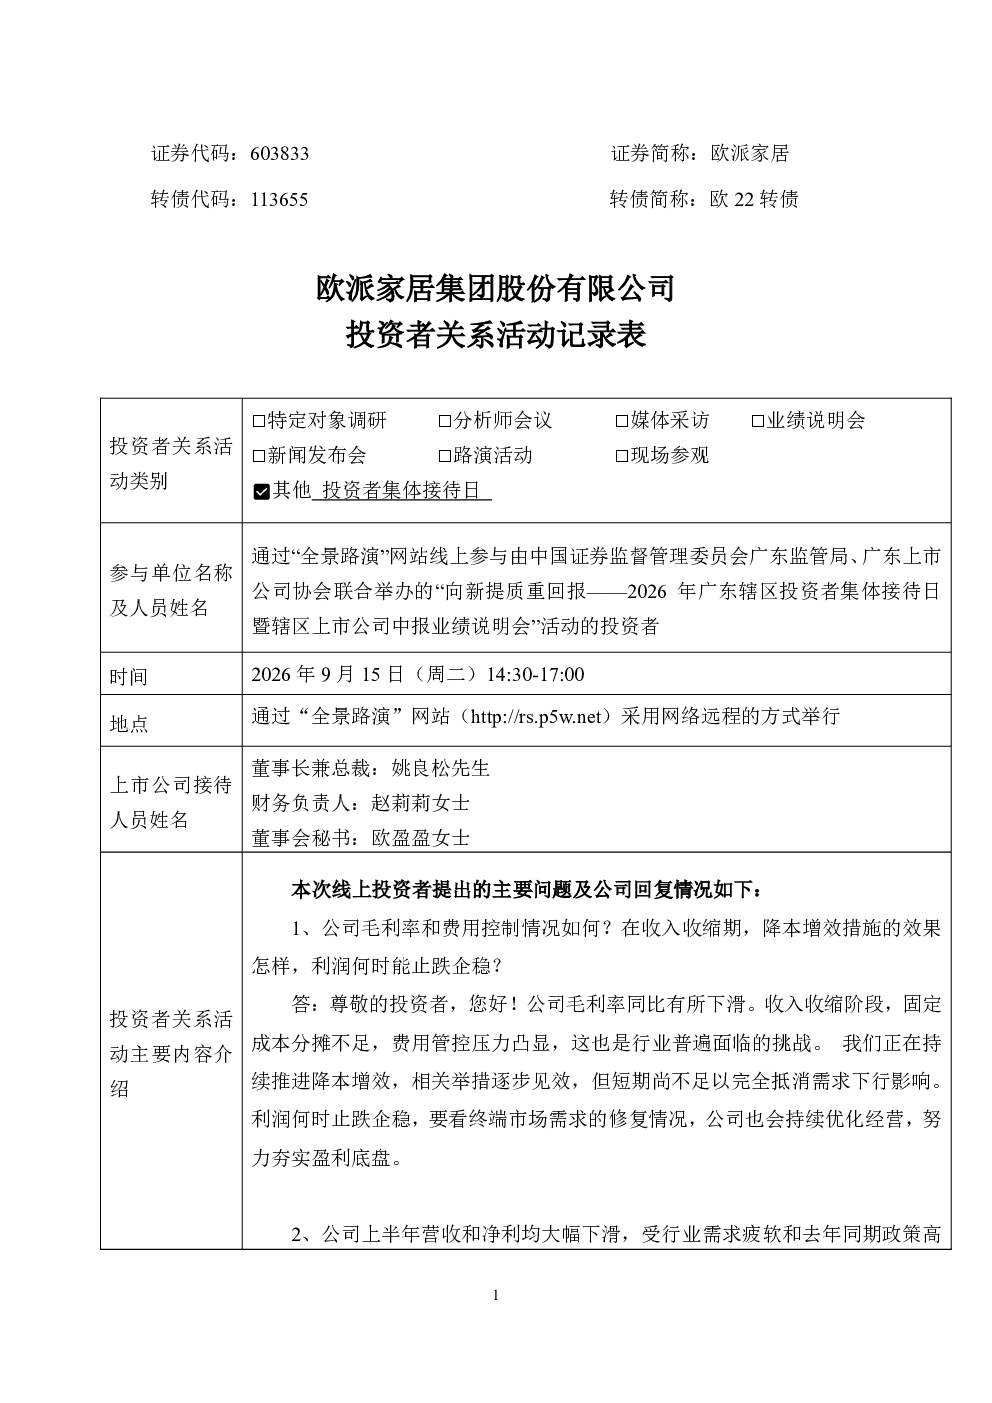
- 公司毛利率同比下滑,费用管控压力凸显,降本增效措施逐步见效但短期难以完全抵消需求下行影响,利润止跌企稳需看市场需求修复。
- 上半年营收和净利大幅下滑,受行业需求疲软和去年同期政策基数影响。公司对未来保持审慎乐观,对穿越行业周期、稳住基本盘保持信心,将持续推进改革、优化经营以应对市场变化。
- 渠道改革以"提质增效"为核心,由规模扩张转向质量提升。截至2026年6月末,门店总数6,903家,较2025年末净减少442家,经销商体系整体运营平稳。后续改革成效将结合市场形势动态体现。
- 经营现金流明显下降,主要受营收同比下滑、上年同期政策带动预收订单较高、本期应付票据集中到期兑付等因素影响。公司将持续强化营运资金与现金流管控,严控资本开支,保持合理流动性,严控应收和库存风险。
- 公司将继续聚焦主业、提升经营质量,以扎实经营和持续回报回馈投资者。后续如有分红、回购等相关计划,将严格按照法律法规的要求履行审议程序并及时履行信息披露义务。