猜你想问
这份研报主要讲了什么内容?
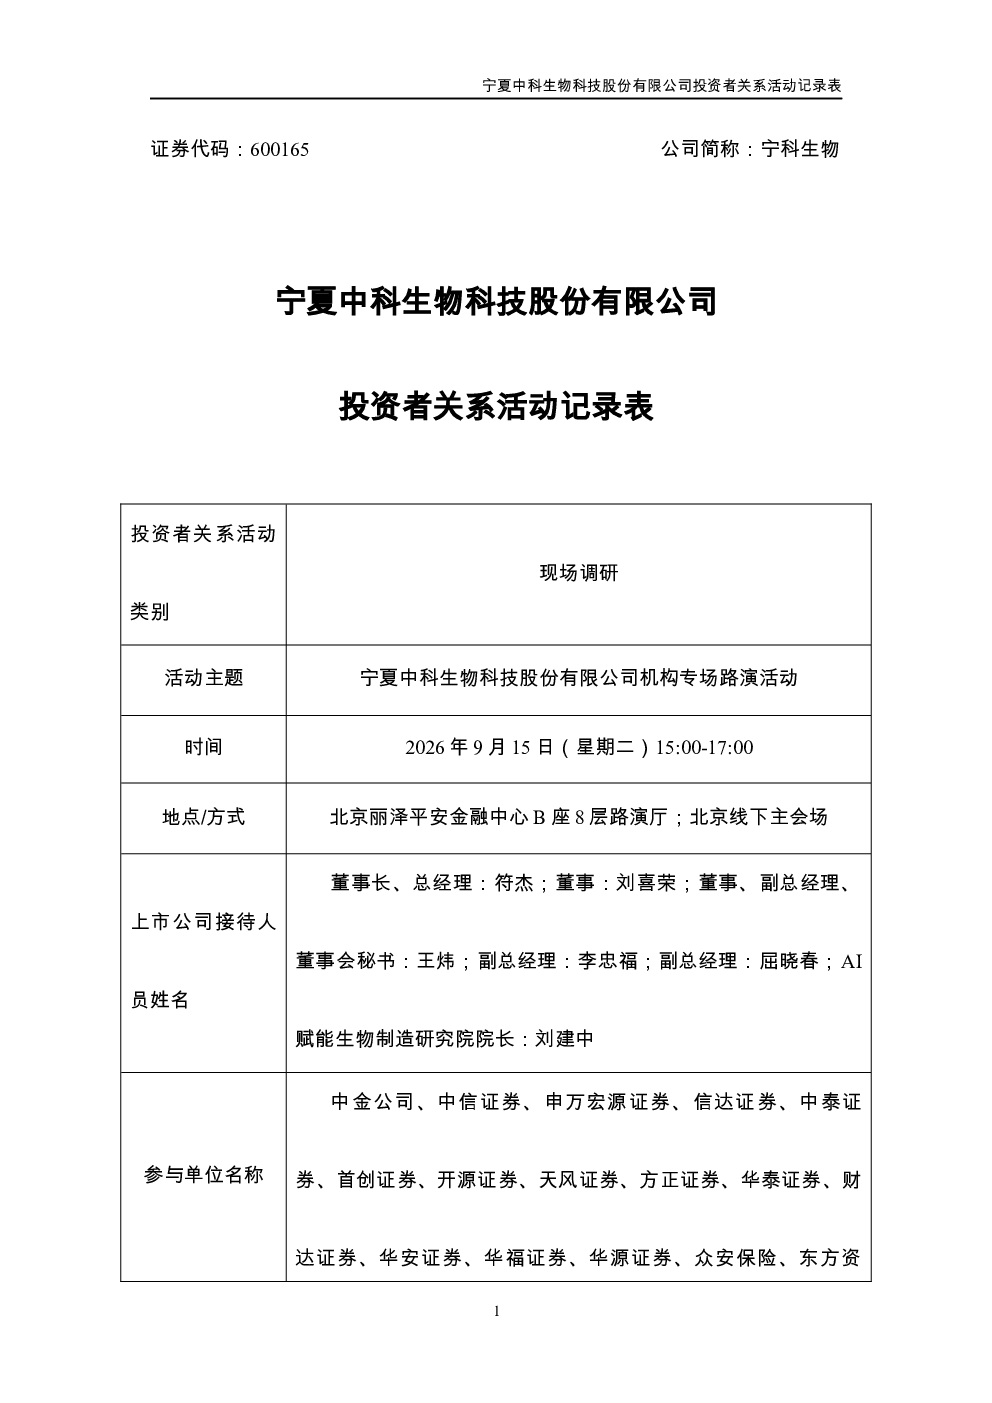
这份研报详细介绍了宁夏中科生物科技股份有限公司的基本情况,包括其机构路演活动。报告重点分析了公司产能利用率的变化,指出2025年末完成破产重整后,2026年上半年产能利用率较低(6-8成),预计年底提升至60-70%。技改是提升产能利用率的瓶颈,旨在优化工艺、降低成本。此外,报告还探讨了公司客户结构,指出海外收入占比极低,主要原因是缺乏稳定的生产经营环境,无法进入海外客户供应商认证体系。目前销售渠道以直销为主(超过50%),2025年产品价格差异较大,部分粗品售价为2万元/吨。
高端尼龙产品行业发展趋势如何?
报告认为高端尼龙产品应用推广需较长时间,未来2-3年预计持续增长,但能否爆发式增长尚不明确。公司将持续扩大产能,提升利用率,确保产品质量稳定。这表明高端尼龙产品市场仍处于发展初期,需要时间和持续的技术创新来推动应用推广。公司在产能和产品质量方面的持续投入,将有助于抓住市场增长机遇。
研报重点分析了宁科生物的哪些方面?
研报重点分析了宁科生物的产能利用率、客户结构、下游需求、新建项目以及专利侵权事项。在产能利用率方面,报告详细描述了公司产能利用率的变化趋势和技改瓶颈。在客户结构方面,报告指出公司海外收入占比极低,主要原因是缺乏稳定的生产经营环境。在下游需求方面,报告认为高端尼龙产品应用推广需较长时间,未来2-3年预计持续增长。在新建项目方面,报告介绍了公司宣布的5万吨癸二酸等二元酸项目和1万吨癸二胺等二元胺项目,该项目是公司“长链高端尼龙单体战略”和“双核驱动”战略的关键。
宁科生物当前的市场状况如何?
宁科生物2025年末完成破产重整,2026年上半年产能利用率较低(6-8成),预计年底提升至60-70%。公司海外收入占比极低,主要原因是缺乏稳定的生产经营环境,无法进入海外客户供应商认证体系。目前销售渠道以直销为主(超过50%),2025年产品价格差异较大,部分粗品售价为2万元/吨。这些数据表明公司在破产重整后仍面临产能利用率和市场拓展方面的挑战,但公司正在通过技改和新建项目来提升产能利用率和市场竞争力。
研报中提示了哪些风险?
研报中提示了宁科生物在产能利用率提升方面的风险,即技改是提升产能利用率的瓶颈,可能导致产能利用率提升不及预期。此外,公司海外收入占比极低,主要原因是缺乏稳定的生产经营环境,无法进入海外客户供应商认证体系,这可能限制公司海外市场拓展。在下游需求方面,报告认为高端尼龙产品应用推广需较长时间,未来2-3年预计持续增长,但能否爆发式增长尚不明确。这些风险提示表明公司在发展过程中仍面临一定的挑战,需要持续关注其产能利用率提升和市场拓展进展。