猜你想问
风神股份2026年半年度业绩说明会核心内容有哪些?
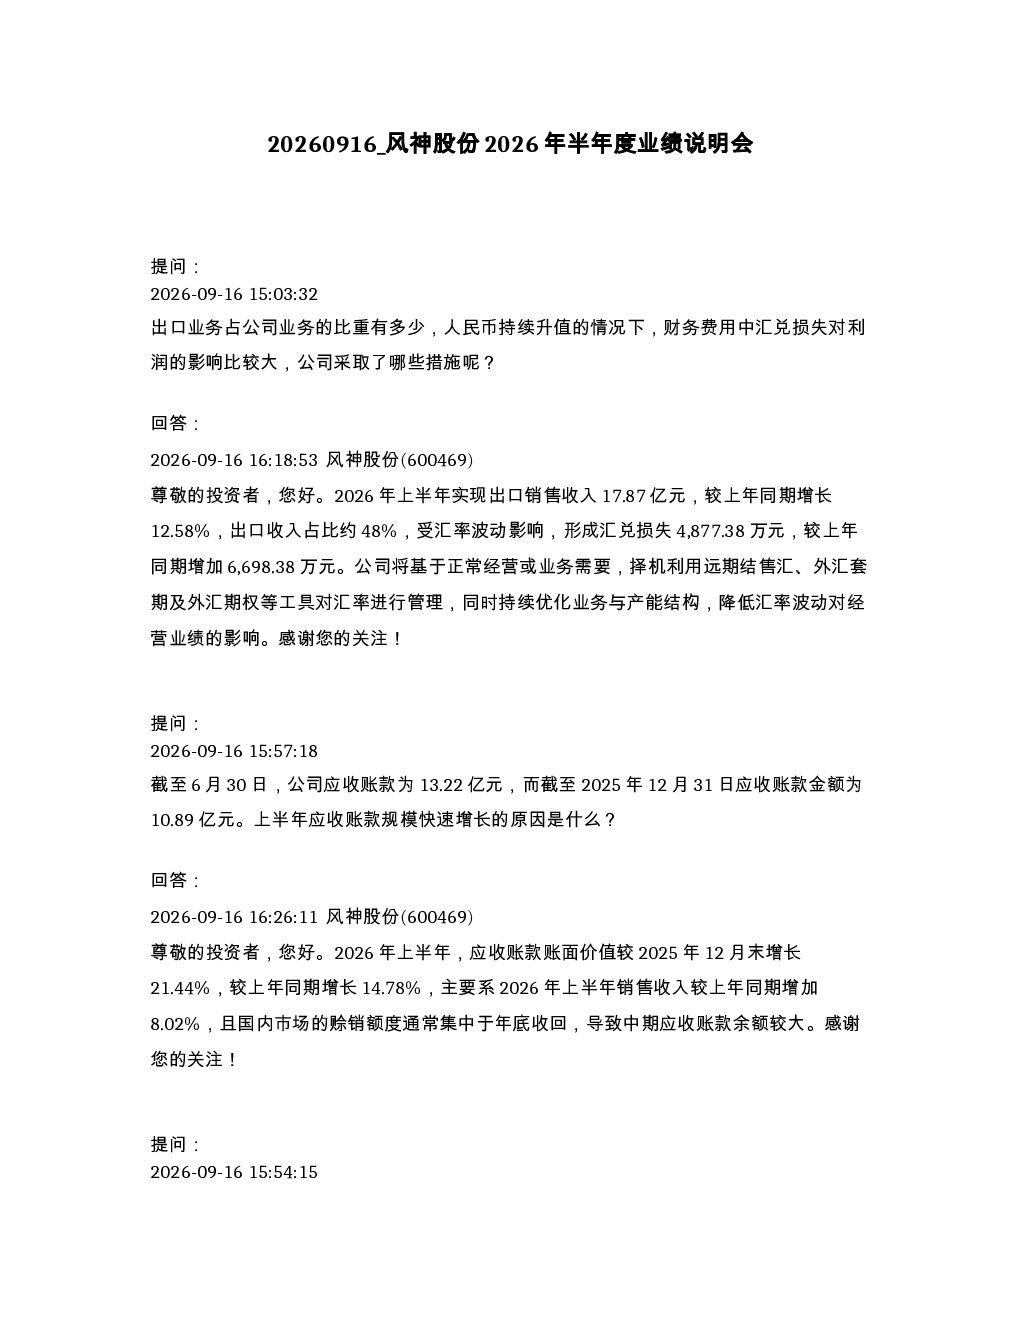
报告显示,2026年上半年公司出口销售收入17.87亿元,同比增长12.58%,占比约48%。受汇率波动影响产生汇兑损失4,877.38万元。应收账款增长21.44%,主要因销售收入增长及国内市场赊销。公司通过电商平台比价、远期采购等方式降低原材料成本。营收和净利润同比双增长,得益于产品结构升级和明星产品战略。
轮胎行业发展趋势如何?
轮胎行业正经历产品结构升级,巨型工程子午胎、特种轮胎市场需求增长。国内市场依托明星产品稳固配套,海外市场通过渠道下沉拓展非公路轮胎。行业竞争加剧,企业需优化产品结构、深化渠道下沉以提升竞争力。未来增长点包括工程胎、海外产能及特种轮胎领域。
报告重点分析了哪些方向?
报告重点分析了出口业务占比及汇率风险管理,应收账款增长原因,原材料采购与价格应对策略,以及盈利改善措施。公司通过远期结售汇等工具管理汇率风险,优化采购方式降低成本。未来将依托明星产品战略稳固国内市场,并通过渠道下沉提高海外市场份额。
当前轮胎市场现状如何判断?
当前轮胎市场呈现结构性分化,工程胎、特种轮胎需求增长较快。出口业务占比高但受汇率波动影响,国内市场赊销额度集中导致应收账款增长。企业需积极应对原材料价格波动,优化库存管理。行业竞争激烈,企业需通过产品创新和渠道优化提升市场竞争力。
报告有哪些风险提示?
报告提示汇率波动风险,2026年三四季度天然橡胶价格存在不确定性。应收账款增长可能影响现金流,需关注回款情况。海外市场拓展面临政策及竞争风险,需谨慎布局。原材料价格波动可能导致成本上升,需加强供应链管理以应对风险。
你可能感兴趣
惠科股份2026年半年度网上业绩说明会
未知机构2026-08-27
芳源股份2026年半年度业绩说明会
未知机构2026-08-19
南钢股份2026年半年度业绩说明会
未知机构2026-08-26
福达股份2026年半年度业绩说明会
未知机构2026-09-08
东宏股份2026年半年度业绩说明会
未知机构2026-09-08
一拖股份 601038 2026年半年度业绩说明会
未知机构2026-09-09
300741 华宝股份 华宝股份2026年半年度业绩说明会投资者关系活动记录表
未知机构2026-09-03
屹唐股份2026年半年度业绩说明会
未知机构2026-09-03
远东股份2026年半年度业绩说明会
未知机构2026-09-08
605060 联德股份 联德股份2026年9月9日投资者关系活动记录表 2026年半年度业绩说明会
未知机构2026-09-09