猜你想问
倍轻松2026年半年度业绩报告核心内容有哪些?
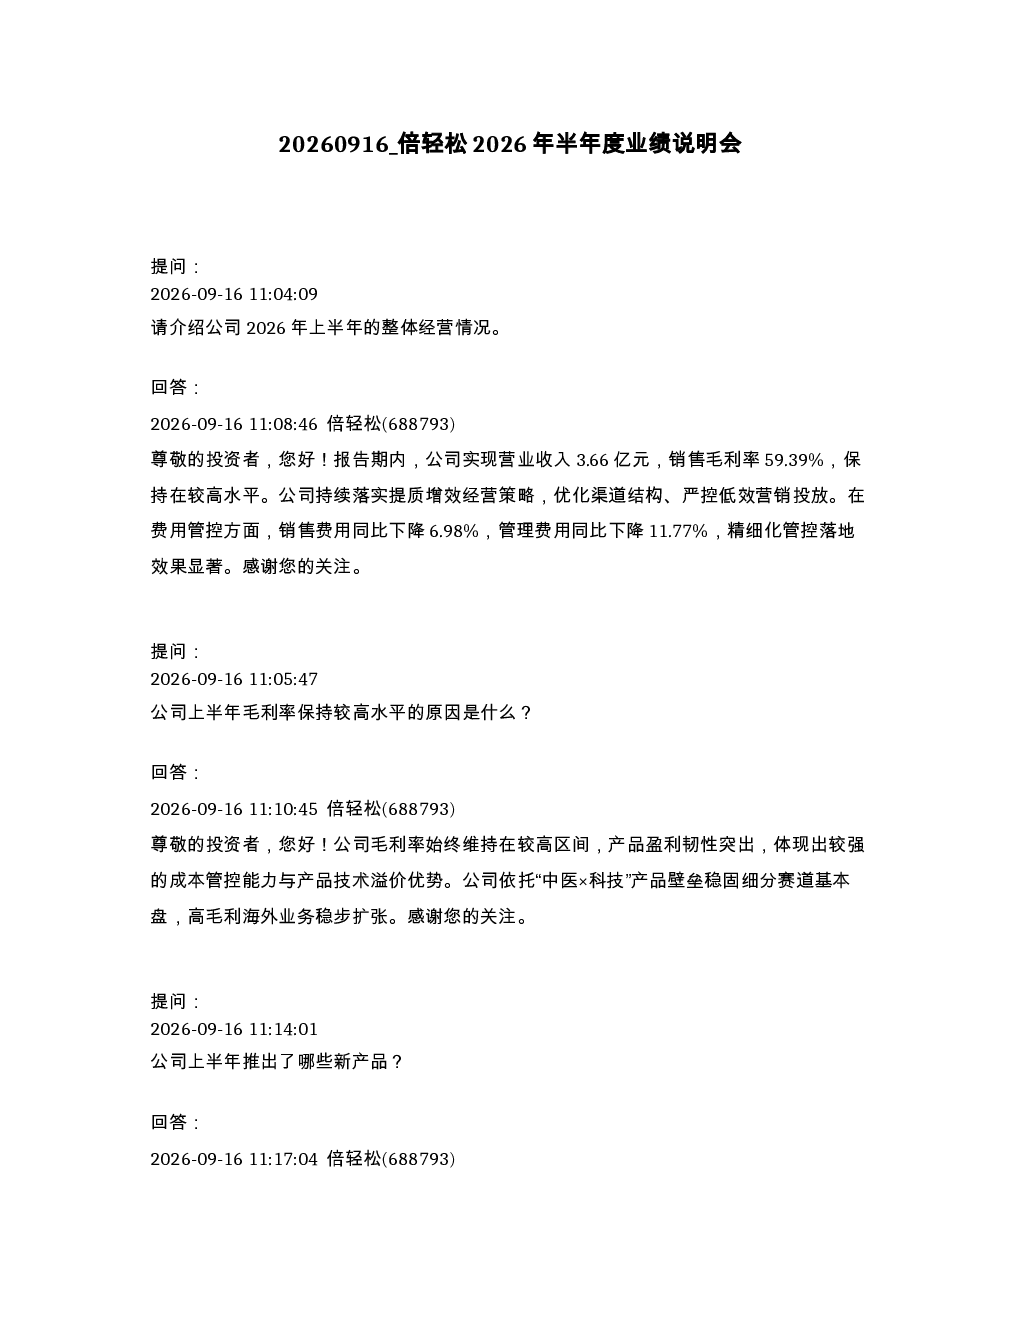
2026年上半年,倍轻松实现营业收入3.66亿元,销售毛利率59.39%,销售费用同比下降6.98%,管理费用同比下降11.77%,经营情况稳健。公司推出多款新产品,包括腰背按摩器Back 2Pro、肩颈按摩器N5mini S5等,并布局睡眠赛道的哄睡枕PS 1 Lite。研发投入达2321万元,新增专利授权98件。公司秉持“中医×科技”理念,创建“中医健康模型”及多模态理疗技术矩阵。国内线上渠道实现稳健增长,线下渠道调整为直营和加盟两部分。
按摩理疗行业发展趋势如何?
国内可选消费市场结构性变化,亚健康人群持续扩容,老龄化推进,推动按摩理疗、居家健康护理需求增长。预计到2029年,中国按摩市场规模将超过6000亿元,机器按摩领域市场规模将超过50亿元,CAGR约15.9%。国家政策亦支持健康产业和消费升级。
报告重点分析了哪些方向?
报告重点分析了公司产品矩阵的延伸,覆盖头部、眼部、颈部等多部位,并围绕出行、礼品、健康管理、美容养护、睡眠等方向开展新的应用场景。公司从国内“智能按摩第一股”逐步转向“硬件+服务+生态”三位一体的健康科技生态探索者,构建可持续发展的竞争壁垒。
当前按摩理疗市场现状如何?
倍轻松国内线上渠道实现稳健增长,重点发力抖音、小红书等内容电商平台。线下渠道调整为直营渠道和加盟渠道两部分,直营渠道精简至100家,重点保留核心交通枢纽渠道及中高端购物中心等优质网点。海外业务线上覆盖亚马逊、沃尔玛等多平台,线下采用“直营与国家代理双模式运营”,已开设5家直营店,并在东南亚地区布局逾150个销售网点。
倍轻松2026年半年度业绩报告有哪些风险提示?
报告未明确提及具体风险提示,但可关注公司新零售渠道履约体系升级向境外市场延伸的执行效果,以及从“智能按摩第一股”向“硬件+服务+生态”转型过程中可能面临的竞争加剧和技术迭代压力。研发投入和专利布局虽持续增强,但需关注技术壁垒的稳固性和市场接受度。
你可能感兴趣
603162 海通发展 福建海通发展股份有限公司投资者关系活动记录表 2026年半年度业绩说明会
未知机构2026-08-10
ST柳化2026年半年度业绩说明会
未知机构2026-08-10
嘉环科技2026年半年度业绩说明会
未知机构2026-08-12
新经典2026年半年度业绩说明会
未知机构2026-08-13
四方科技2026年半年度业绩说明会
未知机构2026-08-14
有研新材2026年半年度业绩说明会
未知机构2026-08-14
金杯电工2026年半年度业绩说明会核心纪要
未知机构2026-07-31
605228 神通科技 神通科技2026年半年度业绩说明会投资者关系活动记录表
未知机构2026-08-04
萤石网络2026年半年度业绩说明会
未知机构2026-08-03
汇嘉时代2026年半年度业绩说明会
未知机构2026-08-11