猜你想问
Medline Inc 近期重要会议报告有哪些核心内容?
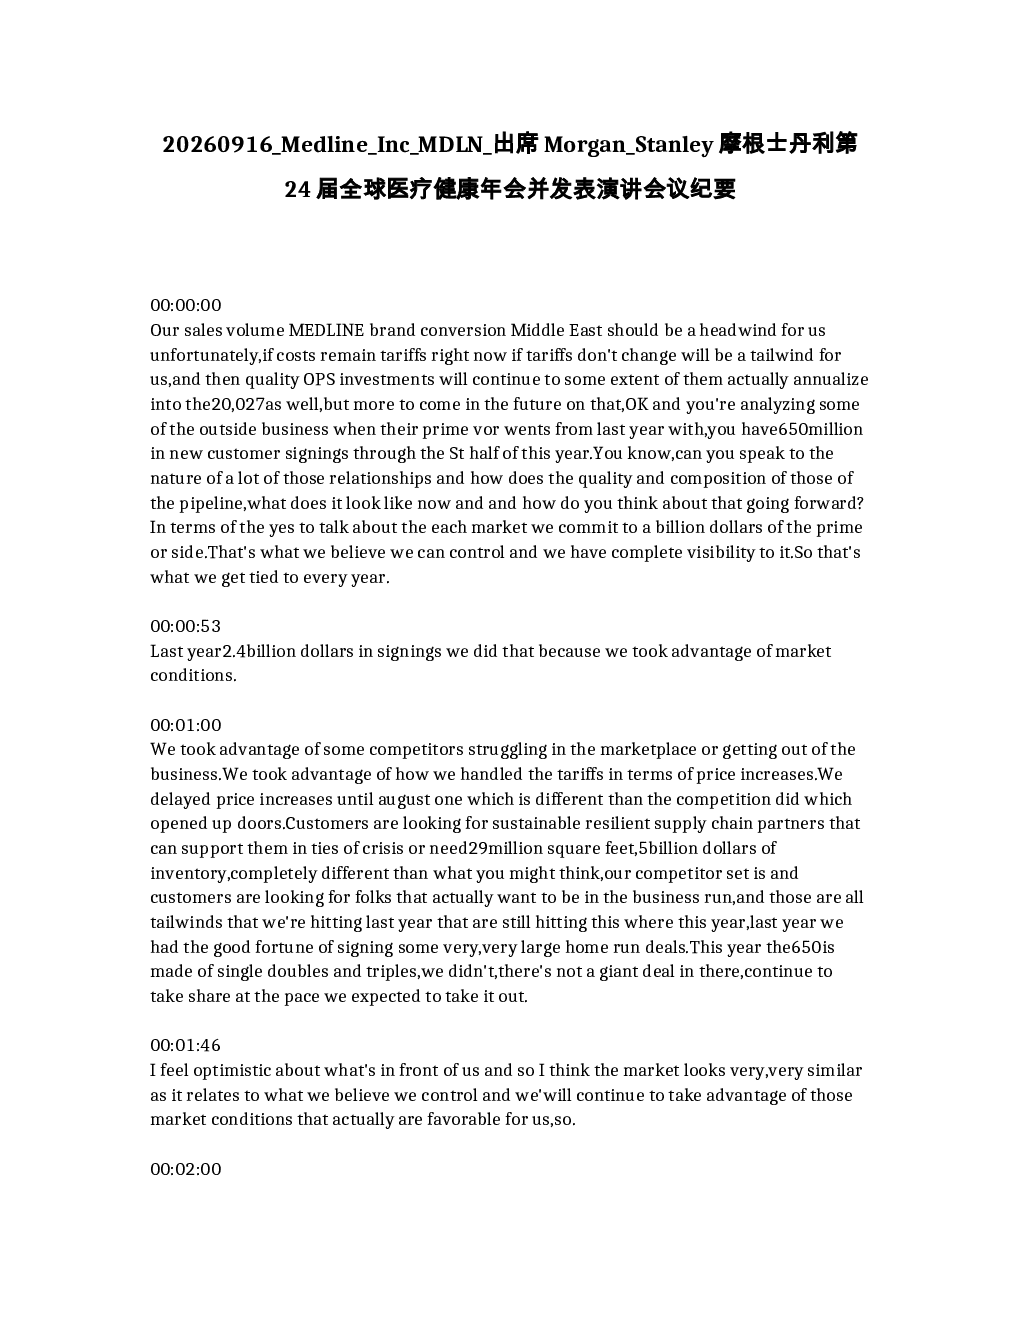
Medline Inc 近期参加了摩根士丹利第24届全球医疗健康年会并发表演讲。公司报告显示,MEDLINE品牌销售额转化成为逆风,但成本仍保持关税水平,若关税不改变将有利于公司。公司上半年新签了6.5亿美元的新客户,主要VorWents来自去年,通过抓住市场机遇,利用竞争对手困境或退出业务的时机,以及处理价格上涨的方式,成功签下了价值24亿美元的人才。公司拥有2900万平方英尺的库存,价值500亿美元,客户正在寻找可持续、有韧性的供应链合作伙伴。公司对当前形势感到乐观,将继续利用有利市况,提供与竞争对手不同的价值主张,为客户创造价值。
医疗健康行业发展趋势如何?
医疗健康行业发展趋势显示,公司上半年实现了非常出色的同店销售额增长,预计将看到医疗费用的上升和关注点的转移。在基础利用率趋势方面,公司指导中融入了对急性护理方面量度的关注。贫困患者的护理需求增加,以及无法获得保险的人群病情加重后才寻求医疗照顾,导致资源利用率上升。对于医院业务量和择期手术的敏感性,公司表示尚未看到疲软迹象,外科解决方案业务上半年增长了9%。公司预计未来几年将实现有机销售额增长、EBITDA增长和利润率进步,长期目标是达到10亿美元。
报告重点分析了哪些方向?
报告重点分析了MEDLINE品牌的发展机会和投资方向。MEDLINE品牌有50亿美元的转换机会,公司将通过有竞争力的分销商和主要渠道销售品牌产品,逐步提高品牌渗透率。公司认为内部投资和收购都可以创造增量价值,未来几年目标是将MEDLINE品牌的转化率提高到70-75%。公司在自有设施和基础设施方面进行了大量投资,包括自动门店拣选和Fact Pro、共生机器人等。公司将继续投资于自动化和差异化,提高交付吞吐量和质量。在资本配置方面,公司手头现金充足,正在评估几项潜在收购,理想交易规模在可获得的优质资产范围内。
当前医疗健康市场现状如何?
当前医疗健康市场现状显示,公司上半年实现了非常出色的同店销售额增长,预计将看到医疗费用的上升和关注点的转移。在基础利用率趋势方面,公司指导中融入了对急性护理方面量度的关注。贫困患者的护理需求增加,以及无法获得保险的人群病情加重后才寻求医疗照顾,导致资源利用率上升。对于医院业务量和择期手术的敏感性,公司表示尚未看到疲软迹象,外科解决方案业务上半年增长了9%。公司拥有2900万平方英尺的库存,价值500亿美元,客户正在寻找可持续、有韧性的供应链合作伙伴。公司对当前形势感到乐观,将继续利用有利市况,提供与竞争对手不同的价值主张,为客户创造价值。
研报提示了哪些风险?
研报提示了公司在中东地区的通货膨胀影响下,预计2026年将受到一定影响,但2027年将是一个成本高峰。公司在实验室和诊断基础领域看到了巨大的机遇,预计有30%的可转换机会。公司已在该领域投入多年,并预计整体组织能够向前发展。在牙科领域,公司通过收购Sinclair牙科业务进入了该市场,并正在评估整体格局,包括服务模式和进入美国市场的可能性。公司将继续投资于运营、质量和零售业务,并预计2027年EBITDA为37亿美元。公司在资本配置方面,手头现金充足,正在评估几项潜在收购,理想交易规模在可获得的优质资产范围内。