猜你想问
风华高科2026年业绩增长情况如何?
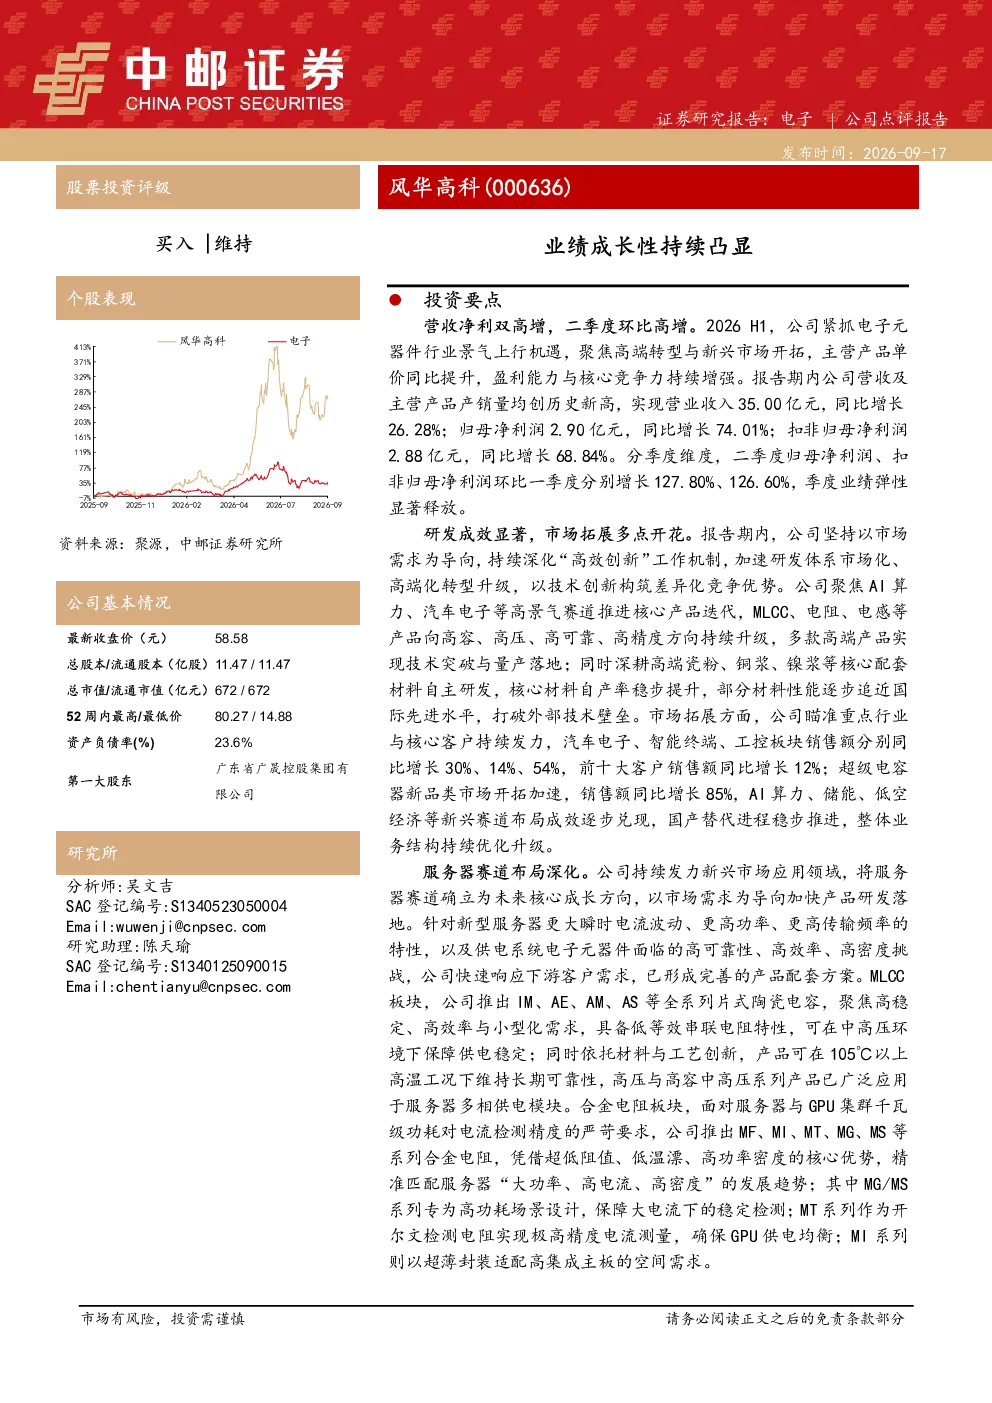
风华高科2026年上半年业绩显著增长,实现营业收入35.00亿元,同比增长26.28%;归母净利润2.90亿元,同比增长74.01%。二季度业绩环比大幅增长,归母净利润环比增长127.80%。公司通过聚焦高端转型与新兴市场开拓,主营产品单价提升,盈利能力增强。研发成效显著,市场拓展多点开花,汽车电子、智能终端、工控板块销售额分别同比增长30%、14%、54%,超级电容器新品类市场开拓加速,销售额同比增长85%
电子设备行业发展趋势如何?
电子设备行业正朝着高端化、智能化方向发展,AI算力、汽车电子等高景气赛道成为增长重点。企业通过研发升级,MLCC、电阻、电感等产品向高容、高压、高可靠、高精度方向升级,核心材料自产率提升,部分材料性能接近国际先进水平。市场拓展方面,新兴应用领域如超级电容器加速开拓,传统领域如汽车电子、智能终端、工控市场保持增长,行业整体呈现结构性机会
研报重点分析了哪些方向?
研报重点分析了风华高科高端转型与新兴市场开拓的成效,包括产品结构升级、研发体系市场化、高端化转型升级。具体方向包括聚焦AI算力、汽车电子等高景气赛道,推动MLCC、电阻、电感等产品向高阶方向升级,同时加速超级电容器新品类市场开拓。此外,报告还分析了公司在服务器赛道布局的进展,推出全系列片式陶瓷电容和合金电阻,产品已广泛应用于服务器多相供电模块
当前电子设备市场现状如何?
当前电子设备市场呈现高端化、智能化趋势,高景气赛道如AI算力、汽车电子需求旺盛,推动企业向高容、高压、高可靠、高精度产品升级。市场竞争激烈,企业通过研发创新和产品差异化提升竞争力。部分企业加速新兴应用领域开拓,如超级电容器市场增长迅速。行业整体处于转型升级阶段,结构性机会与挑战并存
研报提示了哪些风险?
研报提示的风险包括行业及市场变动、市场竞争加剧、供应链成本上行、涨价不及预期、产能释放延迟、下游需求不及预期等。具体来看,行业技术快速迭代可能带来现有产品生命周期缩短的风险;市场竞争加剧可能导致价格压力;供应链成本上行可能侵蚀利润空间;产能释放延迟可能影响市场供应;下游需求波动可能影响企业业绩稳定性