猜你想问
这份研报主要分析了什么内容?
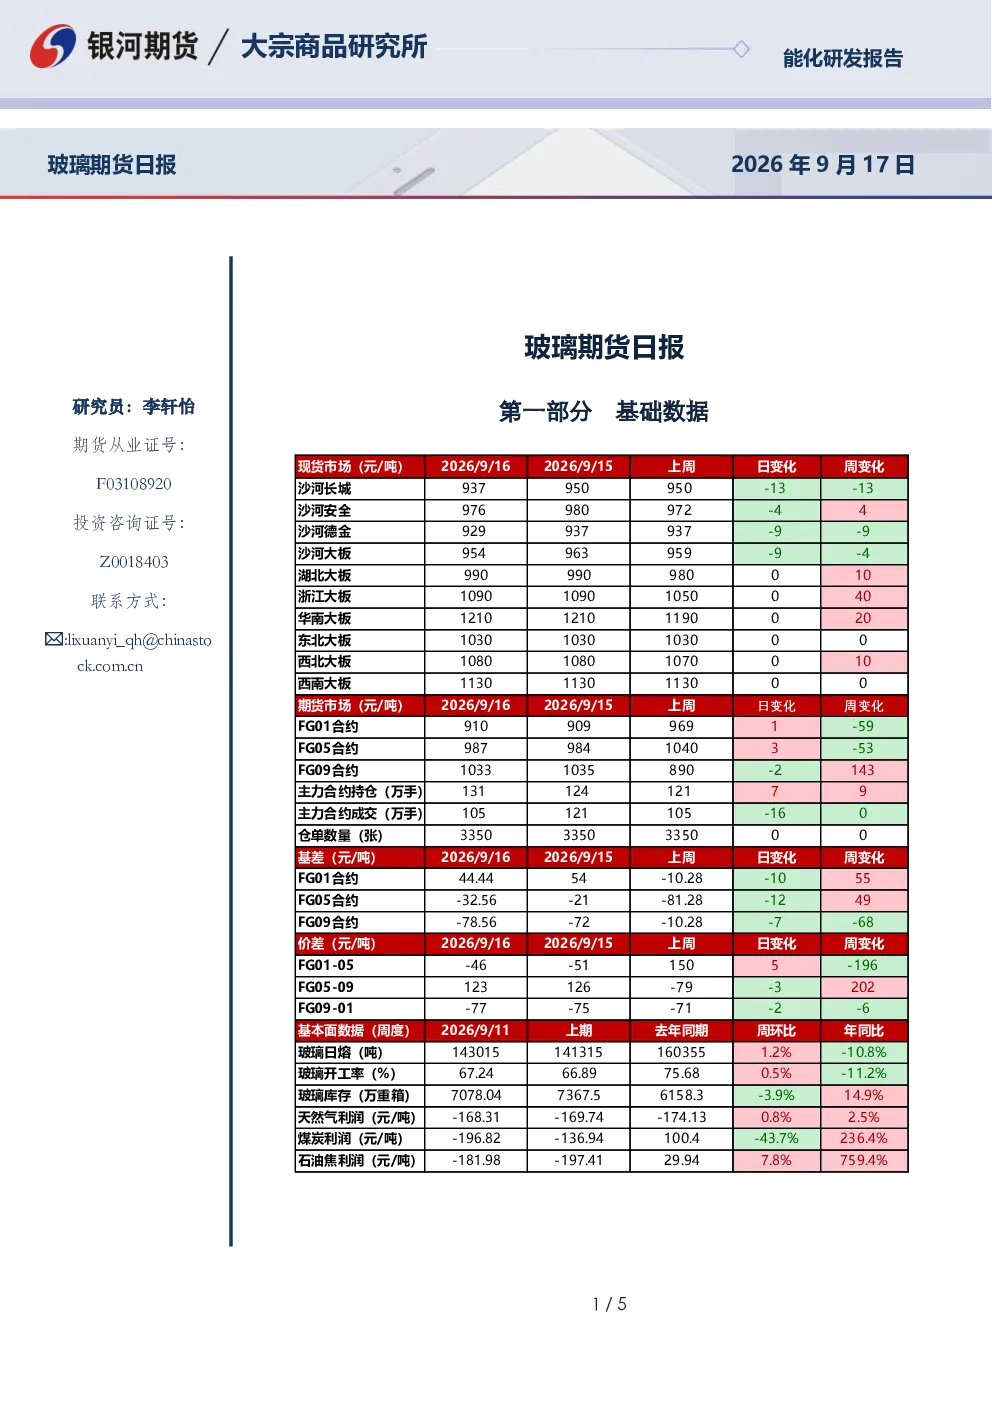
这份研报主要分析了玻璃期货市场的最新动态,包括沙河、湖北、华南和浙江等主要区域玻璃市场价格变动情况,以及沙河市场交投情绪、华中市场中下游拿货情绪等关键信息。同时,还重点关注了浙江长兴旗滨玻璃有限公司长兴四线的复产点火事件,并从逻辑层面分析了玻璃震荡偏弱的原因,如内需品种想象空间有限、产线点火预期较多、中游库存较多等因素对市场的影响。研报还提到了短期华中中游转库导致厂家产销好转,但整体仍处于需求下降周期,订单环比好转但过剩格局未改的情况。最后,研报给出了单边下跌走势、观望套利以及卖看涨期权的交易策略建议。
玻璃行业未来发展趋势如何?
玻璃行业未来发展趋势分析显示,当前玻璃市场整体呈现震荡偏弱态势。主要原因在于,随着部分产线的复产点火,市场供应量增加,而内需品种的想象空间有限,实际需求未能有效支撑价格上涨。此外,预期内及窑龄长的产线基本已完成冷修,剩余有点火预期产线较多,进一步加剧了市场供应压力。中游库存较多,需求下降周期中订单环比虽有好转但仍处于过剩格局,这使得涨价下游难以持续承接,市场整体承压。因此,短期内玻璃行业可能仍将面临价格调整压力,行业参与者需密切关注供需关系变化及政策动向。
研报重点分析了哪些方向?
研报重点分析了玻璃期货市场的多个关键方向。首先,详细梳理了各主要区域玻璃市场价格变动情况,如沙河、湖北、华南和浙江等地的价格波动范围,并分析了市场交投情绪和成交重心变化。其次,重点关注了浙江长兴旗滨玻璃有限公司长兴四线的复产点火事件,及其对市场供应的影响。此外,从逻辑层面深入分析了玻璃震荡偏弱的原因,包括内需品种想象空间有限、产线点火预期较多、中游库存较多等因素。研报还考察了短期华中中游转库对厂家产销的影响,以及整体需求下降周期中订单环比好转但过剩格局未改的市场现状。最后,提出了单边下跌走势、观望套利以及卖看涨期权的交易策略建议。
当前玻璃市场现状如何判断?
当前玻璃市场现状判断为震荡偏弱。市场表现方面,沙河大板市场价格变动范围较大,从-9至954元/吨不等,显示出市场价格的波动性;湖北、华南和浙江等地的价格变动相对温和,但整体仍处于调整阶段。交投情绪方面,沙河市场交投情绪不佳,下游采购谨慎,低价货源流通,价格灵活,整体成交重心下移;华中市场中下游拿货情绪一般,刚需为主,原片企业持稳操作。供应方面,浙江长兴旗滨玻璃有限公司长兴四线的复产点火增加了市场供应预期,同时预期内及窑龄长的产线基本已完成冷修,剩余有点火预期产线较多,进一步加剧了供应压力。需求方面,内需品种想象空间有限,实际需求未能有效支撑价格上涨,中游库存较多,需求下降周期中订单环比虽有好转但仍处于过剩格局。综合来看,当前玻璃市场供大于求的格局尚未改变,价格承压明显。
研报有哪些风险提示?
研报提示的主要风险点包括:首先,玻璃市场供应端存在不确定性,随着部分产线的复产点火和更多产线的点火预期,市场供应量可能进一步增加,对价格形成压制;其次,需求端恢复缓慢,内需品种想象空间有限,实际需求未能有效支撑价格上涨,中游库存较多,需求下降周期中订单环比虽有好转但整体仍处于过剩格局,这使得涨价下游难以持续承接;此外,宏观经济波动和政策变化也可能对玻璃市场产生影响,例如房地产和基建投资的变化将直接影响玻璃需求。因此,市场参与者需密切关注供需关系变化、产线动态以及宏观经济和政策动向,以规避潜在风险。