猜你想问
这份研报主要分析了哪些铁合金品种?
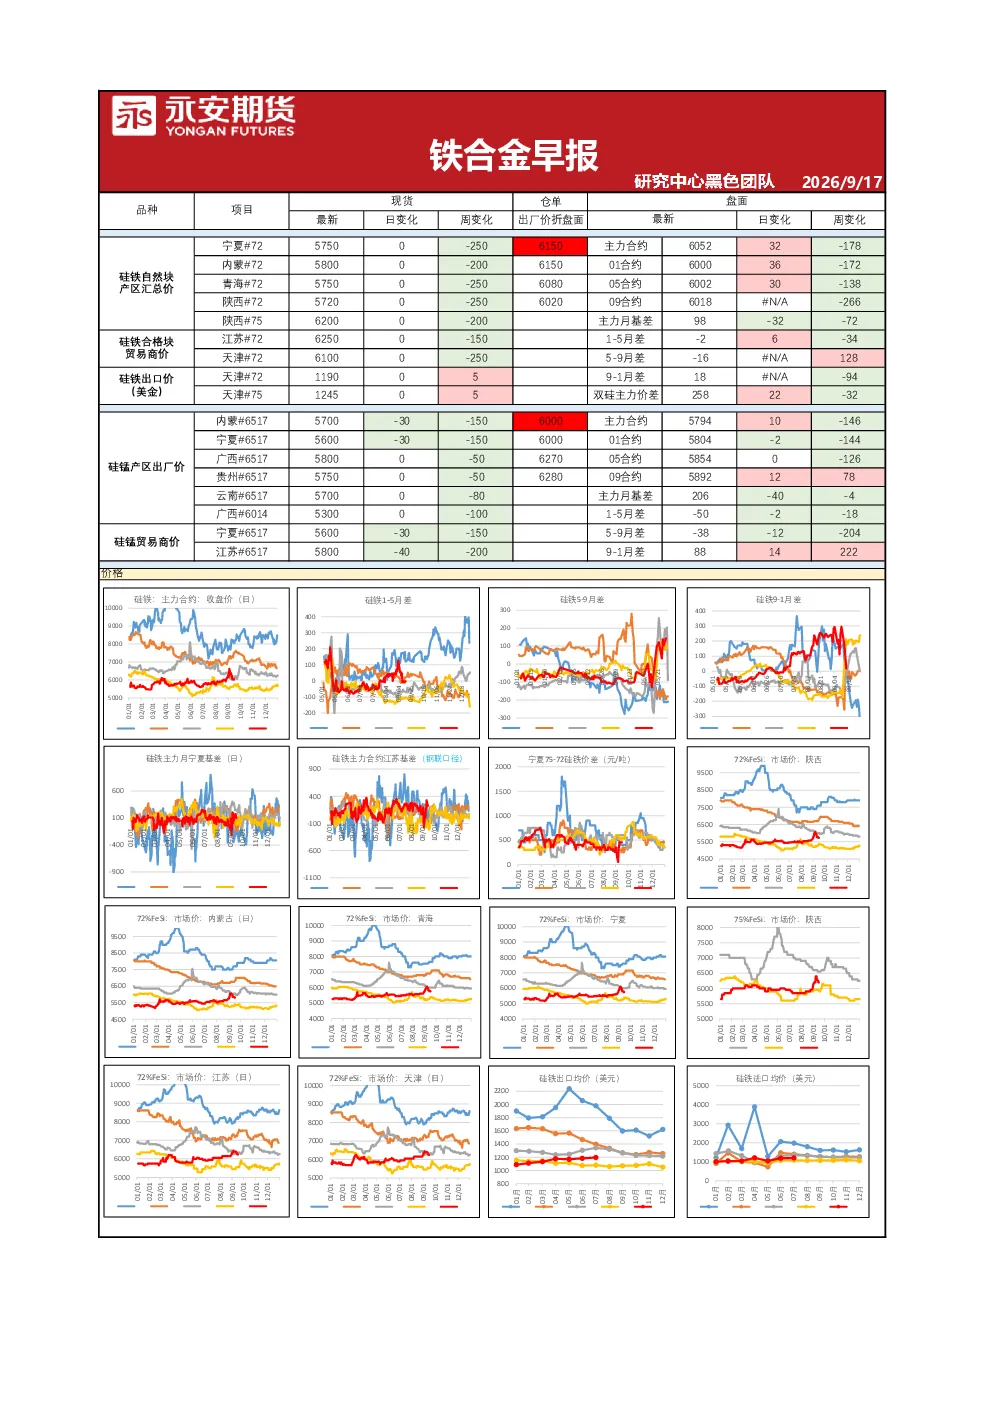
本研报重点分析了硅铁、硅锰两大核心品种,同时涵盖了金属镁、铁合金电价、兰炭、二氧化硅、氧化铁皮、锰矿与锰块、高碳锰铁、电解锰等细分赛道。通过价格、仓单、供需、库存、成本利润、月差、出口等多个维度,全面解析铁合金产业链的运行情况。
硅铁市场的供需状况如何?
硅铁市场整体呈现供需紧平衡态势。从供应端看,136家硅铁企业产量和产能利用率保持稳定,但部分地区存在阶段性减产情况;需求端,国内粗钢产量预估值对硅铁需求形成支撑,河钢集团等大型钢企的采购量及价格变化是市场的重要风向标。库存方面,60家样本企业库存数据及华东、华南、北方大区库存平均可用天数显示库存水平处于合理区间,仓单压力逐步缓解。
报告对硅锰市场的判断是什么?
硅锰市场当前供需偏宽松,价格承压。136家硅锰企业的产量和产能利用率较高,但下游需求增长乏力,导致市场供大于求。CZCE硅锰仓单数量持续增加,表明市场看空情绪浓厚,仓单与盘面价差扩大,利润空间被严重压缩。出口方面,中国硅锰出口数量合计表现疲软,进一步加剧了国内市场压力。
铁合金产业链的价格走势有何特点?
铁合金产业链各环节价格涨跌互现,呈现结构性分化特征。硅铁价格稳中偏强,主要受供需紧平衡及出口表现强劲的支撑;硅锰价格则承压下行,主要由于供需偏宽松及利润空间压缩。其他品种如金属镁、兰炭等价格波动较大,受原料成本、开工率等多重因素影响。整体来看,铁合金价格与成本利润关联度高,需密切关注供需变化和库存情况。
投资铁合金赛道需注意哪些风险?
投资铁合金赛道需关注多重风险。首先,宏观经济波动可能影响下游钢铁行业需求,进而传导至铁合金市场。其次,环保政策趋严可能导致部分企业减产或停产,影响市场供应。再次,原材料价格波动,特别是锰矿、焦煤等成本端品种的价格变动,将直接影响铁合金生产企业的成本利润。此外,国际市场波动,如硅铁、硅锰的出口表现易受海外需求变化影响,需保持警惕。