猜你想问
托克集团如何主导LME锌市场?
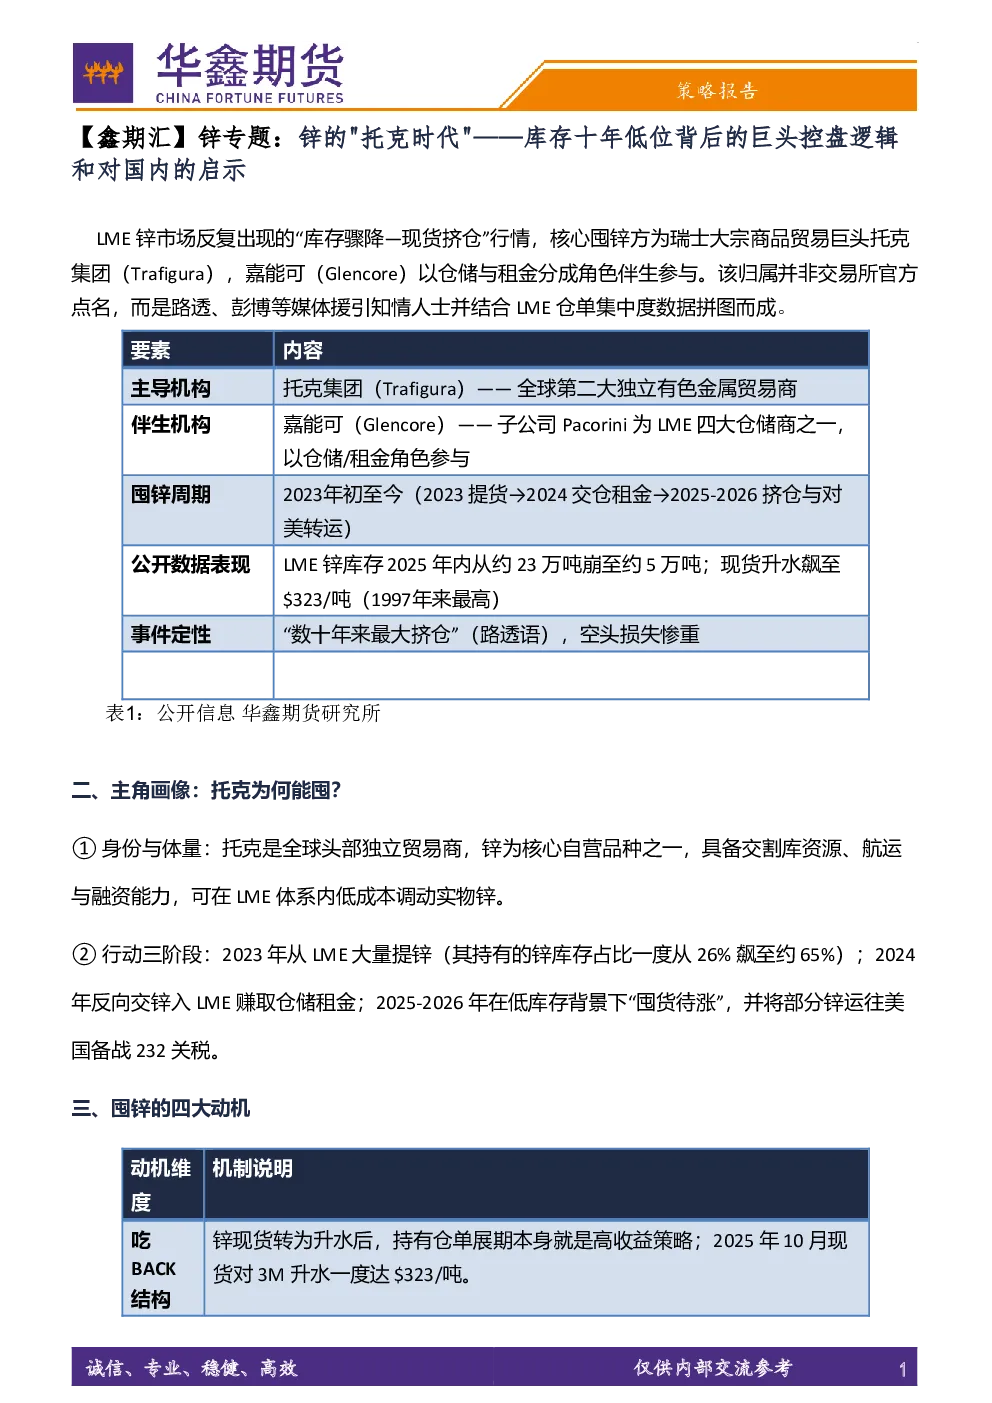
托克集团通过多阶段囤货策略主导LME锌市场。2023年初至今分为三个阶段:首先大量提锌使持库占比从26%飙升至约65%;其次反向交锌入LME赚取仓储租金;最后在低库存背景下囤货待涨,并将部分锌运往美国备战232关税。其四大动机包括吃BACK结构、控盘定价权、美国关税套利及仓储租金分成。通过这些机制,托克推动LME锌库存去化并制造深度升水。
LME锌市场近期趋势如何?
LME锌市场近期呈现库存骤降—现货挤仓行情。2025年内库存从约23万吨崩至约5万吨,现货升水飙至$323/吨(1997年来最高)。路透称为“数十年来最大挤仓”,空头损失惨重。托克集团作为主要多头方,其囤货行为导致市场供应紧张预期加剧,推动价格大幅上涨。
托克囤锌对国内锌市场有何影响?
托克囤锌对国内锌市场主要通过外溢路径产生影响。LME深度BACK与高现货升水会推升沪伦比价下行、进口窗口关闭。同时,情绪传导会放大沪锌波动,内外价差交易者需警惕海外挤仓头寸了结时的剧烈反抽。国内市场需关注LME仓单集中度、现货对3M升贴水等指标变化,以规避追高风险。
LME锌仓单集中度结构是怎样的?
LME锌仓单集中度结构显示多头方主要为托克集团(占比最高曾达约65%)、未披露实体A(大量仓单及现金多头)和未披露实体C(显著仓单)。空头方主要为未披露实体,持有交割月合约20%-29%净空头,在2025年挤仓中被逼平仓。这种高度集中的仓单结构加剧了市场波动性,托克集团凭借其庞大的持仓能力左右市场预期。
投资LME锌市场需注意哪些风险?
投资LME锌市场需关注三大风险。首先,LME挤仓为“现货-期货”联动资金行为,一旦库存大幅回流或宏观风险偏好逆转,升水可能快速收敛。其次,追高囤货逻辑存在反向踩踏风险,市场情绪变化可能导致价格剧烈波动。最后,需警惕LME挤仓外溢对国内市场的冲击,特别是对沪伦比价和进口成本的影响。建议关注库存与升水指标变化,谨慎评估市场风险。