猜你想问
安彩高科2026年半年度业绩说明会核心内容是什么?
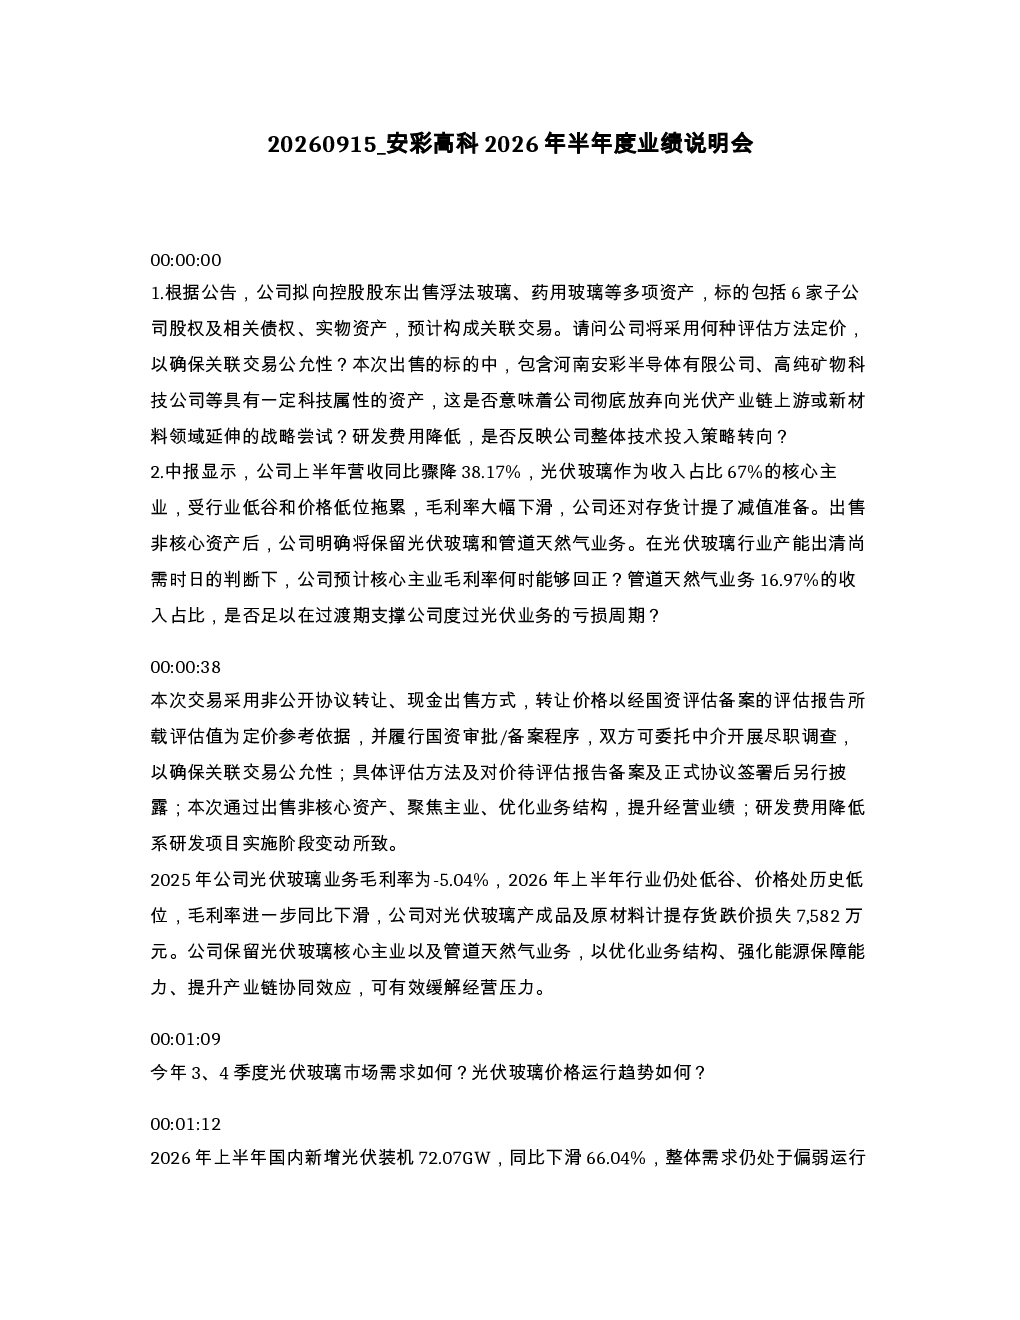
安彩高科在2026年半年度业绩说明会中披露了拟向控股股东出售非核心资产,包括浮法玻璃、药用玻璃等业务及6家子公司股权,旨在聚焦光伏玻璃和管道天然气业务。公司上半年营收同比骤降38.17%,净利润亏损3.28亿元,主要受光伏玻璃行业供需错配及价格下降影响。公司强调仍重视研发投入,累计申报专利500余件。未来将保留光伏玻璃和管道天然气业务,通过料方优化等措施提高经营效率。
光伏玻璃行业发展趋势如何?
光伏玻璃行业目前面临产能阶段性供需错配,产品价格同比大幅下降,2025年毛利率为-5.04%。公司预计行业产能出清尚需时日,毛利率回正需待供需改善。2026年上半年国内光伏装机同比下滑66.04%,但预计2026年3、4季度随着低效产能出清指导意见的落实,供需关系将趋于改善,价格呈现底部企稳回升态势。
报告重点分析了哪些方向?
报告重点分析了安彩高科拟出售非核心资产以优化业务结构的战略举措,以及光伏玻璃业务面临的行业挑战和未来改善预期。公司强调通过聚焦光伏玻璃和管道天然气业务,强化产业链协同效应,并坚持“稳链保供、精益降本”经营策略,通过料方优化、精细化管理和技术改造提高经营效率。
当前光伏玻璃市场现状如何?
当前光伏玻璃市场存在产能阶段性供需错配问题,导致产品价格大幅下降,行业整体需求偏弱。公司上半年营收和净利润均出现显著下滑,毛利率为负。尽管市场面临挑战,但行业已开始引导低效产能出清,预计未来供需关系将逐步改善,价格有望企稳回升。
研报提示了哪些风险?
研报中提示的风险主要包括光伏玻璃行业产能过剩导致的供需错配和价格下降风险,以及公司非核心资产出售和业务聚焦过程中可能存在的整合风险。此外,存货和资产减值计提也对公司业绩造成压力。公司需关注行业供需变化,确保经营策略有效落地以改善盈利能力。
你可能感兴趣
坤彩科技2026年半年度业绩说明会
未知机构2026-09-03
中公高科2026年半年度业绩说明会
未知机构2026-09-14
688489 三未信安 投资者活动记录表--2026年半年度业绩说明会
未知机构2026-09-08
688107 安路科技 安路科技投资者关系活动记录表 2026年半年度业绩说明会
未知机构2026-09-10
安通控股2026年半年度业绩说明会
未知机构2026-09-02
麒麟信安2026年半年度业绩说明会
未知机构2026-08-31
600179 安通控股 2026年半年度业绩说明会召开情况
未知机构2026-09-03
安记食品2026年半年度业绩说明会
未知机构2026-09-07
安彩高科:2026年半年度报告
财报2026-08-26
603162 海通发展 福建海通发展股份有限公司投资者关系活动记录表 2026年半年度业绩说明会
未知机构2026-08-10