猜你想问
金杯汽车2026年半年度业绩报告核心内容有哪些?
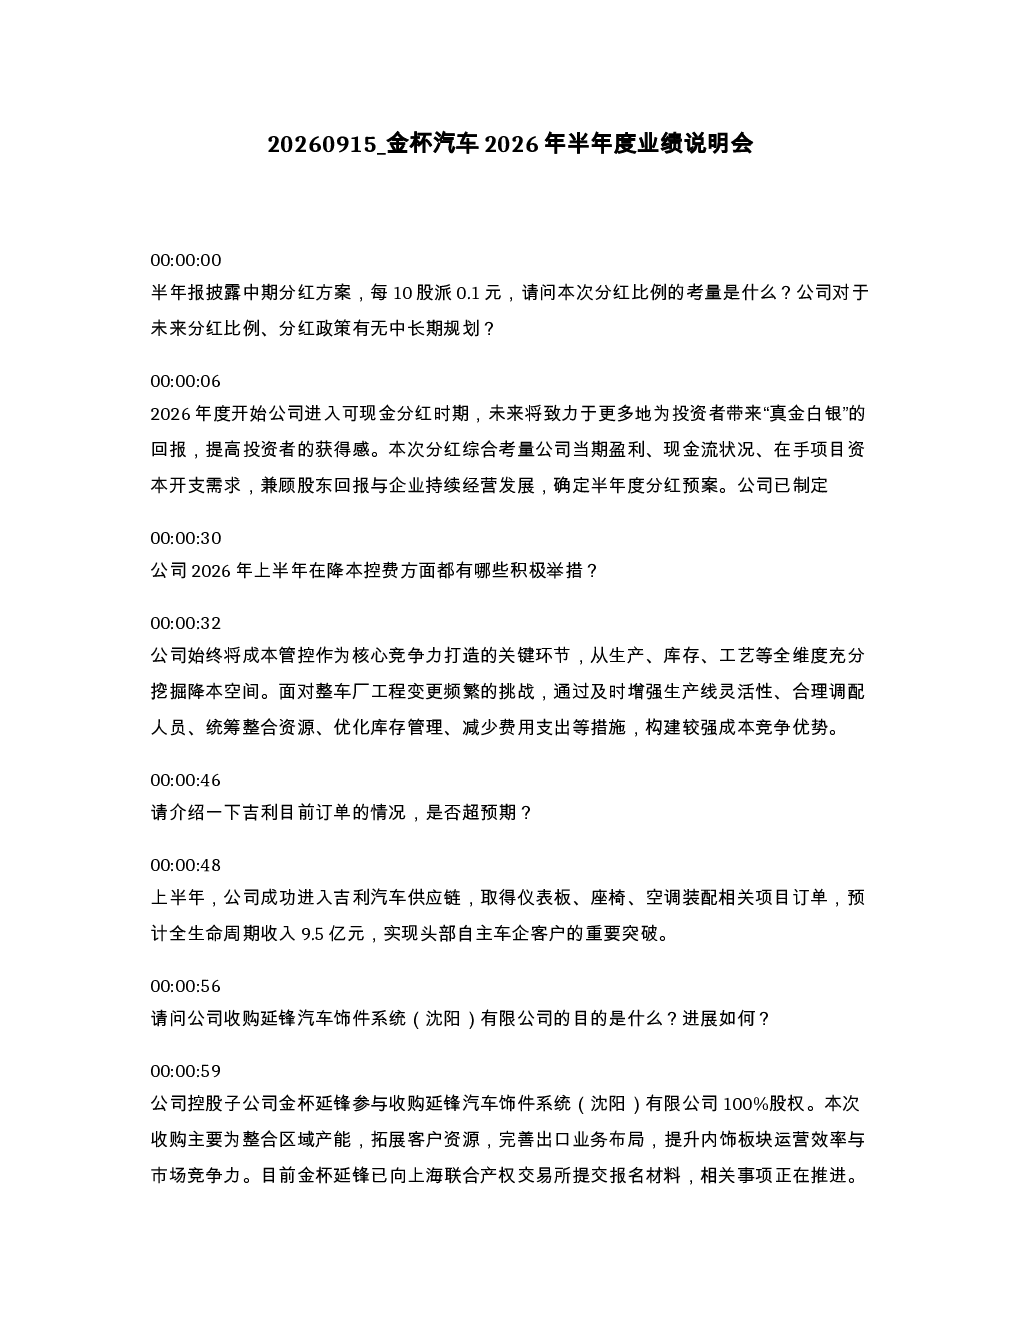
金杯汽车2026年半年度业绩说明会披露了公司分红方案,宣布每10股派0.1元的半年度分红预案,标志着2026年起进入可现金分红时期。公司通过增强生产线灵活性、优化资源调配等措施降本控费,上半年成功进入吉利汽车供应链,获得仪表板、座椅等订单,预计全生命周期收入9.5亿元。收购延锋汽车饰件系统(沈阳)股权提升内饰板块竞争力,聚焦主业与“第2曲线”设立新公司拓展产品矩阵。子公司中拓科技成功切入宁德时代供应链,取得电池模块组件项目定点。公司以复合材料轻量化技术为核心,上半年研发费用1.16亿元,占营业收入4.94%,持续加大投入。上半年实现营业收入23.49亿元(同比增长10.16%),利润总额20,995.78万元(同比增长8.74%),扣非净利润8,559.23万元(同比增长9.15%)。
汽车行业发展趋势如何?
汽车行业正经历电动化、智能化、网联化转型,传统车企加速向新能源和智能网联领域拓展。供应链整合与成本控制成为核心竞争力,头部车企供应链体系日益完善,对零部件供应商的要求更高。复合材料轻量化、智能座舱等核心技术成为行业竞争焦点,研发投入持续加大。同时,全球汽车产业格局调整,区域产能布局优化成为趋势,中国汽车产业在技术创新和供应链整合方面表现突出。
金杯汽车报告重点分析了哪些方向?
金杯汽车报告重点分析了分红方案与政策,公司宣布每10股派0.1元的半年度分红预案,进入可现金分红时期,兼顾股东回报与持续发展。降本控费举措作为核心竞争力,通过增强生产线灵活性、优化资源调配等措施应对挑战。订单与客户突破方面,成功进入吉利汽车供应链,实现头部自主车企客户的重要突破。收购延锋汽车饰件系统(沈阳)股权提升内饰板块竞争力。项目进展方面,设立新公司拓展汽车垂类模型开发与汽车外饰件领域。新能源零部件业务方面,子公司中拓科技成功切入宁德时代供应链。核心技术壁垒与研发投入方面,以复合材料轻量化技术为核心,上半年研发费用1.16亿元,占营业收入4.94%。财务表现方面,上半年实现营业收入23.49亿元(同比增长10.16%),利润总额20,995.78万元(同比增长8.74%)。
当前汽车市场现状如何?
当前汽车市场呈现电动化、智能化加速发展的态势,新能源汽车渗透率持续提升,传统燃油车市场份额逐步被挤压。市场竞争激烈,头部车企通过技术创新和供应链整合提升竞争力。零部件供应商面临成本压力和客户要求提高的双重挑战,供应链整合与降本控费成为行业共识。中国汽车产业在技术创新和产业链完善方面表现突出,但部分企业仍面临盈利能力不足、核心技术短板等问题。行业整体处于转型升级的关键时期,未来市场竞争格局将更加集中。
金杯汽车研报存在哪些风险提示?
金杯汽车研报提示,公司发展存在市场竞争加剧的风险,汽车行业电动化、智能化转型对传统车企和零部件供应商带来挑战,若未能及时适应技术变革可能影响市场份额和盈利能力。降本控费过程中可能面临生产效率下降、产品质量波动等风险。订单获取与客户关系维护存在不确定性,头部车企供应链体系调整可能影响公司订单稳定性。收购延锋汽车饰件系统(沈阳)股权存在整合风险,新设公司拓展业务存在市场开拓不确定性。研发投入持续加大可能影响短期盈利表现,核心技术突破存在不确定性。新能源零部件业务拓展面临技术壁垒和市场竞争风险。