猜你想问
金海通2026年业绩增长主要受哪些因素驱动?
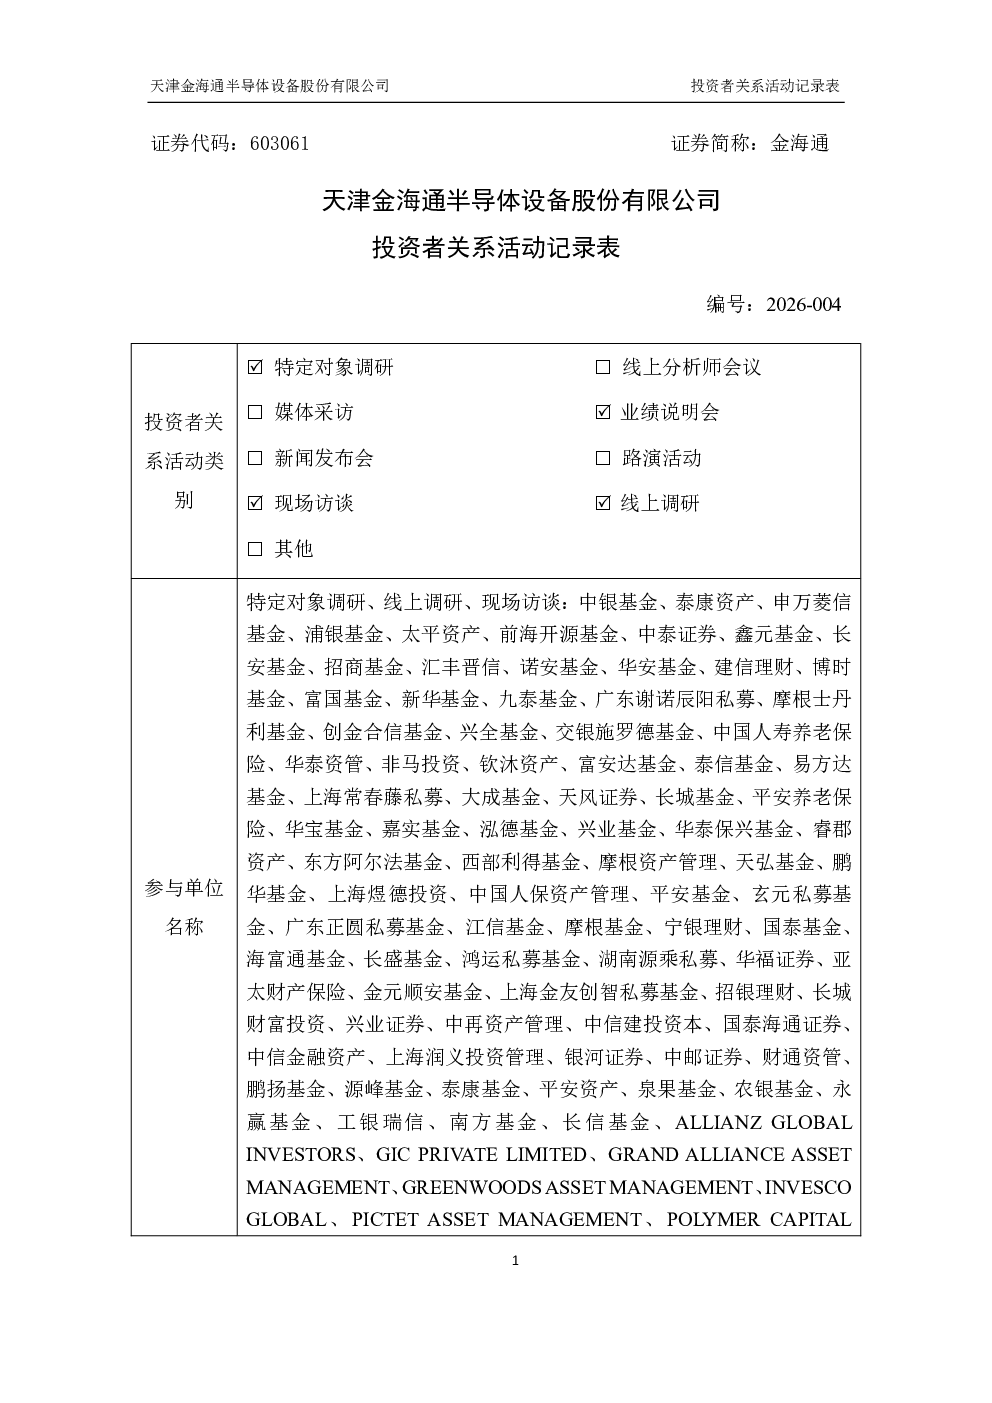
金海通2026年上半年业绩显著增长,主要受益于AI、高性能计算、新能源汽车等下游应用领域的需求拉动。公司产品测试分选机销量大幅提升,营业收入达6.01亿元,同比增长95.41%;净利润1.71亿元,同比增长125.21%。公司持续升级迭代EXCEED-9800系列、EXCEED-9032系列及NEOCEED系列等产品,并新增高速Gap scan检测、智能CCTV全机台监控等功能。全球化业务布局成效显现,境外市场订单增长,上半年境外收入占比约28%
半导体封装测试设备行业未来发展趋势如何?
公司下游需求主要来自半导体封装和测试设备领域,受全球半导体行业增长驱动。2025年全球半导体销售额达7,917亿美元,同比增长25.6%。先进封装、AI算力芯片等发展推动高端测试资源需求增加,对测试设备提出更高要求,如温控、热管理及动态适配能力。未来,产业链协同效应将构筑行业壁垒,测试设备将呈现高效率、高稳定性、柔性化及多功能的发展趋势
金海通在生产与供应链方面有哪些特点?
公司产品定制化属性强,主要实行“以销定产”和“安全库存”的生产模式,核心产品自主生产,部分成熟产品委托外协。原材料主要国内供应,部分进口品牌可替代。上海澜博制造中心建设以复用现有供应链体系为主,新基地面临物料流转磨合、技能人员培育等挑战,公司已制定人员储备计划
金海通在产业投资与国产化方面有哪些布局?
公司参股布局产业链多家科创企业,从技术协同、供应链联动、产业前瞻赋能等维度衡量协同价值。核心零部件国产化替代推进中,性能和交付周期存在现实约束,但主要原材料可找到国产替代厂商
金海通海外发展面临哪些风险?
马来西亚基地扩产推动海外订单放量,公司通过产能与订单动态匹配管理平滑稼动率波动,并建立汇率风险防控体系保障海外基地稳健运行
你可能感兴趣
002960 青鸟智控 投资者关系活动记录表 2026年8月17日 编号2026-004
未知机构2026-08-17
600615 鑫源智造 重庆鑫源智造科技股份有限公司投资者关系活动记录表 编号2026-004
未知机构2026-08-28
601615 明阳智能 投资者关系活动记录表 编号2026-004
未知机构2026-09-02
603083 剑桥科技 投资者关系活动记录表 编号2026-004
未知机构2026-09-09
688317 之江生物 之江生物投资者关系活动记录表 编号2026-004
未知机构2026-09-04
688548 广钢气体 广州广钢气体能源股份有限公司投资者关系活动记录表 编号2026-004
未知机构2026-09-07
688623 双元科技 投资者关系活动记录表2026-004 2026年半年度业绩暨现金分红说明会
未知机构2026-08-26
688595 芯海科技 20260718 2026-004 芯海科技投资者关系活动记录表 2026年7月16日
未知机构2026-07-17
688039 当虹科技 当虹科技 证券代码 投资者关系活动记录表2026-004
未知机构2026-09-10
603757 大元泵业 浙江大元泵业股份有限公司2026年投资者关系活动记录表 2026-004
未知机构2026-08-17