猜你想问
科达制造2026年半年报核心业绩数据有哪些?
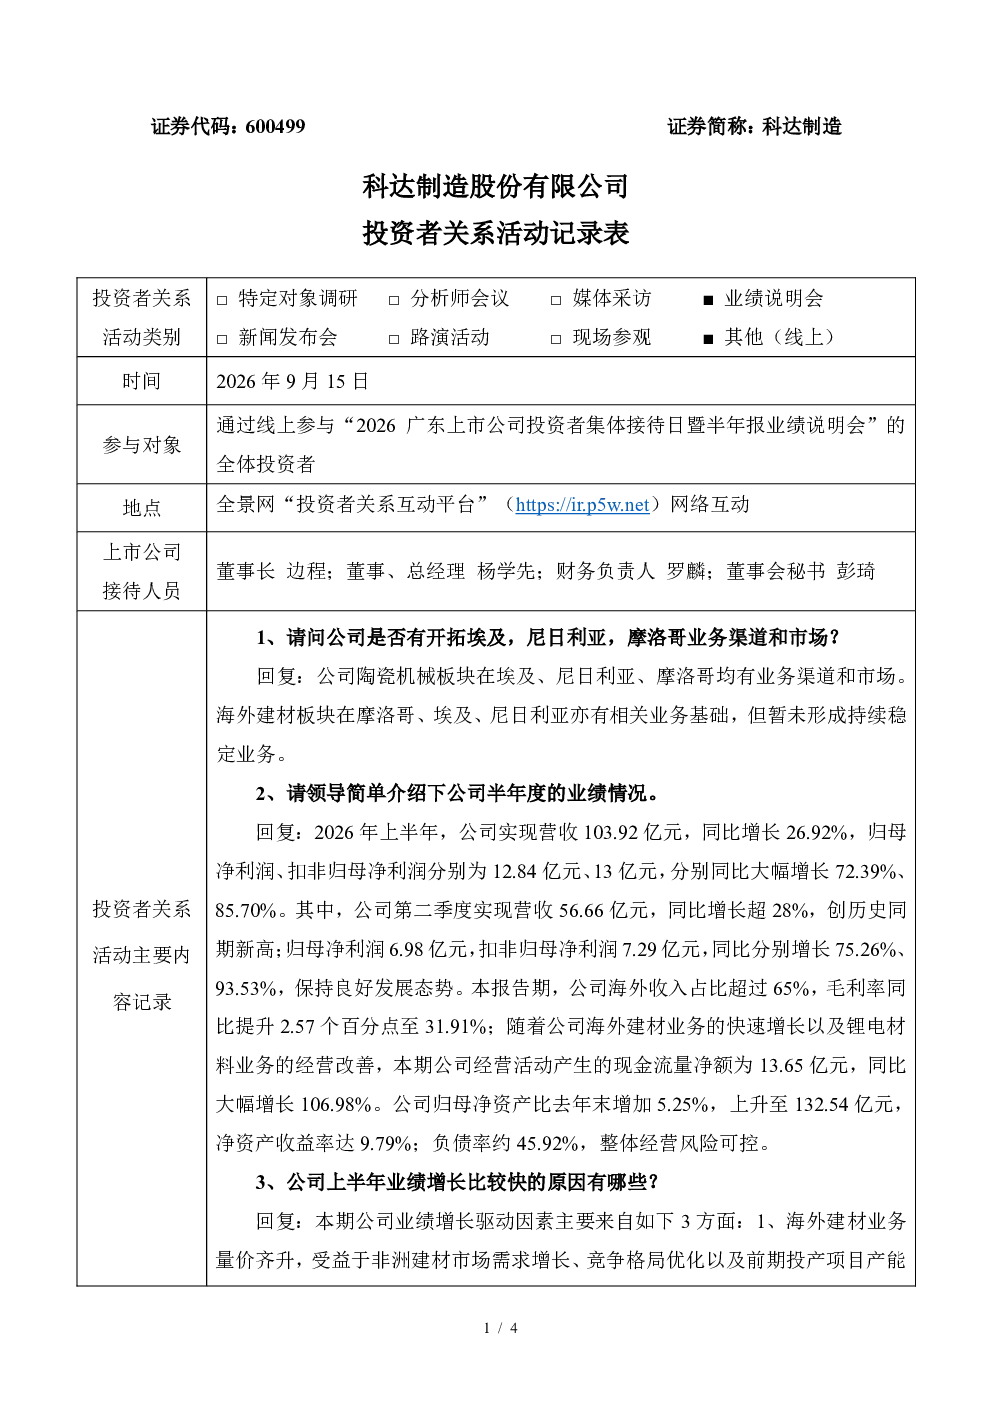
2026年上半年,科达制造营收103.92亿元,同比增长26.92%;归母净利润12.84亿元,同比增长72.39%;扣非归母净利润13亿元,同比增长85.70%。第二季度营收56.66亿元,同比增长超28%,创历史同期新高;归母净利润6.98亿元,同比增长75.26%。海外收入占比超65%,毛利率提升至31.91%,经营活动现金流量净额13.65亿元,同比增长106.98%。净资产132.54亿元,同比增长5.25%;净资产收益率9.79%,负债率约45.92%,经营风险可控。蓝科锂业贡献净利润14.11亿元,对归母净利润贡献6.15亿元,同比增长约266%,主要来自碳酸锂价格上涨。人造石墨业务营收约13.76亿元,同比增长48.30%,盈利水平改善。
科达制造海外建材业务增长的主要驱动因素是什么?
科达制造海外建材业务营收49.29亿元,同比增长30.70%,毛利率提升至43.88%。主要驱动因素包括非洲市场需求增长、竞争格局优化及产能释放。公司在肯尼亚等7国运营21条陶瓷产线、2条玻璃产线及2条洁具产线,总产能约2亿㎡陶瓷、40万吨玻璃、260万件洁具。未来计划在科特迪瓦、秘鲁、加纳等地扩建产能,瓷砖产能将增长至近2.7亿㎡,玻璃产能翻倍至约80万吨。长期策略包括持续拓展非洲空白市场,通过扩建、并购及产品升级适配需求,推进“建材品类+辅材”协同,结合当地经济水平丰富产品线,并关注南美市场机会。
科达制造建材机械业务的具体表现和未来规划?
科达制造建材机械业务营收约30.77亿元,其中陶瓷机械稳定增长,南亚、中东、美洲订单大幅增长,配件耗材订单占比约28%。公司跨行业拓展接单超3.5亿元,包括铝轮毂锻造液压机等。未来将强化跨领域能力,通过配件耗材业务增强客户黏性,依托陶机客户资源及产品优势,有望提升规模及渗透率。目前国内、海外收入占比约40%、60%,海外订单占比较高。上半年受国际能源短缺及货运紧张影响,陶机销售承压,但7月以来逐步恢复;国内订单因产能技改反弹,但毛利率偏弱,公司将优化订单结构。整体接单和收入平稳,盈利水平较去年有所恢复。
非洲瓷砖市场的发展前景如何?
非洲瓷砖市场维持自然增长,人口增速快(全球领先)、城镇化率低,消费潜力大。大规模商业及公共建设稳步推进,投资带动基建需求,预计市场规模持续扩张。科达制造已在非洲市场布局多年,通过产能扩张、并购及产品升级适配需求,未来将重点拓展非洲空白市场,并关注南美市场机会。公司在肯尼亚等7国运营多条陶瓷产线,未来计划在科特迪瓦、加纳等地扩建产能,瓷砖产能将增长至近2.7亿㎡。非洲市场的高增长潜力为公司海外建材业务提供了广阔的发展空间。
科达制造半年报中需要关注哪些风险?
科达制造海外建材业务面临地缘政治风险、汇率波动风险及市场竞争加剧风险。非洲市场建设周期长、回款周期较长,可能存在资金链压力。建材机械业务受宏观经济波动影响较大,国内市场需求变化可能影响公司业绩。蓝科锂业经营数据受碳酸锂价格波动影响较大,下半年经营数据需关注后续定期报告。此外,公司海外业务扩张过程中可能面临政策风险、运营风险及环保风险。公司负债率约45.92%,需关注财务风险。公司经营风险可控,但仍需关注上述潜在风险因素。