猜你想问
这份研报的核心内容是什么?
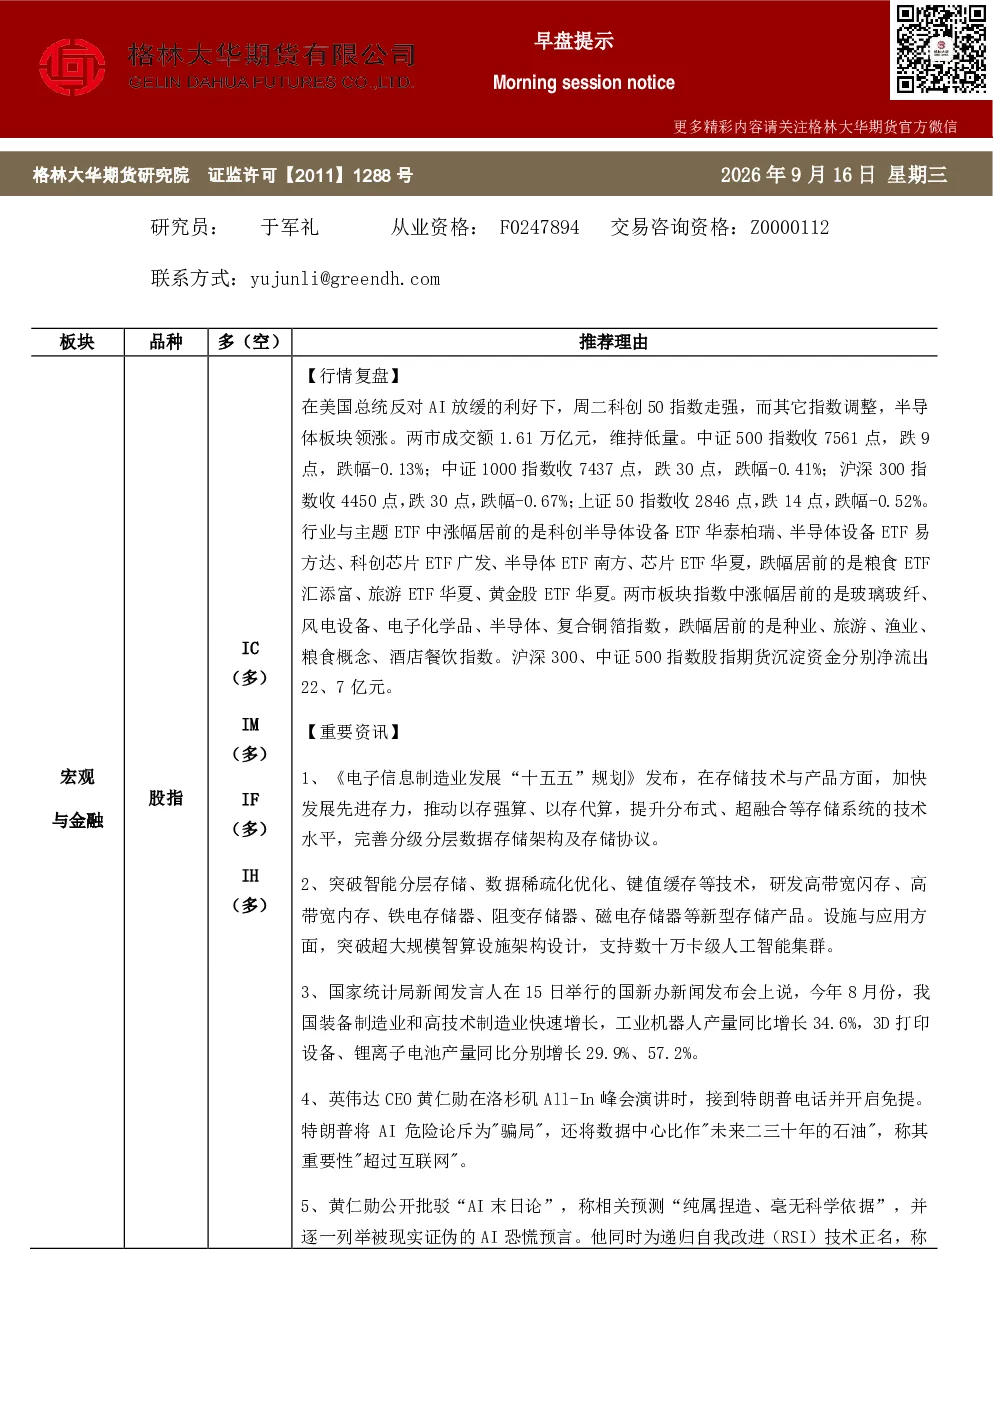
本研报聚焦美国10年期国债收益率突破5%后的市场叙事分歧,探讨OpenAI推迟上市对软银的流动性影响,分析AI市场在美国总统反对放缓政策下的表现,包括科创50指数走强、中国AI芯片厂商涨价潮、OpenAI算力支出上调等。同时,关注大摩对GPT-6 Astra发布后AI叙事焦点的转变、OpenAI实现AGI的声明,以及博通AI芯片的爆炸性增长和马斯克对AI未来的预测。此外,还涉及美联储主席沃什对全球投资的看法、SK海力士存储芯片供应短缺预测、摩根士丹利对AI基础设施支出的承诺、阿里Capex投资回报确定性等关键信息。
AI赛道近期的发展趋势如何?
AI赛道近期呈现多维度发展趋势。美国方面,OpenAI推迟上市导致软银流动性困境加剧,但科创50指数在总统反对AI放缓政策下走强,中国AI芯片厂商因HBM供应趋紧掀起涨价潮。技术层面,OpenAI宣布实现AGI,GPT-6 Astra的计算机使用能力已达人类水平,大摩指出AI叙事焦点转向物理供给能否跟上。供应链方面,博通AI芯片凭借性价比替代传统GPU,摩根士丹利预测全球晶圆厂设备市场将大幅增长。市场情绪方面,黄仁勋公开批驳“AI末日论”,但ABF载板短缺、HBM4E制造瓶颈、电力缺口等制约因素仍需关注。
研报重点分析了哪些方向?
研报重点分析了美国国债收益率变化对市场的影响、OpenAI及软银的财务状况与AI叙事演变、AI算力支出与AGI实现路径、AI芯片供应链与市场竞争格局、全球AI基础设施投资趋势、中国AI产业发展态势等方向。具体包括美国10年期国债收益率突破后的市场分歧、OpenAI推迟上市对软银的流动性影响、AI市场在美国总统反对放缓政策下的表现、中国AI芯片厂商因HBM供应趋紧掀起涨价潮、OpenAI算力支出上调、大摩对GPT-6 Astra发布后AI叙事焦点的转变、OpenAI实现AGI的声明、博通AI芯片的爆炸性增长、马斯克对AI未来的预测、美联储主席沃什对全球投资的看法、SK海力士存储芯片供应短缺预测、摩根士丹利对AI基础设施支出的承诺、阿里Capex投资回报确定性等。
当前市场对AI行业的整体判断是什么?
当前市场对AI行业的整体判断呈现复杂多元的态势。一方面,AI技术突破加速,OpenAI实现AGI、GPT-6 Astra发布、博通AI芯片增长等积极信号增强市场信心,科创50指数走强反映投资热情。另一方面,AI发展面临实际制约,ABF载板短缺、HBM4E制造瓶颈、电力缺口等问题凸显供需矛盾。市场情绪方面,黄仁勋和总统公开批驳“AI末日论”稳定预期,但美联储议息会议结果仍具不确定性。整体来看,AI行业前景广阔但挑战并存,技术迭代与供应链优化是关键变量。
研报提示了哪些风险?
研报提示AI行业相关风险包括美国国债收益率长期高企可能抑制风险偏好、OpenAI推迟上市引发的软银流动性风险、AI算力支出大幅增长可能带来的资金链压力、ABF载板短缺和HBM4E制造瓶颈限制AI硬件供给、电力缺口制约AI算力规模扩张、全球AI基础设施投资过热可能引发泡沫风险、中美科技竞赛加剧对中国AI企业的影响等。此外,技术路线不确定性、AGI实现路径的未知性、市场对AI伦理和监管的担忧也是潜在风险因素。需关注这些因素对AI行业发展的综合影响。