猜你想问
这份研报主要分析了哪些内容?
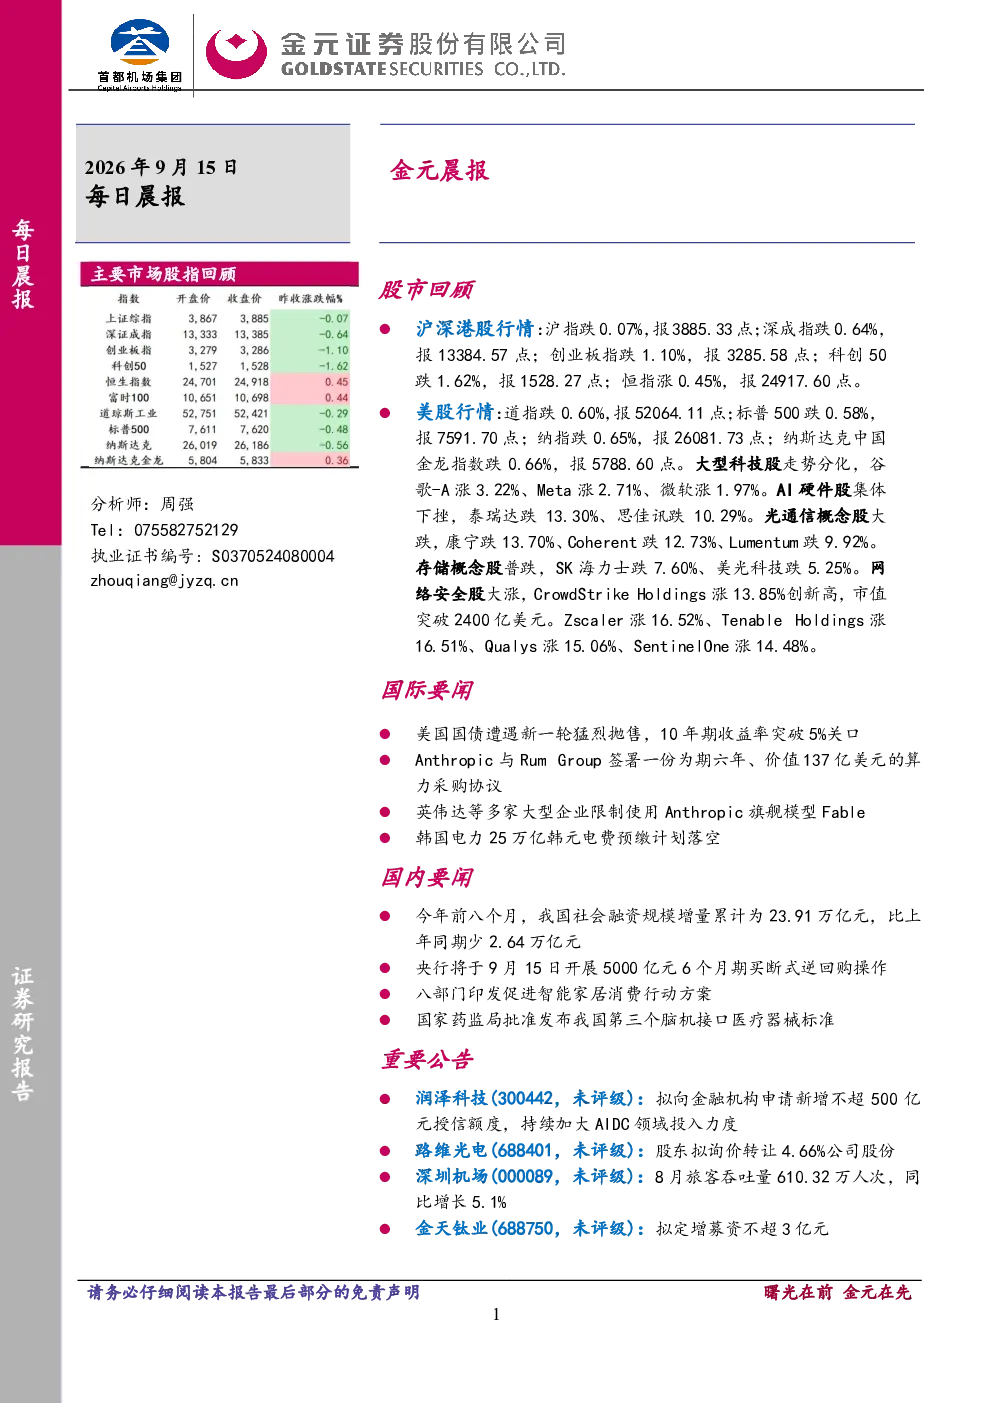
本研报全面回顾了股市行情,包括沪深港股、美股表现,以及大型科技股、AI硬件股、光通信概念股、存储概念股、网络安全股和大型银行股的走势。同时,还涵盖了国际要闻如美国国债市场动态、Anthropic算力协议、英伟达数据使用限制和韩国电力预缴计划,以及国内要闻涉及社会融资规模、央行操作、智能家居消费行动方案和脑机接口医疗器械标准等政策与行业动态。最后,列举了润泽科技、路维光电、深圳机场、金天钛业等重要公司公告。
当前AI硬件赛道的发展趋势如何?
当前AI硬件赛道呈现集体下挫态势,费城半导体指数大跌5.86%,泰瑞达、思佳讯、Arm等主要企业股价跌幅显著。这反映了市场对AI算力需求与供给平衡的担忧,以及部分企业因数据隐私政策调整引发的信任问题。尽管短期内有所波动,但AI作为长期发展重点,仍需关注算力需求增长、技术迭代及企业合规经营等关键因素对行业格局的影响。
研报重点分析了哪些投资方向?
研报重点分析了科技股分化、AI硬件股风险、光通信与存储概念股调整、网络安全股机遇以及银行股压力等投资方向。其中,网络安全股因CrowdStrike等企业大涨展现出较强韧性,而大型科技股与AI硬件股则面临业绩预期调整。此外,智能家居消费行动方案、脑机接口医疗器械标准等政策动态,为相关产业链企业提供了发展契机,值得持续关注。
当前市场整体呈现怎样的状态?
当前市场整体呈现震荡分化状态,A股主要指数下跌,但恒指微涨;美股三大指数均收跌,但纳斯达克中国金龙指数上涨。行业层面,科技股内部分化明显,AI硬件、光通信、存储等板块受调整压力影响较大,而网络安全板块表现突出。债市方面,美国国债收益率突破5%关口,全球债市承压。整体来看,市场情绪较为谨慎,投资者需关注宏观经济、政策导向及行业基本面的变化。
投资本报告相关内容需注意哪些风险?
投资本报告相关内容需注意多重风险。首先,科技股尤其是AI硬件板块波动性较高,企业盈利预期存在不确定性。其次,美国国债收益率上升可能引发流动性收紧,影响全球风险资产表现。再次,政策变动如数据隐私监管加强,可能对相关企业业务模式产生影响。此外,地缘政治风险、供应链稳定性以及行业竞争加剧等因素,也可能对投资组合带来潜在冲击,需谨慎评估风险承受能力。