猜你想问
这份研报主要分析了哪些内容?
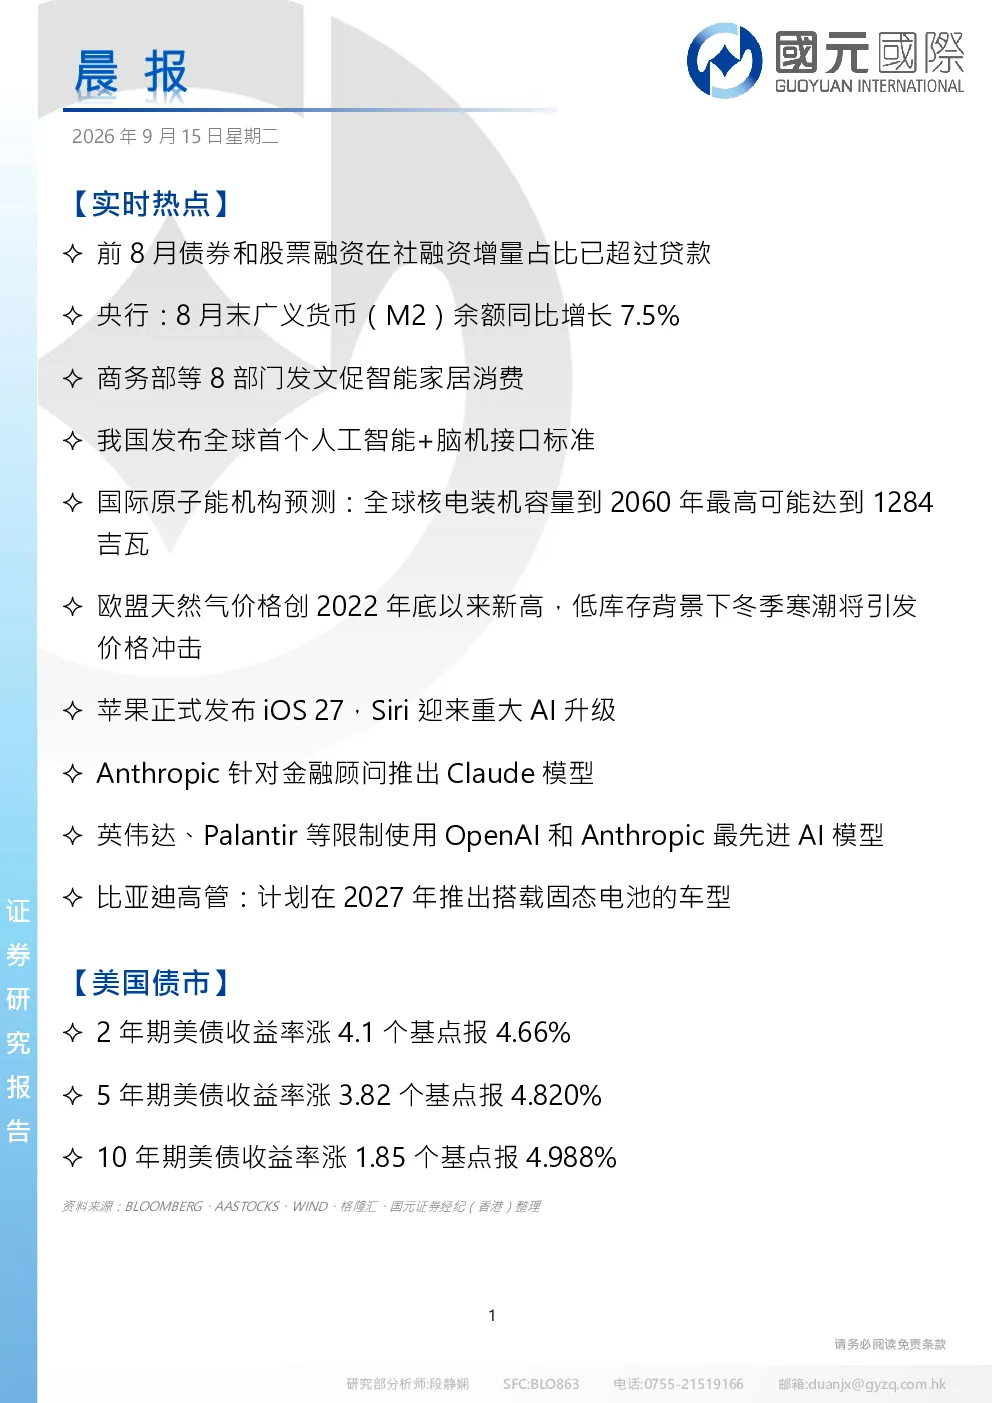
本研报聚焦当前宏观经济与科技行业热点,涵盖债券融资占比变化、M2货币增速、智能家居政策推动、人工智能+脑机接口标准发布、全球核电发展预测、欧盟天然气价格波动、苹果iOS新功能、AI金融模型应用、AI模型使用限制以及比亚迪固态电池计划等关键信息,并辅以美债收益率变动及经济数据整理,为投资者提供多维度市场参考。
当前有哪些值得关注的赛道或行业发展趋势?
报告重点关注科技与新能源赛道,特别是人工智能领域的发展趋势。从政策层面看,商务部等部门发文促进智能家居消费,我国发布全球首个人工智能+脑机接口标准,显示政策对智能科技领域的支持力度持续加大。技术层面,苹果iOS 27中Siri的AI升级、Anthropic针对金融顾问的Claude模型推出、英伟达等企业限制使用先进AI模型,均表明AI技术正加速渗透至各行业,并引发相关产业链变革。此外,比亚迪计划在2027年推出搭载固态电池的车型,预示新能源领域的技术迭代方向。
研报的重点分析方向是什么?
本研报重点分析了宏观经济金融数据与科技行业前沿动态的结合。一方面,通过分析社会融资结构变化(债券与股票融资占比超贷款)、M2增速、美债收益率波动等金融数据,揭示当前市场流动性与资金流向特征;另一方面,聚焦人工智能、智能家居、核电、新能源汽车等科技领域的政策导向、技术突破与市场表现,探讨科技创新对经济结构优化的推动作用,以及相关产业的投资机会与潜在风险。
当前市场有哪些值得关注的现状?
当前市场呈现宏观经济与科技前沿并重的特点。宏观经济方面,社会融资结构发生显著变化,债券和股票融资成为增量主体,同时M2增速保持较高水平,反映市场流动性充裕;美债收益率持续上行,特别是长期收益率显著抬升,暗示全球通胀压力与货币政策紧缩预期。科技领域则亮点纷呈,人工智能技术加速落地应用,从消费电子(iOS升级)到金融(Claude模型)、工业(AI+脑机接口)等多场景渗透,同时新能源领域固态电池技术取得突破性进展,为行业长期发展奠定基础。
研报中提示了哪些风险需要注意?
本研报提示的主要风险包括:宏观经济层面,M2增速与美债收益率上行可能带来的流动性收紧与资产价格波动风险;政策层面,科技行业政策变动可能对相关企业盈利能力产生影响;市场层面,AI技术快速迭代可能引发行业竞争加剧与投资风险;国际层面,全球能源供应格局变化(如欧盟天然气库存低企)可能加剧通胀压力。此外,报告信息来源于公开资料,存在信息滞后或偏差的可能,投资者需独立判断并承担相应风险。