猜你想问
这份报告主要分析了什么内容?
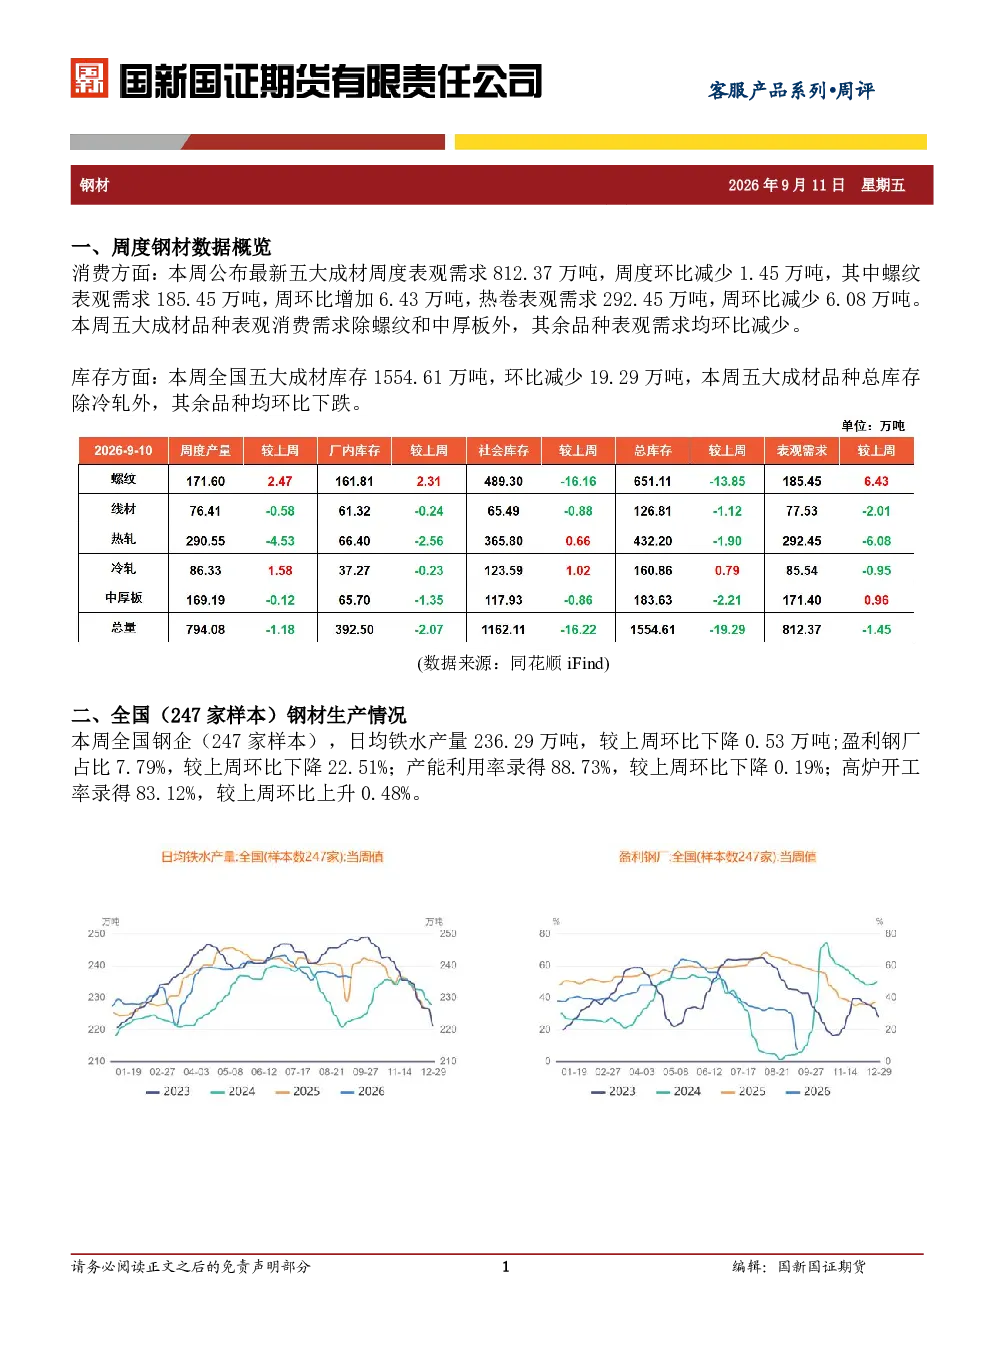
这份报告主要分析了钢材行业的周度数据概览、生产情况以及供需格局。报告涵盖了五大成材的表观需求和库存变化,其中螺纹钢表观需求环比增加6.43万吨至185.45万吨,库存减少13.85万吨至651.11万吨。同时,报告还分析了全国钢材的生产情况,包括日均铁水产量、盈利钢厂占比、产能利用率和高炉开工率等指标。最后,报告对螺纹钢的供需格局进行了综合分析,指出螺纹钢供需格局偏弱运行,产量环比微增但仍是年内低位,给予钢价支撑;需求有所改善但仍是近年来同期最低水平,下游行业表现低迷,旺季改善力度存疑。钢价易承压,成本支撑尚存,下行空间受限,延续偏弱震荡运行,关注需求表现。
钢材行业未来发展趋势如何?
钢材行业未来发展趋势需关注多个方面。首先,从供需关系来看,螺纹钢的供需格局偏弱运行,产量环比微增但仍是年内低位,需求有所改善但仍是近年来同期最低水平,下游行业表现低迷,旺季改善力度存疑。其次,从生产情况来看,全国钢企日均铁水产量环比下降,盈利钢厂占比下降,产能利用率和高炉开工率也呈现下降趋势,这些指标反映出钢材行业的生产压力有所缓解。最后,钢价易承压,成本支撑尚存,下行空间受限,延续偏弱震荡运行,关注需求表现。综合来看,钢材行业未来发展趋势需密切关注市场需求的变化和生产成本的波动。
报告中重点分析了螺纹钢的哪些方面?
报告中重点分析了螺纹钢的供需格局、表观需求和库存变化。在供需格局方面,报告指出螺纹钢供需格局偏弱运行,产量环比微增但仍是年内低位,给予钢价支撑;需求有所改善但仍是近年来同期最低水平,下游行业表现低迷,旺季改善力度存疑。在表观需求方面,报告显示螺纹钢表观需求环比增加6.43万吨至185.45万吨。在库存变化方面,报告指出螺纹钢总库存减少13.85万吨至651.11万吨。此外,报告还分析了螺纹钢的市场现状和未来趋势,指出钢价易承压,成本支撑尚存,下行空间受限,延续偏弱震荡运行,关注需求表现。
当前钢材市场现状如何判断?
当前钢材市场现状可以从多个方面进行判断。首先,从供需关系来看,螺纹钢供需格局偏弱运行,产量环比微增但仍是年内低位,需求有所改善但仍是近年来同期最低水平,下游行业表现低迷,旺季改善力度存疑。其次,从库存变化来看,全国五大成材库存环比减少,除冷轧外,其余品种库存均环比下跌,这表明市场库存压力有所缓解。最后,从生产情况来看,全国钢企日均铁水产量环比下降,盈利钢厂占比下降,产能利用率和高炉开工率也呈现下降趋势,这些指标反映出钢材行业的生产压力有所缓解。综合来看,当前钢材市场现状呈现供需偏弱、库存下降、生产压力缓解的特点。
这份报告有哪些风险提示?
这份报告的风险提示主要集中在市场波动和行业风险方面。首先,钢材市场价格易承压,虽然成本支撑尚存,但下行空间受限,延续偏弱震荡运行,投资者需关注市场价格的波动风险。其次,钢材行业的供需格局偏弱运行,需求改善力度存疑,下游行业表现低迷,投资者需关注市场需求的变化风险。此外,报告还提示投资者关注生产成本的变化和生产能力的波动风险,因为这些因素都可能对钢材市场产生影响。最后,报告强调投资者应独立评估报告中的信息和意见,并应同时考量各自的投资目的、财务状况和特定需求,必要时可就研究报告相关问题咨询本公司的投资顾问。