猜你想问
西药服务公司富国银行会议报告核心内容是什么?
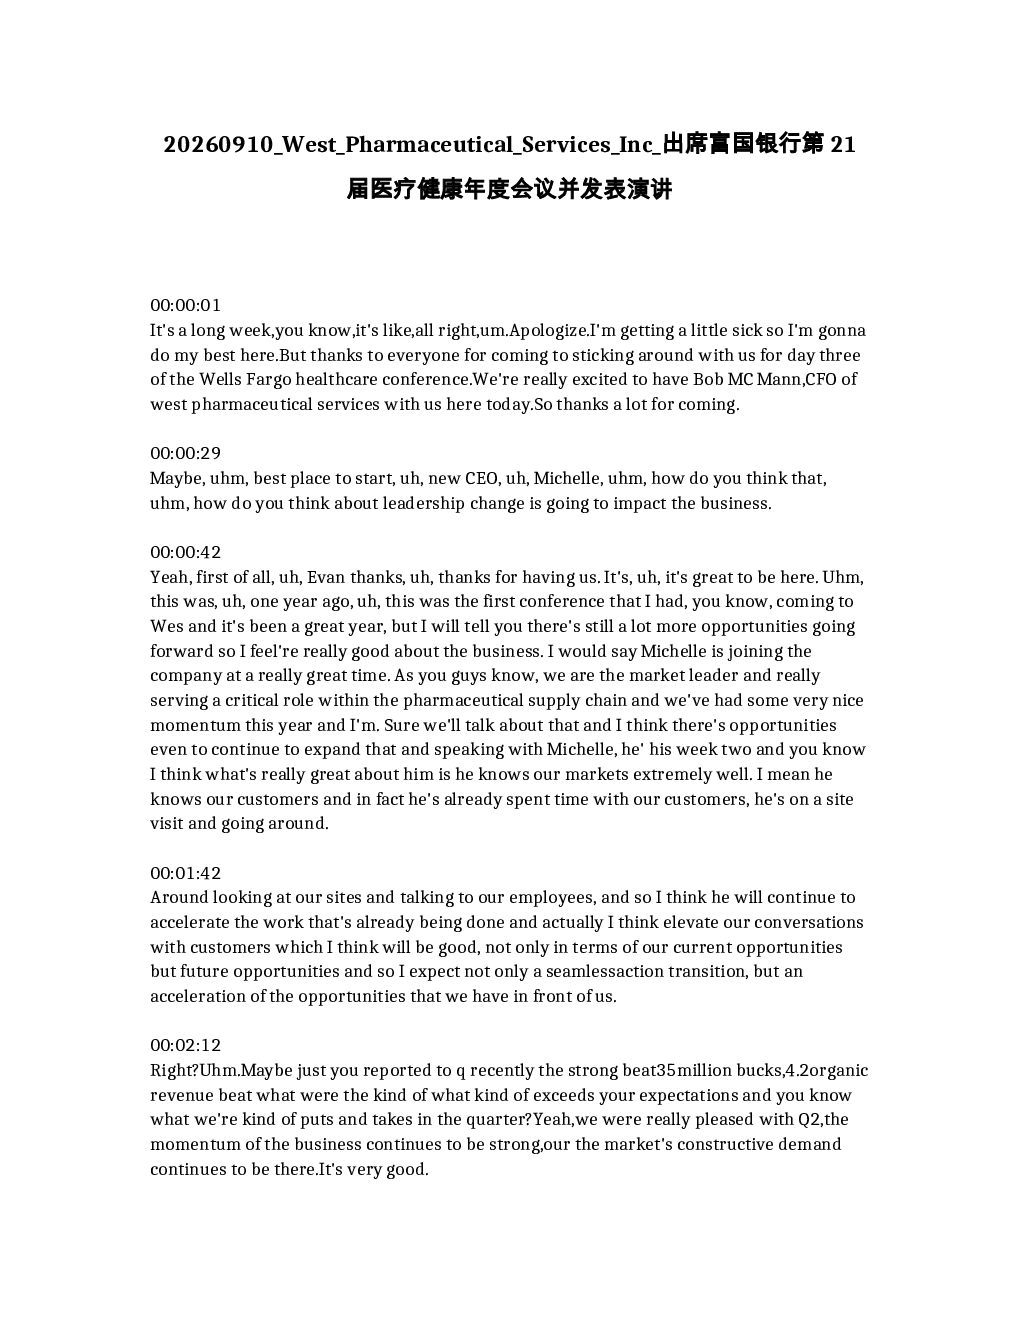
西药服务公司首席财务官鲍勃·麦克·曼恩在富国银行医疗保健会议上表示,公司业务势头强劲,市场建设性需求依然存在。2026年Q2业绩超预期,有机收入增长4.2亿美元,其中HVP业务贡献了主要增长动力,HVP非GLP1和GLP1业务均表现出色。公司全年增长预期为10%-11%,利润率预计从7%增长到9%,扩张增长将超过200个基点,接近250个基点。生物制剂的持续增长是重要因素,公司在该领域拥有超过90%的参与率。生物制剂的批准持续强劲,第二季度表现优异。公司对GLP-1业务非常乐观,认为该领域存在独特机会,并将在发达市场和新兴市场持续增长。仿制药领域仍有很长的路要走,公司对仿制药带来的价格优势和患者用药可及性持乐观态度。标准产品业务增长较慢,但公司认为该业务是HVP未来一个非常重要的管道。药品处理业务是公司未来战略的关键领域,预计将推动业务加速增长。公司拥有非常稳健的资产负债表,并计划进行一次总额高达10亿美元的股票回购。公司将继续投资于核心高增长业务,特别是HVP业务,并预计今年的资本支出将占收入的6%-8%。未来资本配置将更加不成比例地投资于HVP业务,特别是精加工领域。公司将继续致力于提高执行力,并推动公司业绩提升。
医疗健康赛道发展趋势如何?
医疗健康赛道中,生物制剂持续增长是重要因素,西药服务公司在该领域拥有超过90%的参与率,生物制剂的批准持续强劲。GLP-1业务被认为存在独特机会,将在发达市场和新兴市场持续增长。仿制药领域仍有很长的路要走,但公司对仿制药带来的价格优势和患者用药可及性持乐观态度。标准产品业务增长较慢,但被视为HVP未来一个非常重要的管道。药品处理业务是公司未来战略的关键领域,预计将推动业务加速增长。这些趋势表明医疗健康行业在创新和可及性方面均有发展空间,不同细分领域存在差异化的发展路径。
报告重点分析了哪些业务方向?
报告重点分析了HVP业务,该业务贡献了主要增长动力,其中HVP非GLP1和GLP1业务均表现出色。公司全年增长预期为10%-11%,利润率预计从7%增长到9%,扩张增长将超过200个基点,接近250个基点。生物制剂的持续增长是重要因素,公司在该领域拥有超过90%的参与率。公司对GLP-1业务非常乐观,认为该领域存在独特机会,并将在发达市场和新兴市场持续增长。标准产品业务被视为HVP未来一个非常重要的管道。药品处理业务是公司未来战略的关键领域,预计将推动业务加速增长。这些分析表明公司未来将更加聚焦于高增长业务领域,特别是HVP和生物制剂。
当前医疗健康市场现状如何?
当前医疗健康市场表现出建设性需求,西药服务公司业务势头强劲。生物制剂领域批准持续强劲,公司在该领域拥有超过90%的参与率。GLP-1业务被认为存在独特机会,将在发达市场和新兴市场持续增长。仿制药领域仍有很长的路要走,但公司对仿制药带来的价格优势和患者用药可及性持乐观态度。标准产品业务增长较慢,但被视为未来潜力所在。药品处理业务被视为公司未来战略的关键领域,预计将推动业务加速增长。整体来看,医疗健康市场在创新和可及性方面均有发展空间,不同细分领域存在差异化的发展路径。
研报是否存在风险提示?
研报中未明确提及具体风险,但可以推断出一些潜在风险。例如,生物制剂和GLP-1业务的增长依赖于政策支持和市场需求变化,若政策调整或市场接受度不及预期,可能影响业绩表现。仿制药领域的竞争激烈,价格压力可能影响利润率。标准产品业务增长较慢,若无法转型为高增长业务,可能成为未来发展的瓶颈。药品处理业务作为新战略领域,其市场拓展和运营管理仍面临不确定性。此外,公司计划进行高达10亿美元的股票回购,若未来业绩不及预期,可能影响股东回报。这些因素均需投资者关注。