猜你想问
Ecora Royalties PLC 2026年第一季度财报主要有哪些核心数据?
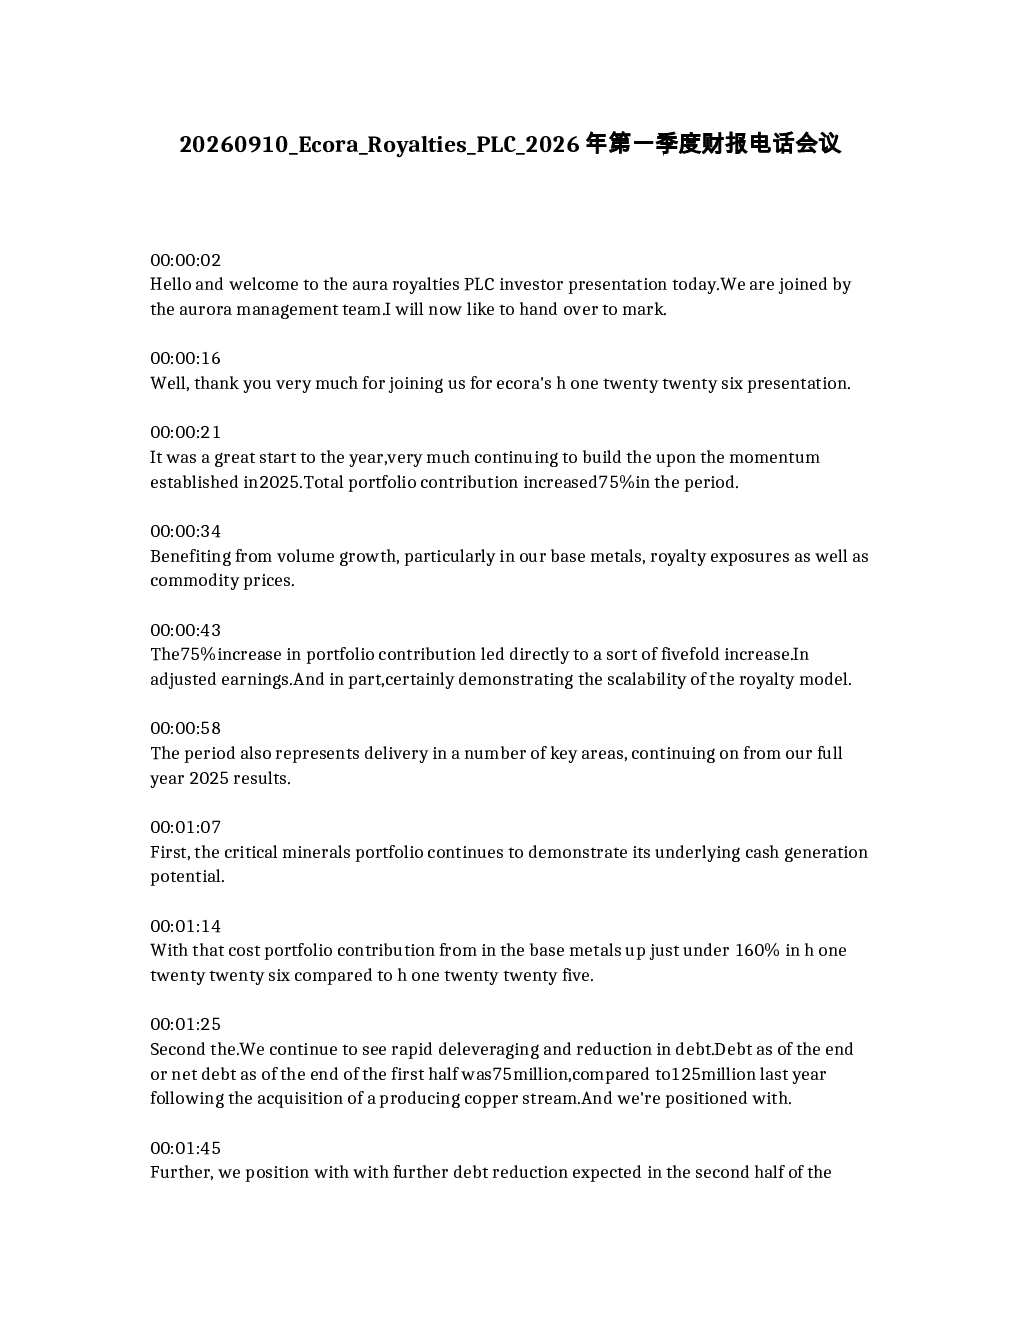
Ecora Royalties PLC 2026年上半年表现强劲,投资组合贡献增长了75%,调整后收益增长了约五倍,主要得益于基础金属投资组合同比增长160%。公司持续快速去杠杆化,净债务降至7500万,自由现金流转化显著增长。大部分收入来自长期版税或收入流,证明版税模式可扩展性。博伊塞湾运营交付量接近翻倍,价格显著提高;四英里资产现金收益率近20%;曼托斯·布兰科项目运营表现强劲。
基础金属赛道未来发展趋势如何?
基础金属赛道未来增长潜力大,Aura Royalties聚焦关键矿产,特别是基础金属和铜,通过并购实现有机资产组合扩张,并关注非有机版税收购进一步多元化。公司关注卡普斯通铜业PFS报告、Nimbus项目投资决定、帕特森季度东部重启运营、彩虹稀土公司“彩虹稀土王室宝拉”项目及顶点铜业圣多明各项目等未来发展。
本报告重点分析了哪些方面?
本报告重点分析了Aura Royalties的业绩表现、财务亮点、版税模式优势、运营表现及未来增长潜力。公司盈利质量显著改善,投资组合展现强劲有机增长前景,已获得全额资金支持。公司将继续优先考虑增长和去杠杆化,预计第三季度现金流回正,下半年25%-35%自由现金流用于派发股息。
当前市场对Aura Royalties的评价如何?
Aura Royalties市场评价积极,公司核心产品提供极具吸引力的切入点,专注于产生版税收入,谨慎运用资产负债表支持增长。投资组合多元化,主要集中在关键矿产,未来将通过并购和非有机版税收购进一步扩张。公司预计下半年将进一步减少债务,提供融资灵活性以支持增长。
本报告提示了哪些风险?
本报告提示Aura Royalties需关注未来项目执行风险,如卡普斯通铜业PFS报告发布、Nimbus项目投资决定等不确定性。公司需谨慎管理现金流和债务水平,虽然已实现显著去杠杆化,但仍需平衡增长与财务稳健性。此外,基础金属市场价格波动可能影响公司版税收入稳定性。
你可能感兴趣
Ecora Royalties PLC 2026年第二季度财报电话会议纪要
未知机构2026-09-02
标准人寿 plc PNXGF 2026年第二季度财报电话会议文字记录
未知机构2026-09-12
希尔顿食品集团 plc HLFGY 2026年第二季度财报电话会议文字实录
未知机构2026-09-03
Central Asia Metals plc 2026年第二季度财报电话会议纪要
未知机构2026-08-26
Astarta Holding PLC (ASTPF)2026年第二季度财报电话会议纪要
未知机构2026-08-28
Grafton Group plc GROUF 2026年第二季度财报电话会议纪要
未知机构2026-09-03
NIQ Global Intelligence plc 2026年Q2财报核心要点与AI战略
未知机构2026-08-11
萨迦集团(SAGA PLC)2026年半年财报交流纪要
萨迦集团2025-09-24