猜你想问
长端美债风暴的主要原因是什么?
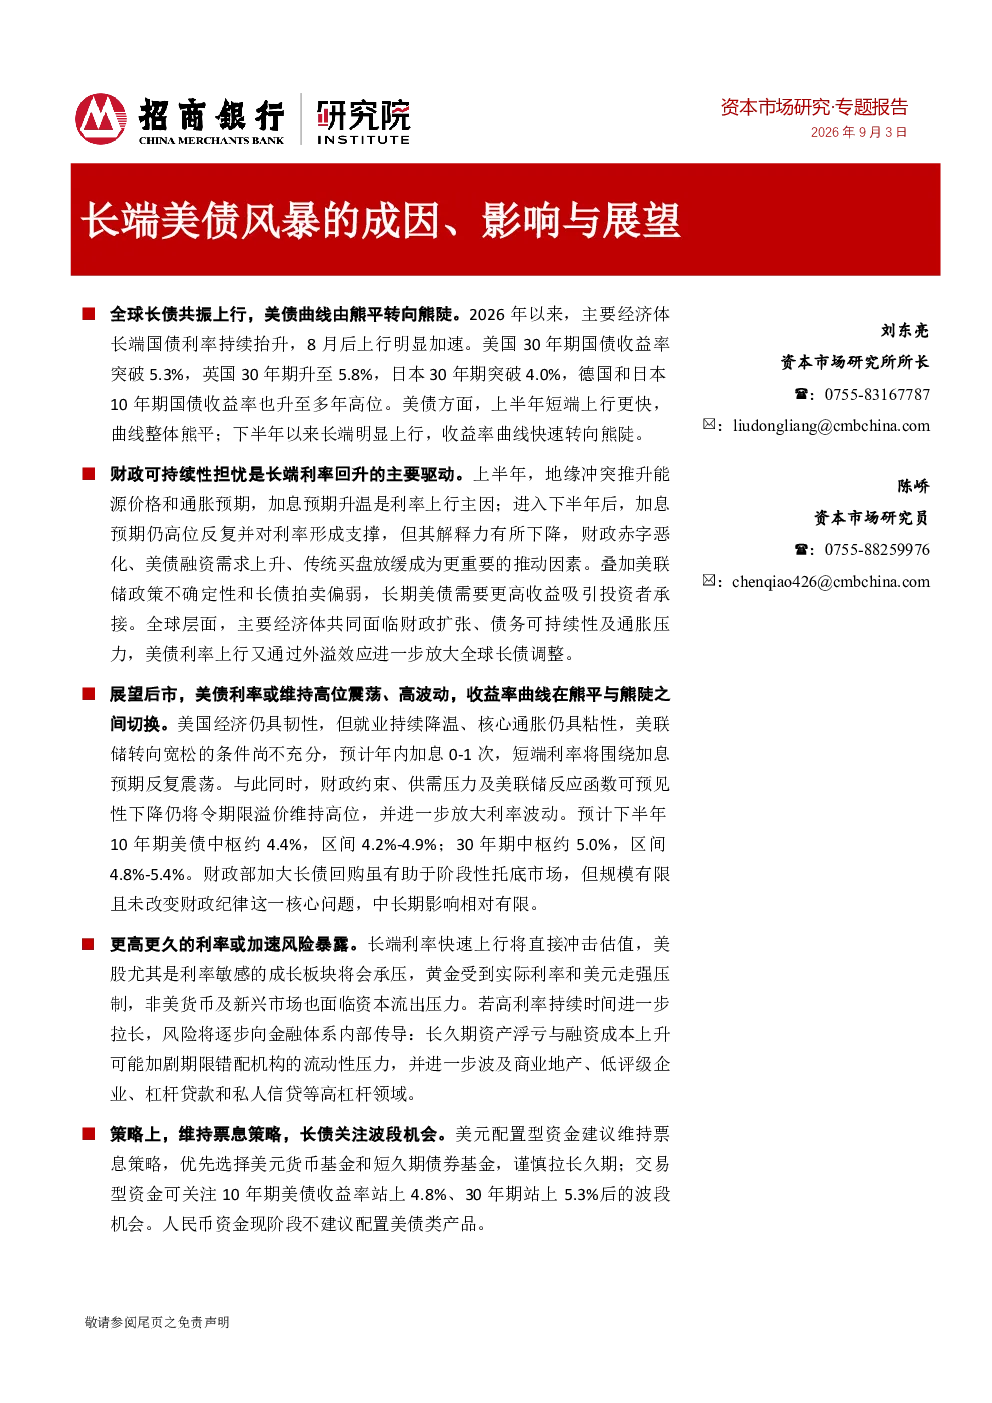
长端美债风暴的主要原因是全球长债共振上行,主要经济体长端国债利率持续抬升。美国、英国、日本等30年期国债收益率均创历史新高。同时,财政可持续性担忧主导了长端利率的回升,驱动因素由加息预期转向财政赤字恶化、美债融资需求上升和传统买盘放缓。美国财政赤字压力加剧,AI资本开支扩张驱动企业融资需求激增,共同增加长期资本需求。此外,美债需求放缓,海外官方投资者(尤其是日本)加速减持美债,私人投资者流入速度放缓,共同基金配置行为分化,更倾向于流入短债和长久期IG债。
未来美债利率走势如何?
未来美债利率或维持高位震荡、高波动,收益率曲线在熊平与熊陡之间切换。10年期美债中枢约4.4%,30年期中枢约5.0%。财政约束为长期慢变量,美国财政问题将通过期限溢价逐步影响长端利率,预计未来几年财政赤字仍将维持在6%左右。美联储保留加息选项,美国经济“增长分化、就业降温、通胀粘性”,转向宽松的条件尚不充分,预计年内加息0-1次。政策干预影响有限,财政部加大长债回购虽有助于阶段性托底市场,但规模有限且未改变财政纪律,中长期影响相对有限。
美债利率上升对市场有何影响?
美债利率上升将冲击资产估值,美股尤其是利率敏感的成长板块承压,黄金受压,非美货币及新兴市场面临资本流出压力。若高利率持续时间拉长,风险将向金融体系内部传导,加剧期限错配机构的流动性压力,并波及商业地产、低评级企业等领域。长端利率上行主要受全球长债共振上行、财政可持续性担忧、美债需求放缓等因素驱动,这些因素将通过期限溢价逐步影响长端利率,预计未来几年财政赤字仍将维持在6%左右。
现阶段投资美债类产品有何建议?
现阶段不建议配置美债类产品。美元配置型资金应维持票息策略,优先选择美元货币基金和短久期债券基金,谨慎拉长久期。美元交易型资金可关注10年期美债收益率站上4.8%、30年期站上5.3%后的波段机会。人民币资金不建议现阶段配置美债类产品,汇兑损失可能侵蚀美元资产收益,且当前锁汇成本仍然偏高。美债利率上升将冲击资产估值,美股尤其是利率敏感的成长板块承压,黄金受压,非美货币及新兴市场面临资本流出压力。
美债风暴有哪些风险提示?
美债风暴的主要风险包括:美债利率或维持高位震荡、高波动,收益率曲线在熊平与熊陡之间切换,10年期美债中枢约4.4%,30年期中枢约5.0%。美国财政问题将通过期限溢价逐步影响长端利率,预计未来几年财政赤字仍将维持在6%左右。美联储保留加息选项,转向宽松的条件尚不充分,预计年内加息0-1次。政策干预影响有限,财政部加大长债回购虽有助于阶段性托底市场,但规模有限且未改变财政纪律,中长期影响相对有限。美债利率上升将冲击资产估值,美股尤其是利率敏感的成长板块承压,黄金受压,非美货币及新兴市场面临资本流出压力。若高利率持续时间拉长,风险将向金融体系内部传导,加剧期限错配机构的流动性压力,并波及商业地产、低评级企业等领域。