猜你想问
富森美2026年投资者关系活动记录表核心内容是什么?
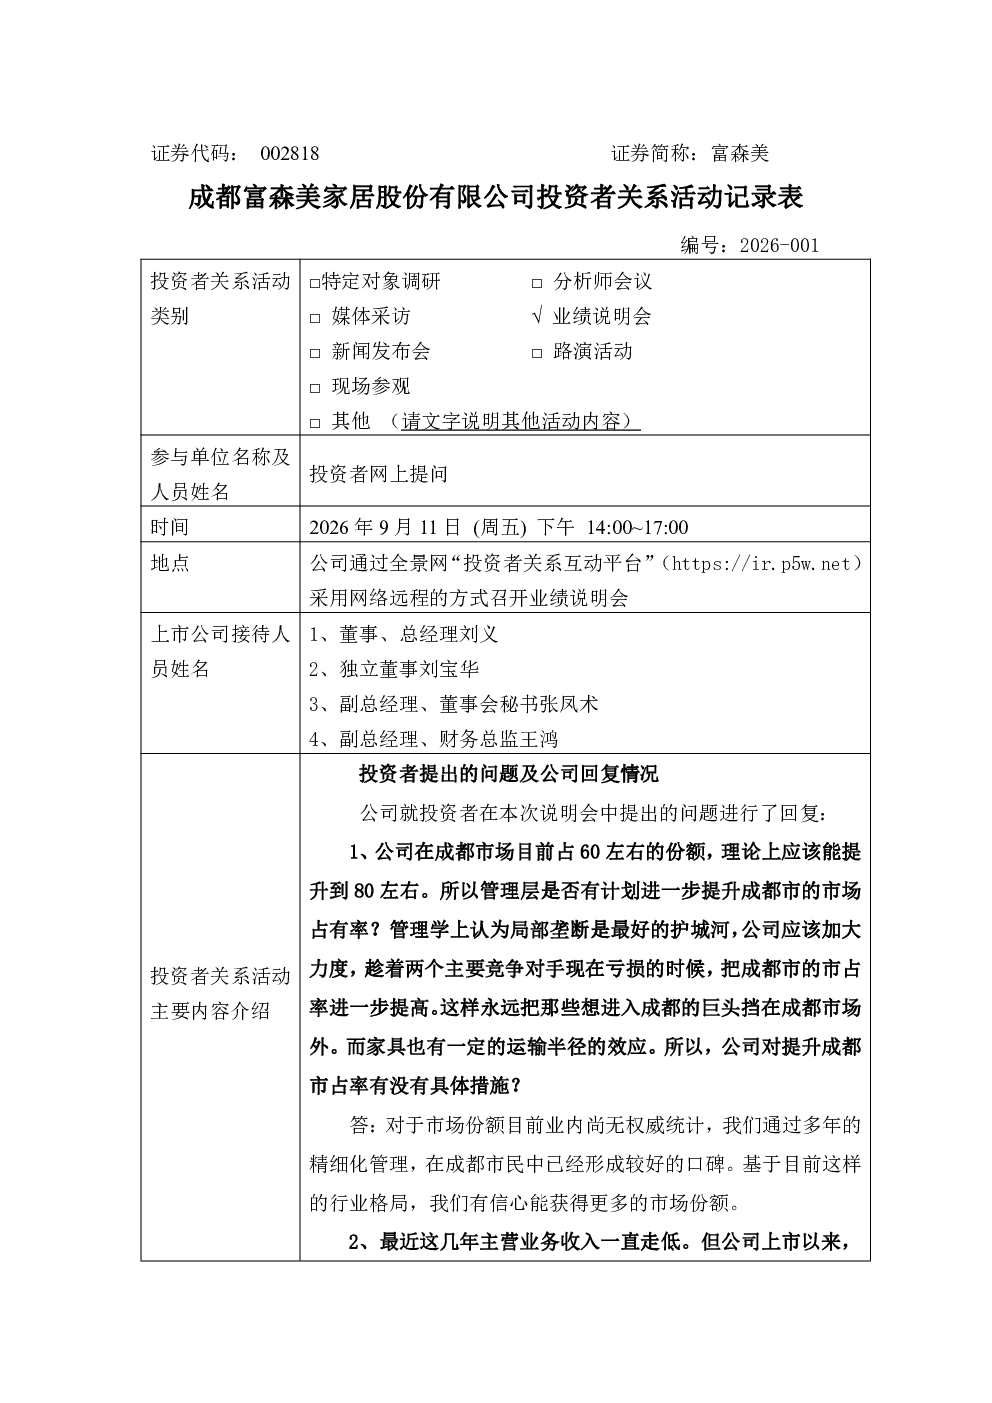
富森美在2026年投资者关系活动中强调通过精细管理和口碑积累提升市场份额,但未透露具体措施。公司毛利维持在65%左右,净利率基本在50%左右,净现比大于1,表现优于多数软件公司。管理层预计未来几年主营业务能维持在10亿左右,归母净利维持在5亿左右。此外,天府富森项目预计需要3-5年达到正常租金水平,公司关注线上电商和整装公司带来的“去中间化”趋势,着力推动卖场功能升级,打造体验与服务生态标杆。
建材家居行业发展趋势如何?
建材家居行业面临线上电商和整装公司的“去中间化”挑战,公司着力推动卖场功能升级,引入全案服务商、智能家居品牌旗舰店等,强化线下体验和信任壁垒。公司认为中美市场差异显著,家得宝、劳氏模式难以直接复制,将继续深耕主业,通过渠道调整、成本优化等增强抗风险能力,并关注存量房交易与城市更新需求。
富森美报告重点分析了哪些方向?
富森美报告重点分析了市场份额提升计划、主营业务收入与盈利能力、项目培育期、资本配置建议、行业竞争与转型、股东回报政策、商户合同与私有化、土地使用权政策、转型模式探讨、卖场成本与折旧、分红实施时间等方向。报告显示公司经营稳健,盈利能力强,但面临市场份额提升压力和行业转型挑战。
富森美市场现状如何判断?
富森美市场现状表现为公司经营稳健,盈利能力强,但面临市场份额提升压力和行业转型挑战。公司有四大区域卖场,账面净值为11.88亿元,合并计入投资性房地产。公司与现有商户合同一年一签,保护商户利益;未考虑私有化,认为公开股份不到20,大资本参与意愿不明。未来15-30年内现有物业使用权不受影响。
富森美报告有哪些风险提示?
富森美报告提示公司面临市场份额提升压力和行业转型挑战,需关注线上电商和整装公司带来的“去中间化”趋势。公司认为中美市场差异显著,家得宝、劳氏模式难以直接复制,转型需谨慎。此外,天府富森项目处于培育阶段,预计需要3-5年达到正常租金水平,存在一定的不确定性。公司需持续关注行业变化,增强抗风险能力。