猜你想问
华兰生物2026年半年度经营情况如何?
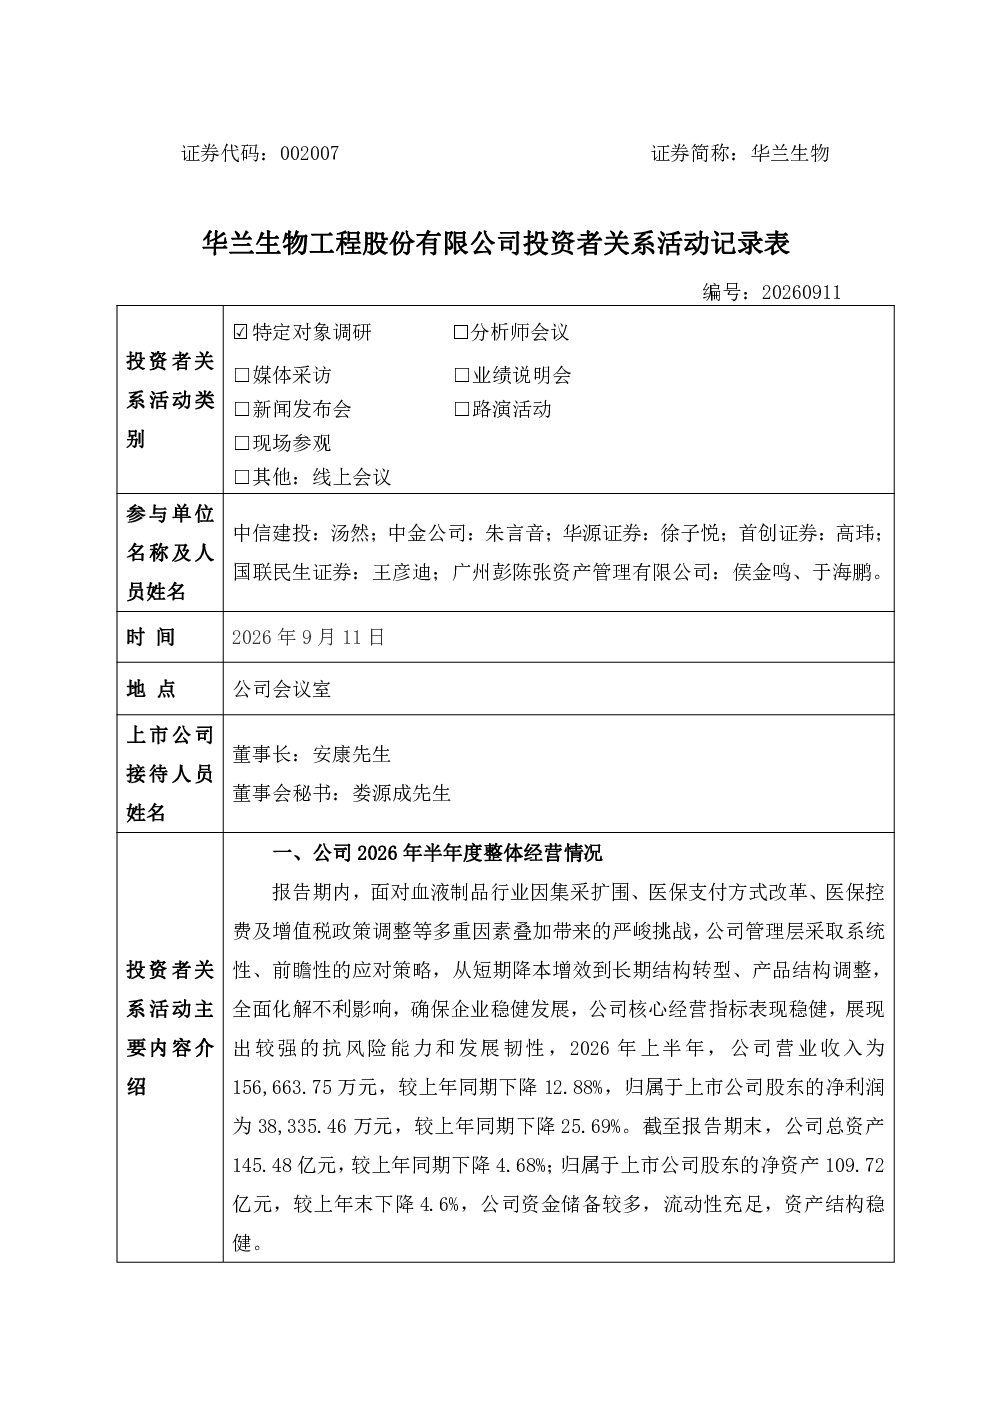
2026年上半年,华兰生物面对血液制品行业多重挑战,采取系统性应对策略,核心经营指标表现稳健。公司营业收入156,663.75万元,同比下降12.88%;净利润38,335.46万元,同比下降25.69%。总资产145.48亿元,同比下降4.68%;净资产109.72亿元,同比下降4.6%。公司资金储备充足,流动性良好,资产结构稳健。
华兰生物在产品研发方面有哪些进展?
华兰生物加大研发投入,推进创新药和疫苗研发。新工艺静注人免疫球蛋白(10%)获批上市;重组Exendin-4-Fc融合蛋白注射液II期临床完成,待III期临床;冻干b型流感嗜血杆菌结合疫苗、重组带状疱疹疫苗(CHO细胞)、新型佐剂流感病毒裂解疫苗、新型流感病毒mRNA疫苗均获批临床试验;吸附无细胞百(三组分)白破联合疫苗推进III期临床;参股公司华兰安康提交阿达木单抗注射液上市申请并被受理,帕博利珠单抗注射液获临床试验批准通知书。
血液制品行业未来发展趋势如何?
血液制品行业并购重组是发展趋势,但需注重整合提质、管理提升和股东赋能。国内白蛋白、免疫球蛋白、凝血因子需求有望稳步增长,与欧美市场相比,我国免疫球蛋白与凝血因子需求潜力巨大,市场容量将扩大。国家政策将进一步提高接种率,公司将积极做好生产供应。
当前血液制品市场现状如何?
2026年上半年,华兰生物采集血浆936.63吨,同比增长16.55%。国内流感疫苗总体接种率约3%,远低于欧美国家,但重点人群基数庞大,市场潜力巨大。血液制品行业面临集采扩围、医保支付改革、控费及增值税政策调整等多重挑战,但公司资金储备充足,流动性良好,资产结构稳健。
华兰生物研报存在哪些风险提示?
华兰生物面临血液制品行业多重挑战,包括集采扩围、医保支付改革、控费及增值税政策调整等政策风险。采浆量持续增长导致白蛋白、静丙等产品供大于求,增值税税率上调加剧成本压力。此外,研发投入大,部分产品仍处于临床试验阶段,存在研发失败风险。公司需注重整合提质、管理提升和股东赋能,以应对行业竞争。