猜你想问
鄂尔多斯2026年半年度业绩说明会主要讲了什么?
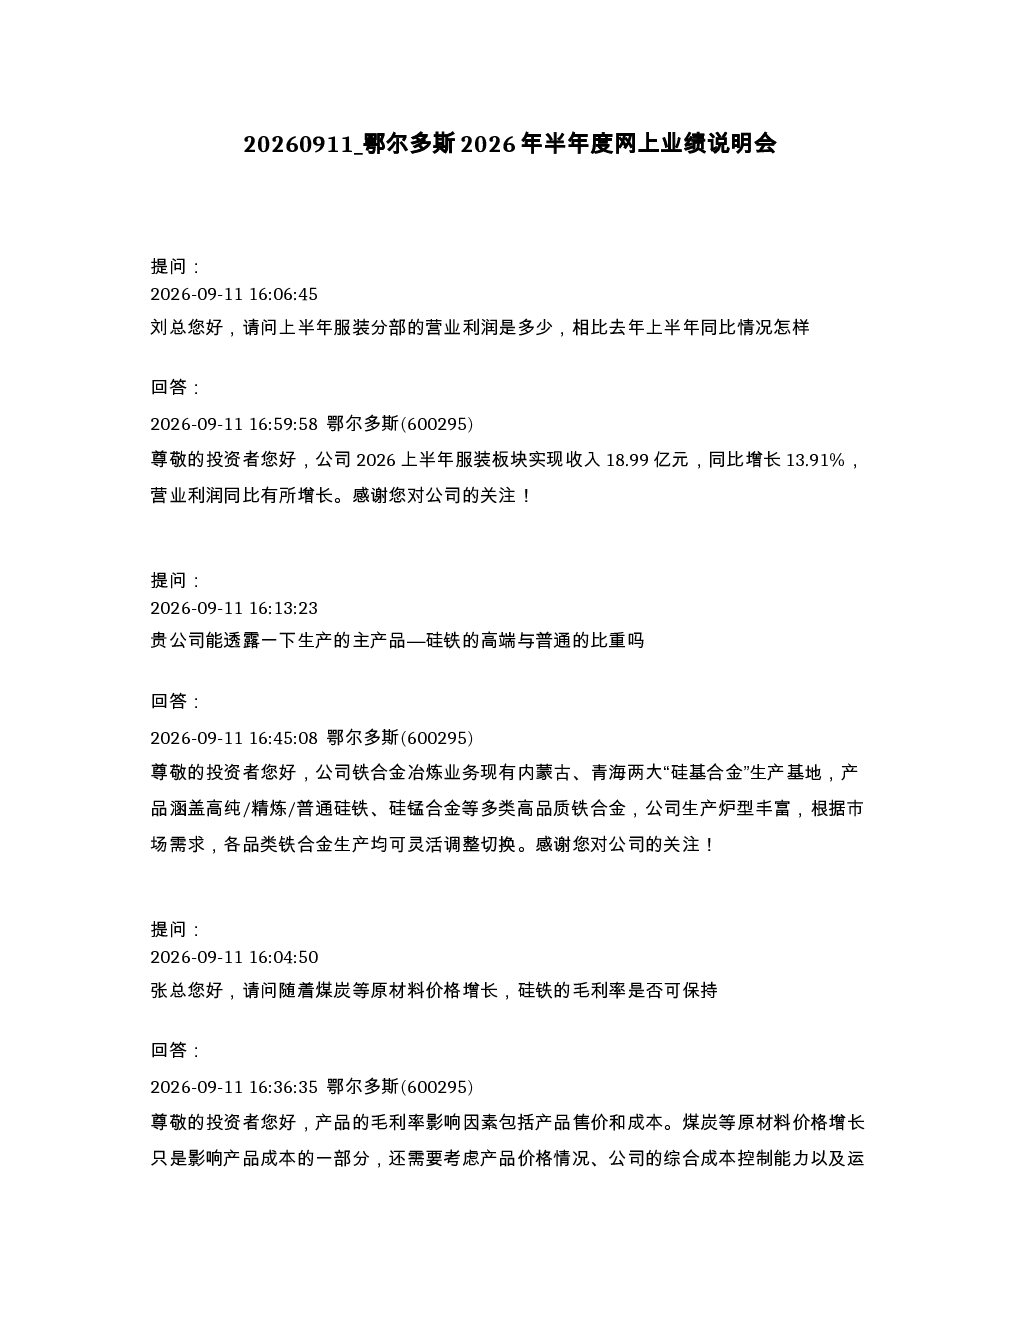
本次说明会重点披露了鄂尔多斯2026年上半年的经营业绩。公司实现营业收入125.20亿元,同比增长5.88%;归母净利润14.16亿元,同比增长43.19%;扣非归母净利润13.40亿元,同比增长38.29%。此外,会议还介绍了服装板块收入同比增长13.91%的良好表现,以及铁合金业务的经营情况。公司拥有内蒙古、青海两大生产基地,产品涵盖多种硅铁和硅锰合金,生产可根据市场需求灵活调整。同时,会议也分析了原材料成本上涨对公司毛利率的影响,以及公司通过技术创新和精益运营提升效率的举措。
铁合金行业发展趋势如何?
铁合金行业发展趋势受供需关系、原材料成本及政策环境等多重因素影响。鄂尔多斯作为行业重要参与者,拥有两大生产基地,产品种类丰富,可根据市场需求灵活调整生产。未来,铁合金价格将随供需变化波动,公司通过成本控制和生产节奏优化确保产业链效益。同时,绿电供给的稳定性及成本优势将持续为公司提供支持。行业整体需关注原材料价格波动、环保政策及市场需求变化带来的挑战与机遇。
报告重点分析了哪些方面?
报告重点分析了鄂尔多斯2026年上半年的业绩情况,特别是营业收入和净利润的同比增长。服装板块的业绩增长也受到关注,收入同比增长13.91%。铁合金业务方面,公司生产基地布局合理,产品线丰富,具备市场竞争力。此外,报告还探讨了原材料成本对毛利率的影响,以及公司通过技术创新和精益运营提升效率的努力。电冶板块的展望也显示,公司将持续优化成本控制和生产节奏,确保产业链效益。
当前铁合金市场现状如何?
当前铁合金市场现状受供需关系、原材料价格及环保政策等多重因素影响。鄂尔多斯作为行业重要企业,拥有两大生产基地,产品涵盖高纯/精炼/普通硅铁、硅锰合金等,具备较强的市场竞争力。原材料成本上涨对行业毛利率造成一定压力,但公司通过技术创新和精益运营提升效率,部分抵消了成本上升的影响。同时,绿电供给的稳定性及成本优势为公司在市场中提供了一定支持。未来市场需关注供需变化、原材料价格波动及环保政策带来的影响。
研报存在哪些风险提示?
研报提示的风险主要集中在原材料成本波动、市场需求变化及环保政策方面。铁合金行业受原材料价格影响较大,煤炭等主要原材料价格上涨可能对毛利率造成压力。市场需求变化也可能影响产品销售,公司需灵活调整生产节奏以适应市场变化。此外,环保政策趋严可能增加企业运营成本,需关注相关政策动态。公司通过技术创新和精益运营提升效率,但外部风险仍需持续关注和管理。