猜你想问
这份研报的核心内容是什么?
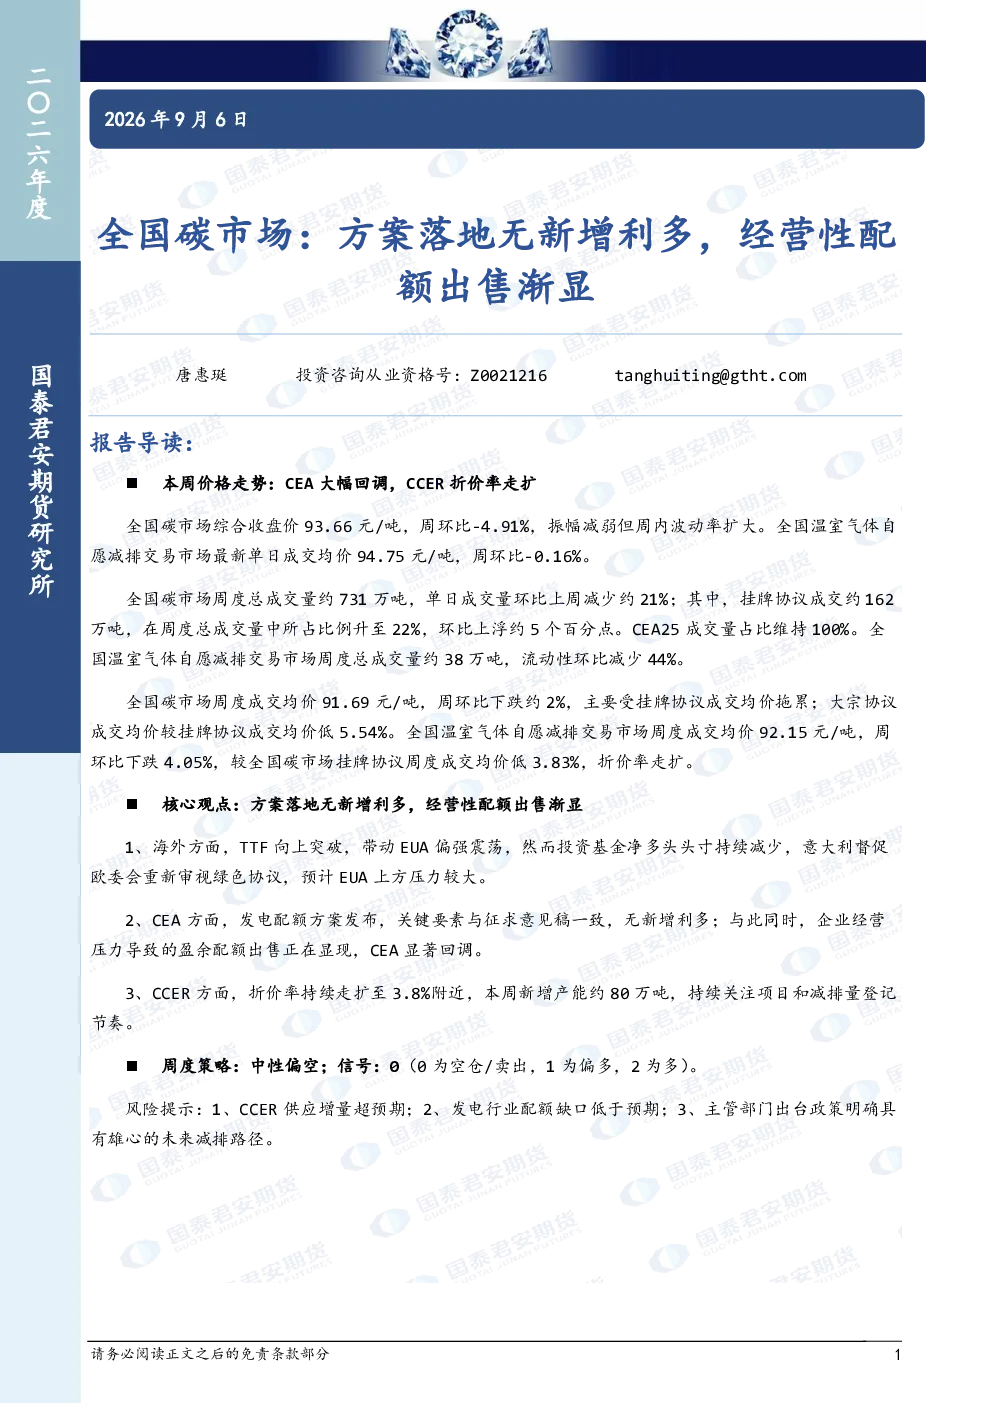
这份研报指出CEA发电配额方案发布,关键要素与征求意见稿一致,无新增利多;同时企业经营压力导致的盈余配额出售导致CEA显著回调。海外市场TTF向上突破,带动EUA偏强震荡,但投资基金净多头头寸持续减少,意大利督促欧委会重新审视绿色协议,预计EUA上方压力较大。CCER方面折价率持续走扩至3.8%附近,本周新增产能约80万吨,需持续关注项目和减排量登记节奏。
全国碳市场未来发展趋势如何?
全国碳市场未来发展趋势需关注企业经营压力导致的盈余配额出售情况,这将直接影响市场供需平衡和价格波动。同时海外市场EUA价格受多种因素影响,如投资基金头寸变化、欧盟政策调整等,可能对国内碳市场产生传导效应。CCER市场方面,折价率持续走扩表明供需矛盾加剧,未来需关注CCER供应增量、主管部门政策变化等因素对市场流动性和价格的影响。
研报重点分析了哪些方向?
研报重点分析了CEA发电配额方案的落地影响,指出无新增利多因素导致市场回调;同时关注企业经营压力导致的盈余配额出售对CEA价格和成交量的影响。此外,研报还分析了海外市场EUA价格的波动因素,以及CCER市场折价率持续走扩的原因和未来可能的变化趋势。
当前全国碳市场现状如何?
当前全国碳市场现状表现为CEA价格受企业经营压力导致的盈余配额出售影响显著回调,价格下跌,成交量环比减少约21%,挂牌协议成交占比升至22%。CCER市场折价率持续走扩至3.8%附近,成交量环比减少44%,流动性有所下降。海外市场EUA价格受多种因素影响,呈现偏强震荡态势,但上方压力较大。
研报提到了哪些风险提示?
研报提示了CCER供应增量超预期可能导致市场供需失衡和价格下跌的风险;发电行业配额缺口低于预期可能影响市场价格上涨压力;主管部门出台政策明确具有雄心的未来减排路径可能对市场供需和价格产生重大影响。这些风险因素需持续关注,以便及时调整市场参与策略。
你可能感兴趣
全国碳市场:CCER供应增量释放,发电配额方案发布在即
国泰君安证券2026-08-30
盘前Plus+|今日重点关注:MEG、国债期货 最新的全国碳市场钢铁、水泥、铝冶炼配额分配方案发布
国泰君安证券2025-11-19
全国碳市场:发电配额方案仍未发布,成交量季节性回升
国泰君安证券2026-08-23
全国碳市场:国内供应增量渐显,欧盟政策软化兑现
国泰君安证券2026-07-19
全国碳市场:CCER供应增量渐显,买家观望情绪浓厚
国泰君安证券2026-08-16
电力行业周报:碳市场新一轮配额方案落地,9月代理购电环比上涨趋势延续
公用事业国盛证券2026-09-06
电气设备与新能源行业周报2017年第23周:全国碳交易市场启动冲刺 配额分配方案已见雏形
电气设备开源证券2017-06-05
公用环保行业2026年9月投资策略:四大高能耗行业2026年度碳配额方案正式落地,环保行业2026中报综述
公用事业国信证券2026-09-07
双碳周报:全国碳市场碳排放配额累计成交量有所下降
国泰君安证券2025-07-08
资讯汇总20期:【双碳周报】全国碳市场碳配额成交量大幅上涨
国泰君安证券2024-05-28