猜你想问
尿素市场价格倒挂的原因是什么?
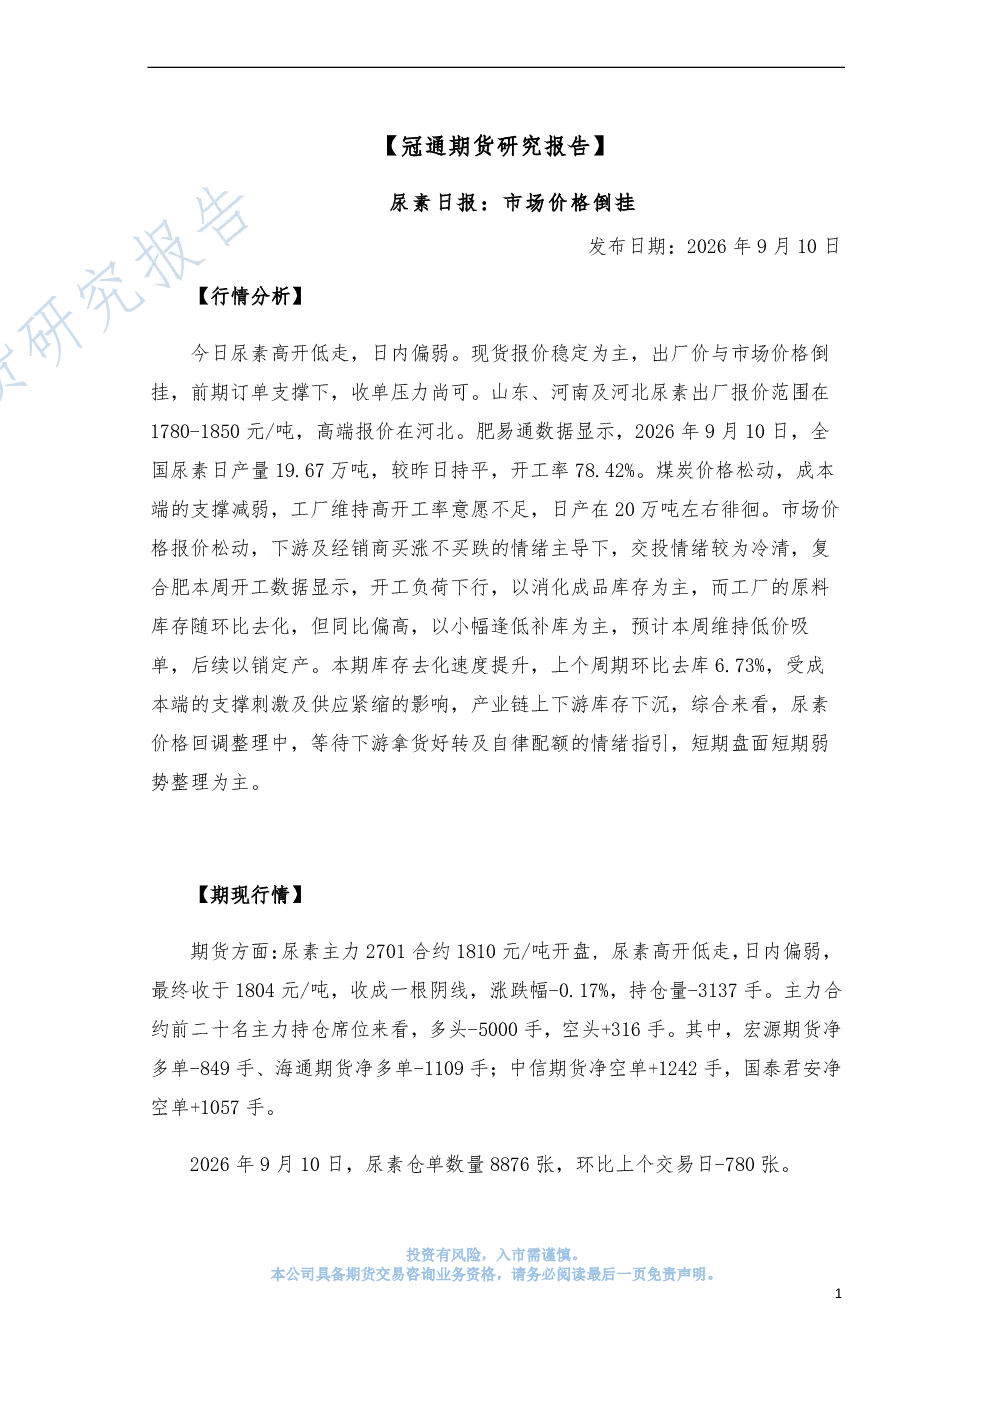
尿素市场价格倒挂主要由于现货报价稳定而出厂价高于市场价。山东、河南及河北尿素出厂报价在1780-1850元/吨,高端报价在河北。煤炭价格松动导致成本端支撑减弱,同时复合肥开工负荷下行,工厂原料库存偏高,小幅逢低补库。产业链上下游库存下沉,库存去化速度提升,环比去库6.73%,预计本周维持低价吸单,后续以销定产。
尿素行业发展趋势如何?
尿素行业短期呈现弱势整理态势。全国尿素日产量19.67万吨,开工率78.42%,供应端保持稳定。需求端方面,下游及经销商买涨不买跌情绪主导,交投情绪冷清。复合肥产能利用率32.99%,较上周减少1.19个百分点;三聚氰胺产能利用率周均值为50.95%,较上周减少3.19个百分点。产业链上下游库存下沉,预计后续以销定产。
报告重点分析了哪些方向?
报告重点分析了尿素市场价格倒挂的原因及影响,包括现货与出厂价差异、成本端支撑减弱、需求端买涨不买跌情绪、库存变化趋势等。同时跟踪了期现行情,如期货主力合约表现、持仓量变化、仓单数量变动等,并分析了基本面数据,包括基差、供应、库存、预售订单天数及下游产能利用率等。
当前尿素市场现状如何判断?
当前尿素市场处于回调整理阶段,价格短期弱势整理。现货报价稳定为主,但下游拿货意愿不高,交投情绪冷清。全国尿素日产量稳定在19.67万吨,开工率78.42%。库存去化速度提升,环比去库6.73%,产业链上下游库存下沉。期货主力合约阴线开盘,持仓量及仓单数量均发生变化,显示市场情绪波动。
尿素市场存在哪些风险提示?
尿素市场短期面临的主要风险包括成本端支撑减弱,煤炭价格波动可能影响尿素生产成本;需求端恢复不及预期,下游及经销商买涨不买跌情绪可能导致订单支撑减弱;库存去化速度虽提升但仍有压力,若下游拿货持续疲软可能引发价格进一步承压。此外,期货市场情绪波动及仓单数量变化也可能对现货价格产生影响。
你可能感兴趣
尿素期货日报:部分现货市场价格倒挂 基差有所收窄
方正中期期货2022-05-16
尿素期货日报:现货市场价格走弱 基差继续收窄
方正中期期货2023-06-13
尿素期货日报:现货市场价格松动 基差继续走扩
方正中期期货2023-06-07
尿素期货日报:现货市场价格走弱 基差继续收窄
方正中期期货2023-06-14
尿素期货日报:气头装置突发故障多 市场价格弱稳运行
方正中期期货2022-04-07
尿素日报:现货市场价格暂稳,期货价格窄幅区间震荡。
中原期货2020-05-20
尿素期货日报:现货市场价格松动,基差继续走扩
方正中期期货2023-06-09
尿素日报:节前采购一般,市场价格松动
华泰期货2022-09-27
尿素期货日报:主力市场价格分化,基差有所收窄
方正中期期货2022-05-25
尿素期货日报:现货市场价格逐步企稳 基差小幅收窄
方正中期期货2022-09-21