猜你想问
这份研报主要分析了什么内容?
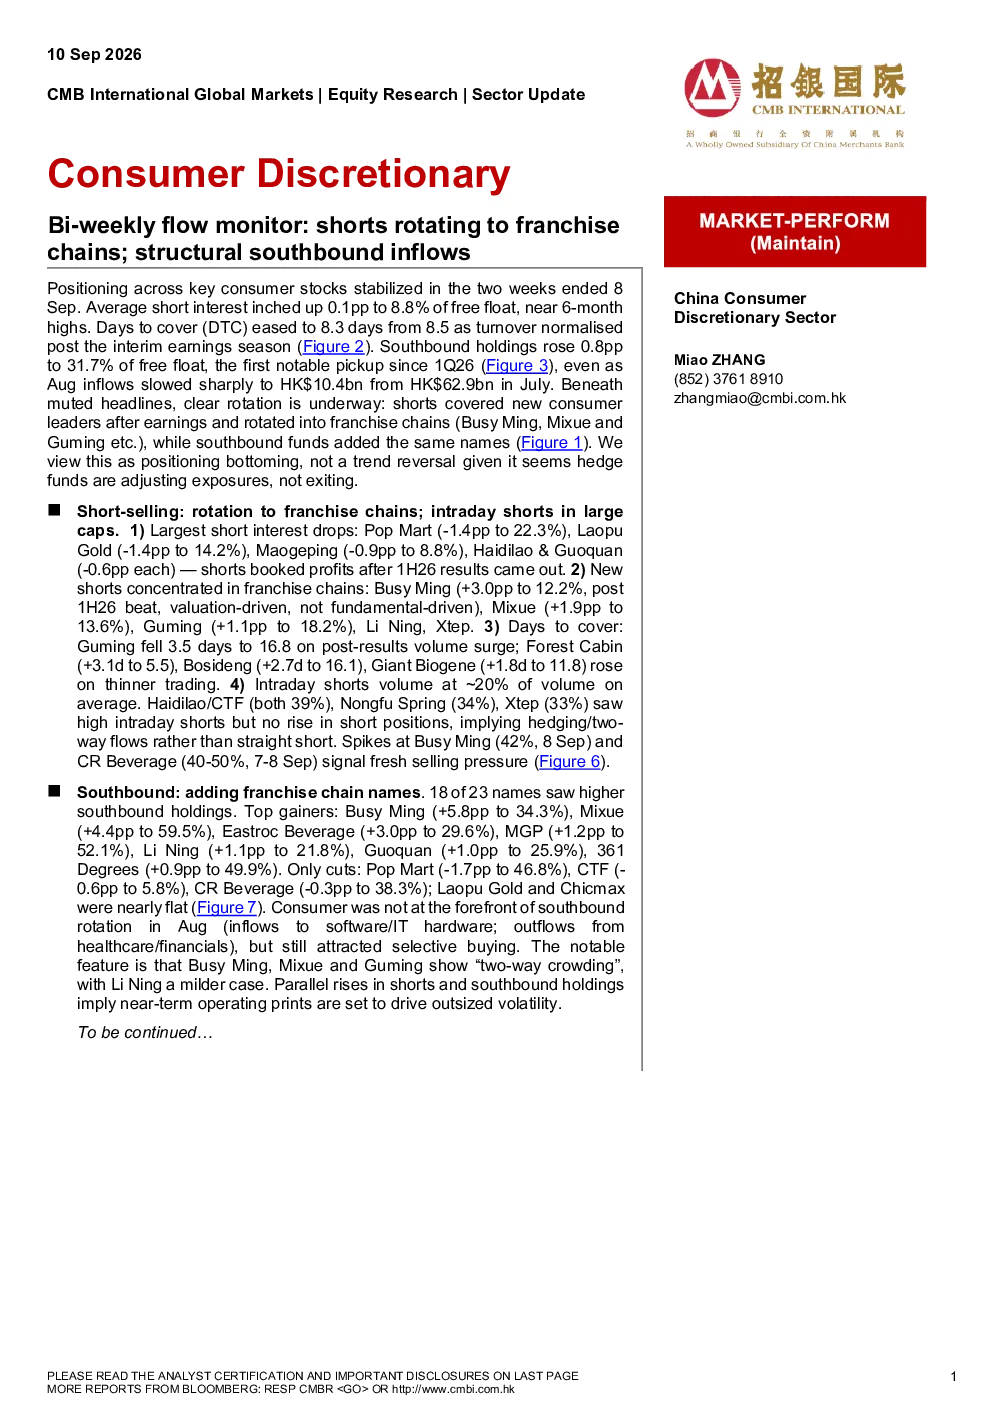
这份研报主要分析了消费者必需品行业的双周流动监控情况,重点关注空头轮换至特许经营连锁的趋势以及结构性南向资金的流入变化。报告指出,主要消费股配置趋于稳定,但卖空持股率小幅上升至8.8%(近6个月高点),覆盖天数降至8.3天。南向资金持股比例首次显著回升至31.7%,尽管8月流入放缓至104亿港元。卖空者在中期业绩后获利了结部分大市值股,转而押注特许经营连锁店,南向资金同步加仓这些股票,显示配置底部而非趋势反转。
商贸零售赛道的发展趋势如何?
商贸零售赛道的发展趋势显示结构性变化,卖空者从大市值股转向特许经营连锁店,如Busy Ming、Mixue、Guming等,而南向资金也同步加仓这些股票。这表明市场对特许经营连锁店的预期有所提升,可能受益于其稳定的经营模式和增长潜力。然而,消费板块整体预期下调,跑输周期股,若经营数据超预期,平仓可能带来上涨空间。此外,原材料成本反弹和单店盈利能力稀释是主要下行风险。
研报重点分析了哪些方向?
研报重点分析了短期资金流向与结构性变化,特别是卖空持仓的变化和南向资金的动向。报告指出,卖空兴趣接近半年高点,但最大空头持仓下降,卖空者获利了结部分大市值股。同时,南向资金持股比例回升,加仓特许经营连锁店,呈现双向拥挤的迹象。此外,报告还分析了行业层面的预期变化、短期催化剂和主要下行风险,为投资者提供了全面的行业分析视角。
当前市场现状如何判断?
当前市场现状显示消费者必需品行业存在结构性变化,卖空者和南向资金的配置策略有所调整。卖空者从大市值股转向特许经营连锁店,而南向资金加仓这些股票,表明市场对特许经营连锁店的预期有所提升。然而,消费板块整体预期下调,跑输周期股,若经营数据超预期,平仓可能带来上涨空间。此外,原材料成本反弹和单店盈利能力稀释是主要下行风险,投资者需关注这些因素对市场的影响。
研报提示了哪些风险?
研报提示的主要风险包括原材料成本反弹和单店盈利能力稀释。原材料成本反弹,如PET成本的上升,可能对消费企业的盈利能力造成压力。此外,餐饮、新茶、零食连锁店的单店盈利能力稀释也是主要下行风险之一。这些风险可能导致行业整体表现不及预期,投资者需密切关注这些因素的变化,以便及时调整投资策略。