猜你想问
聚丙烯市场最新行情如何?
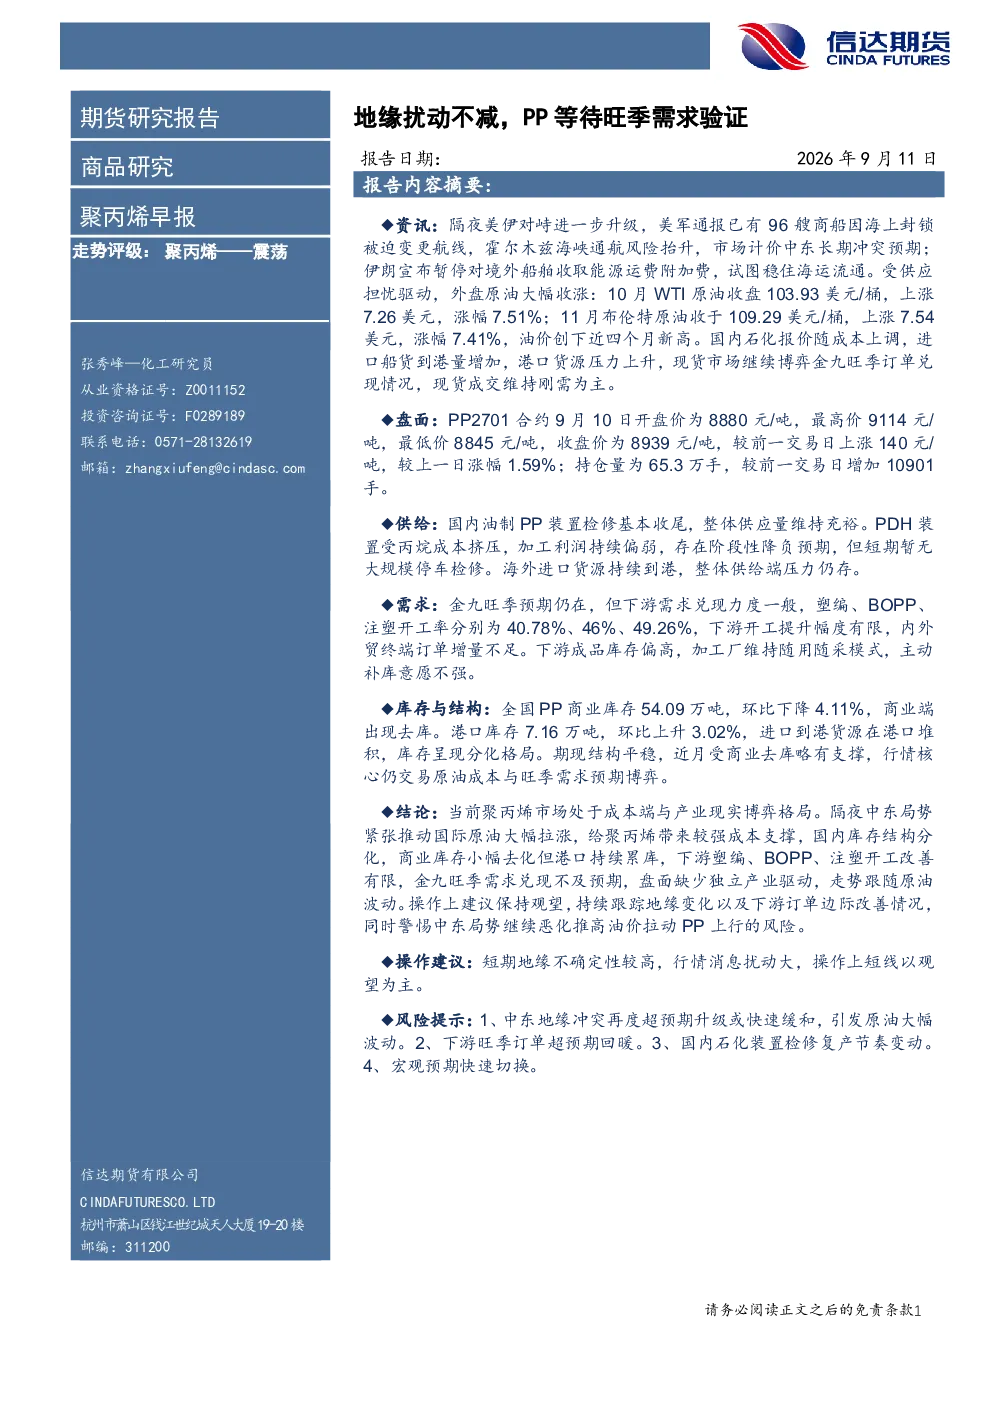
聚丙烯市场近期表现受地缘因素和成本支撑影响。9月10日,PP2701合约开盘价8880元/吨,收盘价8939元/吨,上涨140元/吨,涨幅1.59%。持仓量增加至65.3万手。供给端方面,国内油制PP装置检修结束,供应充裕;PDH装置利润偏弱,存在降负预期但无大规模检修;海外进口持续到港,供给端压力存在。需求端方面,金九旺季预期仍在,但下游开工率提升有限,塑编、BOPP、注塑开工率分别为40.78%、46%、49.26%,终端订单增量不足,库存分化,商业库存下降但港口库存上升。市场核心仍交易原油成本与旺季需求预期博弈。
聚丙烯行业未来发展趋势是什么?
聚丙烯行业未来发展趋势需关注供需两端变化。供给端,PDH装置降负预期可能阶段性缓解供应压力,但进口货源持续到港仍存压力。需求端,金九旺季预期下,若下游开工率和订单未能有效提升,市场可能面临需求兑现不及预期的情况。库存结构分化显示市场存在结构性问题,商业库存去化与港口库存累库并存。整体而言,聚丙烯市场走势仍将受原油成本和下游需求验证双重影响,行业需关注装置检修、进口量变化及终端消费复苏情况。
本报告重点分析了哪些方面?
本报告重点分析了聚丙烯市场的供需平衡、库存结构及价格驱动因素。供给端,考察了国内油制PP装置运行状态、PDH装置盈利能力及海外进口影响;需求端,分析了下游塑编、BOPP、注塑开工率及订单情况;库存方面,对比了商业库存去库与港口库存累库的分化格局;价格驱动方面,探讨了原油成本支撑与旺季需求预期的博弈。报告还评估了市场风险,指出地缘冲突、下游需求超预期回暖、装置检修节奏及宏观预期切换等因素可能对市场产生影响。
当前聚丙烯市场处于什么状态?
当前聚丙烯市场处于成本端与产业现实博弈格局。国际原油受中东局势影响大幅上涨,为聚丙烯提供成本支撑,但下游需求并未同步释放。供给端维持充裕状态,PDH装置降负预期短期难以改变进口压力。库存结构分化,商业库存小幅去化但港口库存持续累库,显示市场存在结构性矛盾。期现结构平稳,近月合约受商业去库略有支撑,但整体行情仍交易原油成本与旺季需求预期。市场缺乏独立产业驱动,走势跟随原油波动,需关注供需两端变化对价格的影响。
本报告提示了哪些风险?
本报告提示了聚丙烯市场面临的主要风险:一是中东地缘冲突再度升级或快速缓和可能引发原油大幅波动,进而影响聚丙烯成本端;二是下游旺季订单若超预期回暖,可能改变当前供需格局;三是国内石化装置检修复产节奏的变动可能影响短期供应;四是宏观预期的快速切换可能对市场情绪和资金流向产生冲击。这些风险因素需持续关注,可能对聚丙烯市场走势产生重要影响。