猜你想问
这份研报主要分析了哪些股指期权市场数据?
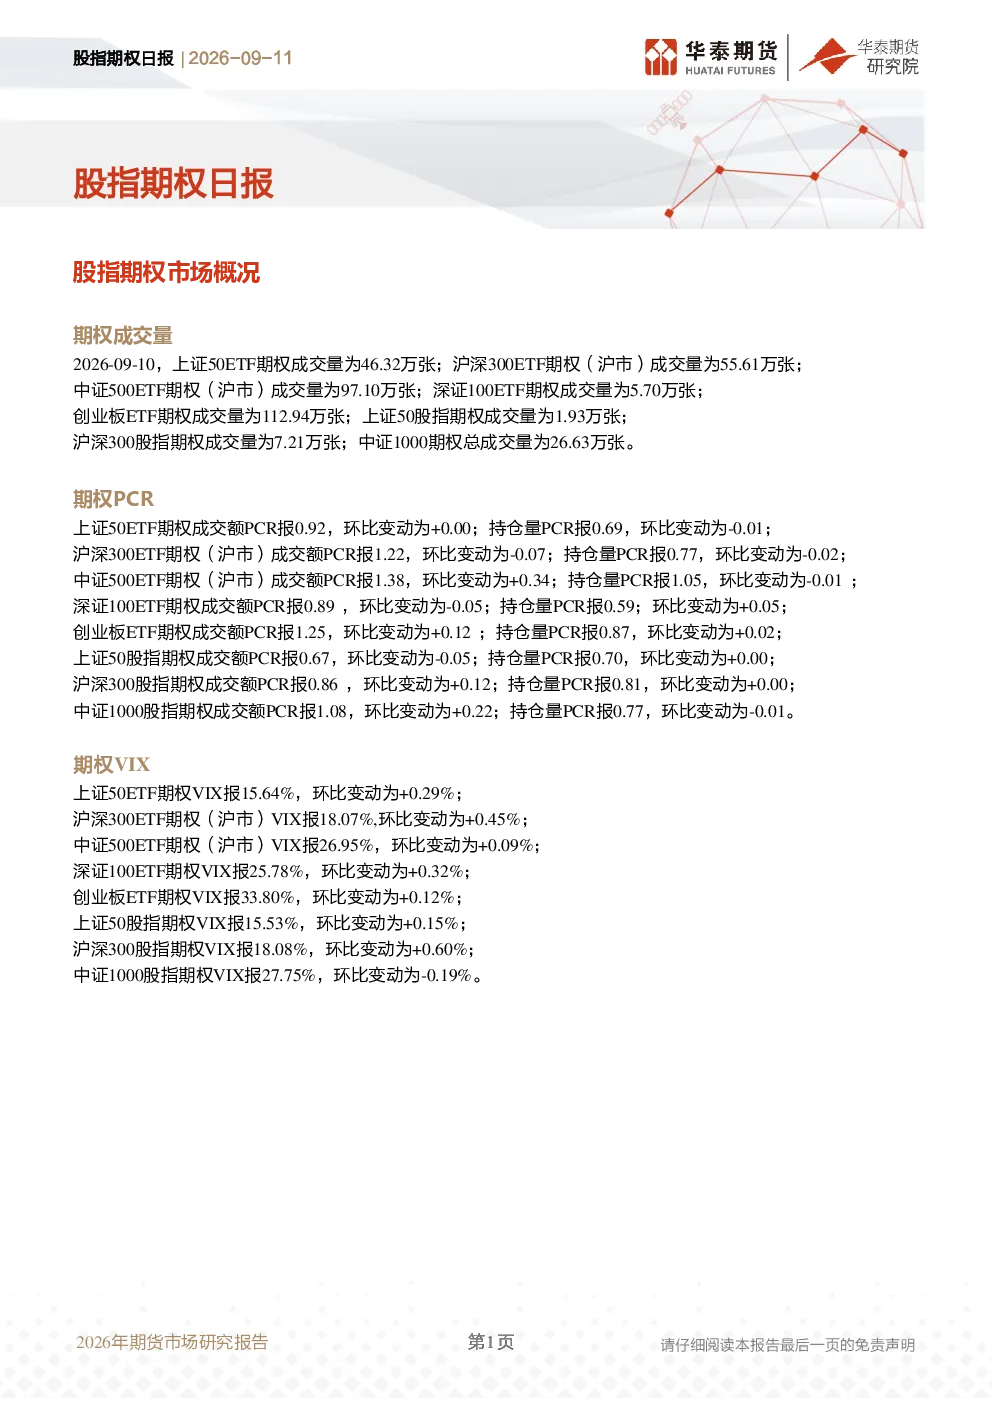
本研报主要分析了2026年9月10日主要股指期权的成交量、PCR及VIX指数数据。具体包括上证50ETF期权、沪深300ETF期权、中证500ETF期权、深证100ETF期权、创业板ETF期权、上证50股指期权、沪深300股指期权和中证1000股指期权的成交量和持仓量PCR,以及各期权的VIX指数变化情况。通过这些数据,可以全面了解当前股指期权市场的活跃度和市场情绪波动情况。
当前股指期权市场的发展趋势如何?
从成交量来看,创业板ETF期权成交量最高,达到112.94万张,显示该赛道市场活跃度较高。成交额PCR方面,中证500ETF期权和创业板ETF期权表现突出,分别达到1.38和1.25,表明市场情绪较为乐观。VIX指数方面,创业板ETF期权VIX指数最高,为33.80%,反映出该赛道波动性相对较大。综合来看,当前股指期权市场呈现结构性分化,不同板块活跃度和波动性存在明显差异。
研报重点分析了哪些股指期权品种?
本研报重点分析了8个主要股指期权品种,包括上证50ETF期权、沪深300ETF期权、中证500ETF期权、深证100ETF期权、创业板ETF期权、上证50股指期权、沪深300股指期权和中证1000股指期权。通过对比分析这些品种的成交量、PCR和VIX指数数据,可以深入理解不同股指期权的市场表现和投资者行为特征,为投资者提供全面的市场参考信息。
当前股指期权市场的现状如何判断?
当前股指期权市场整体呈现量价齐升态势,成交量稳步增长,部分品种成交额PCR超过1,显示市场情绪较为积极。VIX指数普遍上升,特别是创业板ETF期权VIX指数达到33.80%,表明市场波动性有所加大。不同板块间存在明显分化,创业板ETF期权表现最为活跃,而深证100ETF期权相对较为平静。综合来看,当前股指期权市场处于波动加剧但结构性机会并存的阶段。
阅读这份研报需要注意哪些风险?
在阅读本研报时,需注意股指期权市场的高波动性和复杂性。虽然报告提供了详细的市场数据,但投资者仍需关注市场情绪变化和宏观环境因素对期权价格的影响。此外,不同股指期权的活跃度和波动性差异较大,投资者应根据自身风险偏好选择合适的品种。同时,报告数据仅反映当日情况,市场可能随时发生变化,建议结合其他信息综合判断。