猜你想问
这份研报的核心内容是什么?
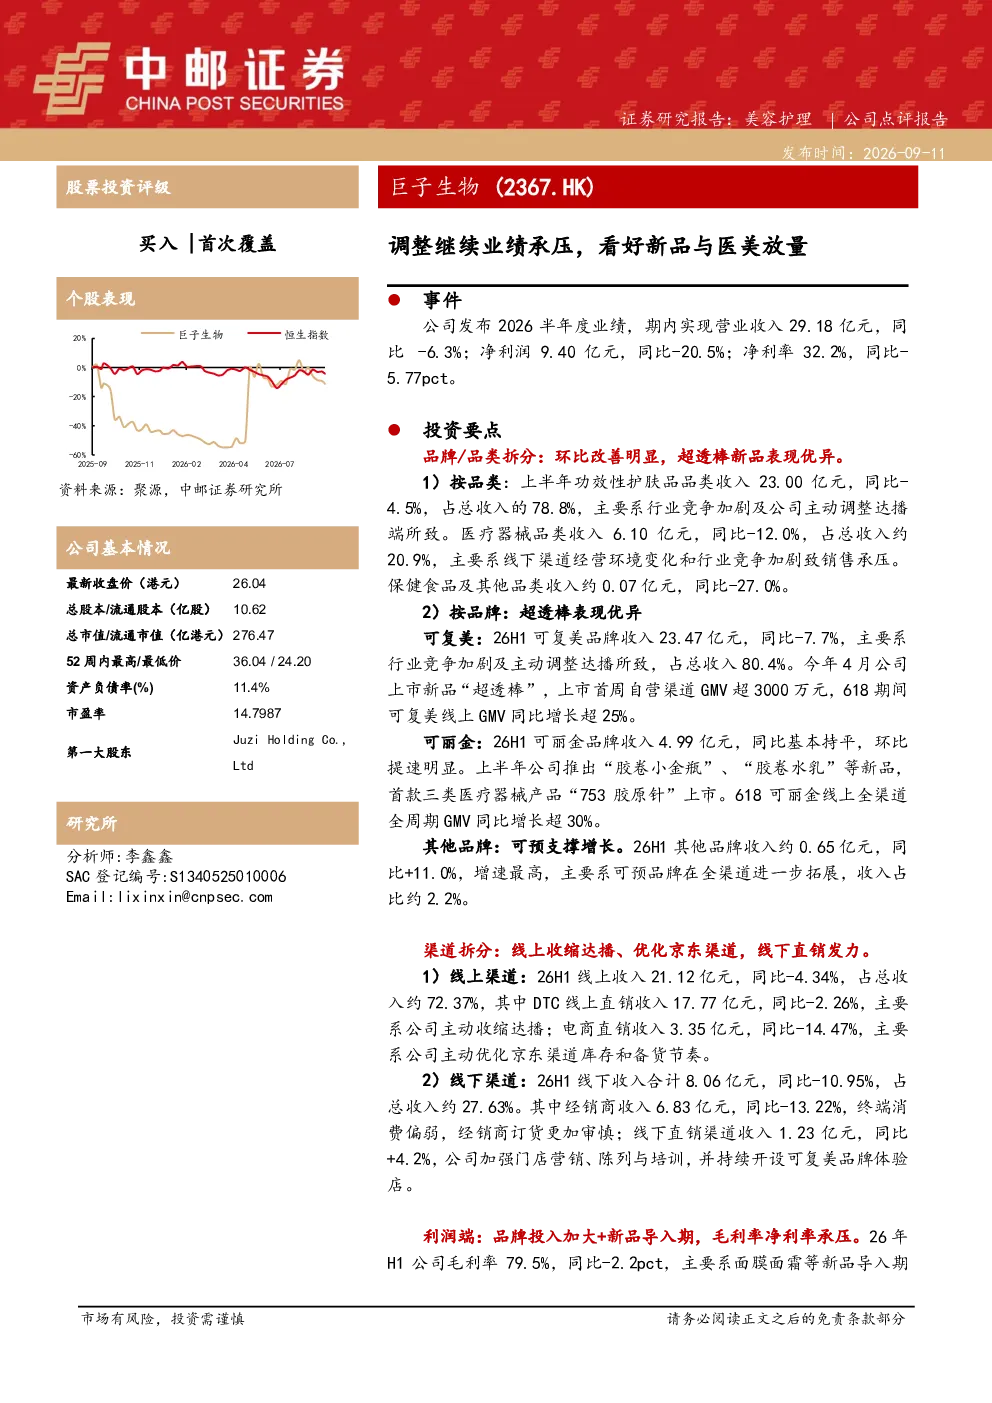
本报告分析巨子生物2026上半年业绩表现,指出期内营收29.18亿元同比-6.3%,净利润9.40亿元同比-20.5%,环比改善明显。报告重点拆分品牌/品类,如可复美收入23.47亿元同比-7.7%,新品“超透棒”上市首周自营渠道GMV超3000万元;可丽金收入4.99亿元同比持平,推出“胶卷小金瓶”等新品,首款三类医疗器械产品“753胶原针”上市。渠道方面,线上收入21.12亿元同比-4.34%,线下收入8.06亿元同比-10.95。利润端,毛利率79.5%同比-2.2pct,主要系新品导入期成本高;费用率销售费用率43.4%同比+9.4pct,主要系品牌建设投入加大。
医美赛道的发展趋势如何?
医美赛道持续增长,本报告指出巨子生物医美业务成为第二成长曲线。753胶原针及两款全球首创医美产品获批上市,有望打开医美护肤成长空间。可丽金推出医疗器械新品,进一步拓展医美领域布局。行业层面,医美产品创新加速,合规化监管趋严,市场竞争加剧,头部企业通过研发投入和渠道拓展巩固优势地位,未来增长潜力大。
报告重点分析了哪些方向?
报告重点分析了巨子生物多品牌业绩表现及新品放量情况。功效性护肤品仍是主要收入来源,可复美和可丽金品牌表现突出,新品“超透棒”、“胶卷小金瓶”等市场反响良好。同时,报告拆分渠道表现,指出线上渠道韧性较强,线下渠道面临挑战。利润端,报告关注毛利率下滑和费用率上升问题,认为新品规模效应尚未释放,品牌建设投入加大是主因。
当前市场对巨子生物的判断是什么?
当前市场对巨子生物的判断呈现分化。一方面,公司业绩承压但环比改善,新品“超透棒”等市场表现亮眼,医美业务获批产品打开增长空间,给予积极预期。另一方面,功效性护肤品市场竞争激烈,毛利率和费用率面临压力,部分投资者担忧新品放量不及预期。整体看,市场关注公司能否成功转型医美第二增长曲线,以及新品的市场接受度。
研报提示了哪些风险?
研报提示四大风险:市场竞争加剧风险,医美领域竞争激烈可能导致价格战;全球局势变化超预期风险,地缘政治影响供应链和市场需求;政策超预期风险,医美监管趋严可能影响业务拓展;产品放量不及预期风险,新品市场接受度存在不确定性,可能影响业绩兑现。这些风险需关注,但报告认为公司通过研发创新和品牌建设具备长期发展潜力。