猜你想问
这份铁矿石早报的核心内容是什么?
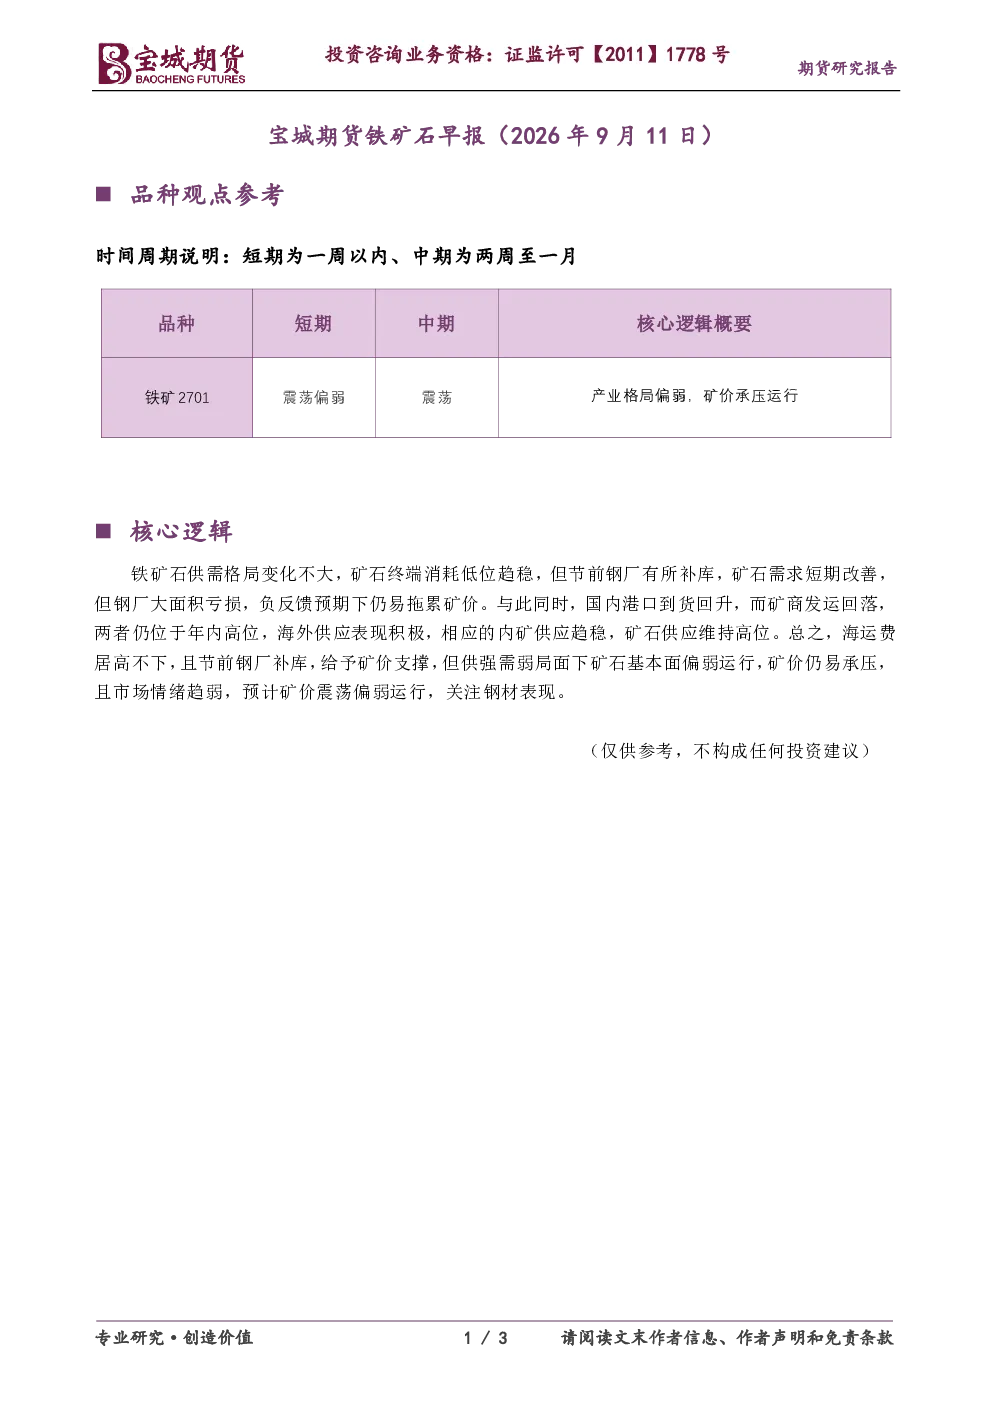
本报告分析铁矿石供需格局变化不大,终端消耗低位趋稳,但节前钢厂补库导致短期需求改善。钢厂亏损引发负反馈预期拖累矿价。国内港口到货回升,矿商发运回落,海外供应积极,整体供应高位。海运费高企与钢厂补库支撑矿价,但供强需弱下基本面偏弱,矿价易承压。市场情绪趋弱,预计震荡偏弱,关注钢材表现。
铁矿石行业未来发展趋势如何?
铁矿石行业未来供需格局变化不大,终端消耗低位趋稳,钢厂补库短期改善后仍面临亏损压力。国内港口到货与海外供应均处高位,整体供应维持高位。海运费高企给予短期支撑,但供强需弱局面下基本面偏弱,矿价易承压。市场情绪趋弱,预计震荡偏弱,需关注钢材表现对矿价的影响。
报告重点分析了哪些方向?
报告重点分析了铁矿石供需格局变化、终端消耗稳定性、节前钢厂补库对短期需求的影响、国内港口到货与矿商发运的年内高位表现、海外供应与国内供应的平衡状态、海运费高企对矿价的支撑作用,以及供强需弱下基本面偏弱和矿价易承压的市场判断。同时关注市场情绪和钢材表现对矿价的影响。
当前铁矿石市场现状如何判断?
当前铁矿石市场供需格局变化不大,终端消耗低位趋稳,但节前钢厂补库导致短期需求改善。钢厂大面积亏损引发负反馈预期,拖累矿价。国内港口到货回升,矿商发运回落,两者均处年内高位;海外供应积极,国内供应趋稳,整体供应高位。海运费居高不下且节前钢厂补库给予矿价支撑,但供强需弱下基本面偏弱,矿价易承压。
阅读这份研报需要注意哪些风险?
阅读本报告需注意铁矿石供强需弱的市场现状可能导致矿价承压,钢厂亏损引发的负反馈预期可能持续影响矿价走势。国内港口到货回升和海外供应积极将维持高位供应,海运费高企可能增加成本压力。市场情绪趋弱可能加剧矿价波动,需关注钢材表现对矿价的影响。此外,报告内容仅供参考,不构成投资建议,客户应独立判断。