猜你想问
超讯科技2026年半年度业绩报告核心内容是什么?
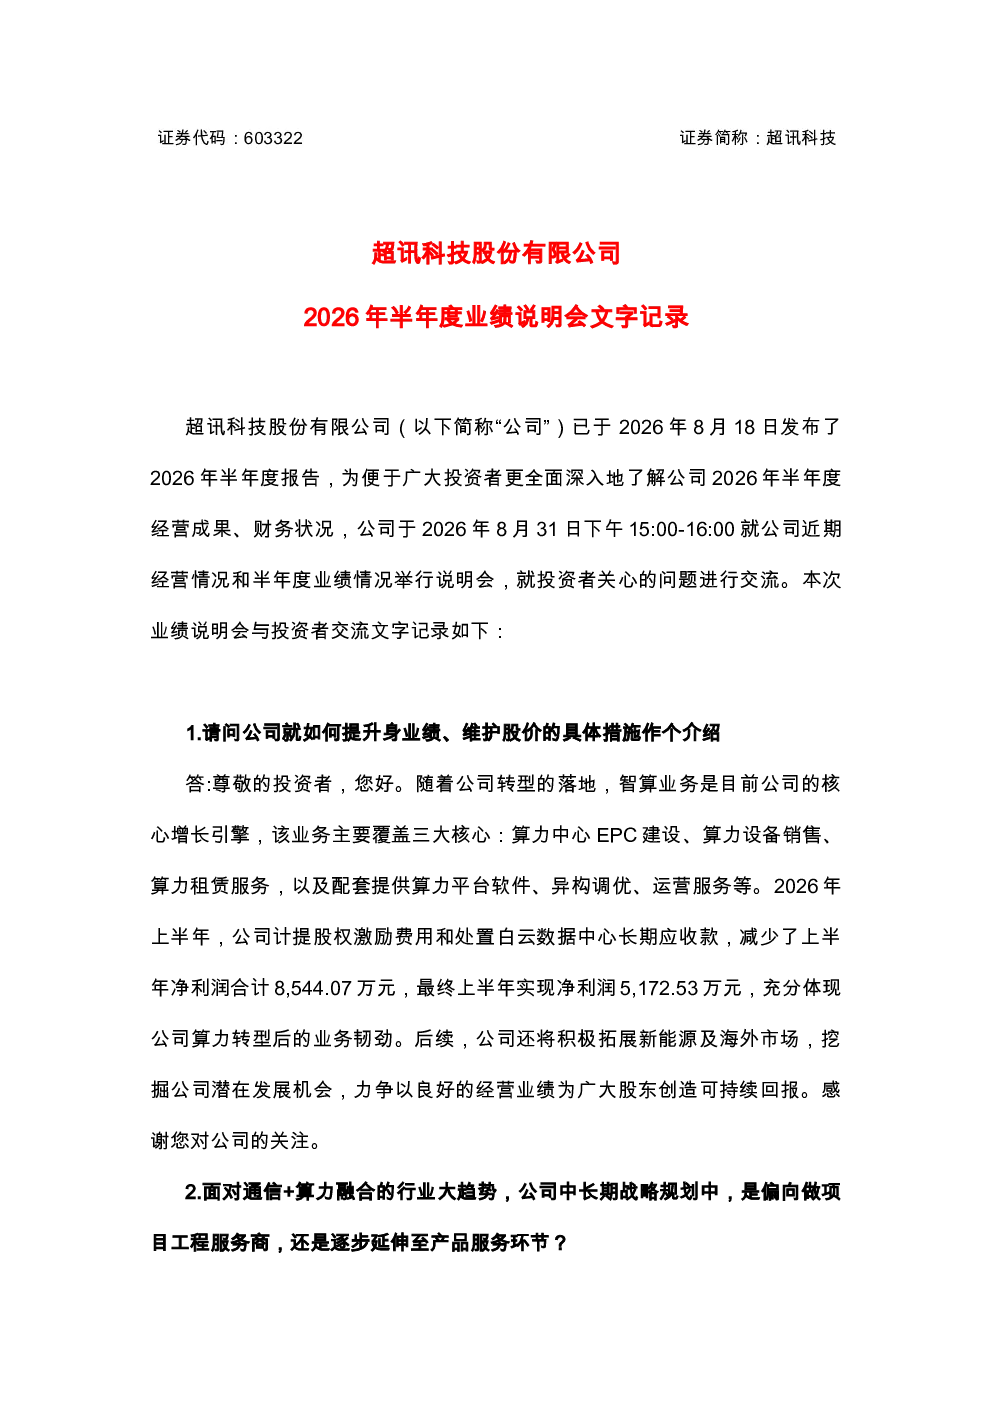
超讯科技2026年半年度业绩报告显示,公司核心增长引擎为“智算业务”,涵盖算力中心EPC建设、算力设备销售、算力租赁服务及配套软件、异构调优、运营服务等。2026年上半年净利润5,172.53万元,虽因股权激励和处置长期应收款减少8,544.07万元,但仍体现业务韧劲。公司未来将拓展新能源及海外市场,创造可持续回报。
智算行业发展趋势如何?
智算行业正快速发展,超讯科技作为智算业务核心参与者,其业务涵盖算力中心EPC建设、设备销售、租赁服务及配套软件、异构调优、运营等全链条服务。行业趋势显示,随着AI算力需求持续增长,智算业务有望迎来更广阔的市场空间,但新业务/市场收入存在不确定性,需理性关注。
超讯科技报告重点分析了哪些方向?
报告重点分析了超讯科技智算业务全链条发展情况,包括算力中心EPC建设、设备销售、租赁服务及配套软件、异构调优、运营等。同时,报告也提及了公司债务诉讼问题,如下游客户款项回收,公司已加大催收力度并运用法律途径化解。此外,与广东微云合资设立的“超微智算(广东)科技有限公司”业务也在积极推进中。
当前超讯科技市场现状如何?
超讯科技市场现状显示,公司智算业务作为核心引擎,上半年净利润虽受股权激励和处置长期应收款影响有所减少,但仍保持业务韧劲。公司通过强化智算业务订单交付、拓展融资渠道、控制成本费用等措施保障现金流。但需注意,二级市场股价受多重因素影响,投资需谨慎。
超讯科技研报存在哪些风险提示?
超讯科技研报提示的风险包括:下游客户款项回收问题可能导致的债务诉讼风险;新业务/市场收入存在不确定性,需理性决策;巨门系应收账款回收进度的不确定性;二级市场股价受多重因素影响,投资需注意风险。公司提醒投资者关注这些风险因素,理性进行投资决策。
你可能感兴趣
603602 纵横通信 纵横通信2026年半年度业绩说明会文字记录
未知机构2026-09-02
605228 神通科技 神通科技2026年半年度业绩说明会投资者关系活动记录表
未知机构2026-08-04
688623 双元科技 投资者关系活动记录表2026-004 2026年半年度业绩暨现金分红说明会
未知机构2026-08-26
688107 安路科技 安路科技投资者关系活动记录表 2026年半年度业绩说明会
未知机构2026-09-10
600556 天下秀 天下秀数字科技 集团 股份有限公司投资者关系活动记录表 2026年半年度业绩说明会
未知机构2026-09-10
688151 华强科技 湖北华强科技股份有限公司投资者关系活动记录表 2026年半年度业绩说明会
未知机构2026-08-25
600579 中化装备 中化装备科技 青岛 股份有限公司2026年半年度业绩说明会投资者关系活动记录表
未知机构2026-09-07
688335 复洁科技 复洁科技投资者关系活动记录表 科创板2026年半年度节能环保行业集体业绩说明会
未知机构2026-09-07
300599 雄塑科技 2026年半年度网上业绩说明会投资者问答记录表
未知机构2026-09-04
603551 奥普科技 奥普科技2026年半年度业绩说明会活动记录表
未知机构2026-09-02