猜你想问
亚太科技2026年业绩报告主要说了什么?
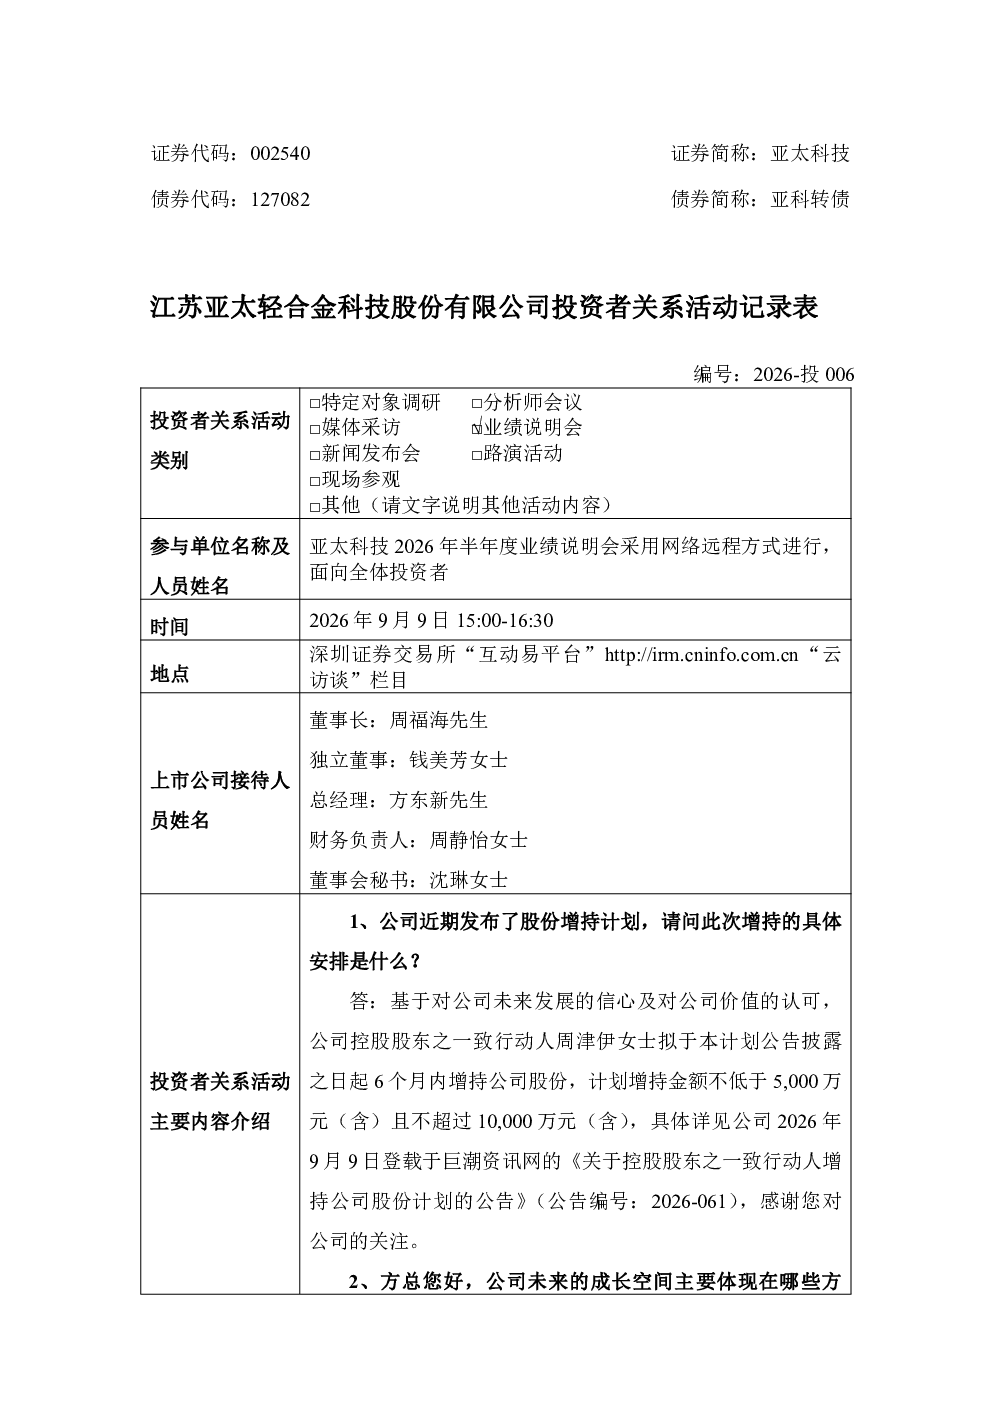
亚太科技2026年上半年营业收入46.56亿元,同比增长25.01%,但净利润同比下降61.47%(扣非净利润下降63.07%)。主要原因是铝锭市场价格阶段性冲高导致毛利下降,欧洲孙公司整合期未贡献盈利,新项目产线投产增加折旧摊销成本。公司将优化采购时点,提升定价机制与市场价格的匹配度。
热管理系统行业发展趋势如何?
亚太科技在热管理系统领域具有深厚积累,尤其在液冷系统方面领先市场。未来行业将受益于汽车产业升级和双碳政策,热管理系统需求有望持续增长。公司计划依托现有优势扩大市场份额,技术创新是巩固优势的关键。
报告重点分析了哪些方面?
报告重点分析了原材料价格波动对公司盈利的影响,以及公司在热管理系统领域的竞争优势。公司提到将优化定价机制应对铝价波动,并通过技术创新巩固市场地位。同时,公司正在推进东北生产基地项目,把握汽车产业升级机遇。
当前市场对亚太科技有何判断?
亚太科技上半年营收增长但利润下滑,主要受原材料成本上升和项目初期投入影响。公司核心优势在于热管理系统技术积累和优质客户资源,未来有望受益于行业发展趋势。但需关注原材料价格波动和海外子公司整合风险。
报告有哪些风险提示?
报告提示的主要风险包括原材料价格波动可能导致毛利下降,欧洲孙公司整合期尚未贡献盈利,以及新项目投产初期增加折旧摊销成本。公司正通过优化采购和定价机制来应对这些风险。
你可能感兴趣
605060 联德股份 联德股份2026年9月9日投资者关系活动记录表 2026年半年度业绩说明会
未知机构2026-09-09
300577 开润股份 2026年9月9日投资者关系活动记录表 2026年半年度网上业绩说明会
未知机构2026-09-09
301479 弘景光电 2026年9月4日投资者关系活动记录表 2026年半年度业绩说明会
未知机构2026-09-07
688270 ST臻镭 浙江臻镭科技股份有限公司2026年半年度业绩说明会投资者关系活动记录表2026年9月4日
未知机构2026-09-07
600796 钱江生化 钱江生化2026年9月2日投资者关系活动记录表 2026年半年度业绩说明会
未知机构2026-09-02
603899 晨光股份 晨光股份2026年9月投资者关系活动记录表 2026年半年度业绩说明会
未知机构2026-09-04
301105 鸿铭股份 2026年9月3日投资者关系活动记录表 2026年半年度业绩说明会
未知机构2026-09-03
688305 科德数控 2026年9月投资者关系活动记录表 业绩说明会
未知机构2026-09-08