猜你想问
龙建股份2026年半年度业绩说明会核心内容有哪些?
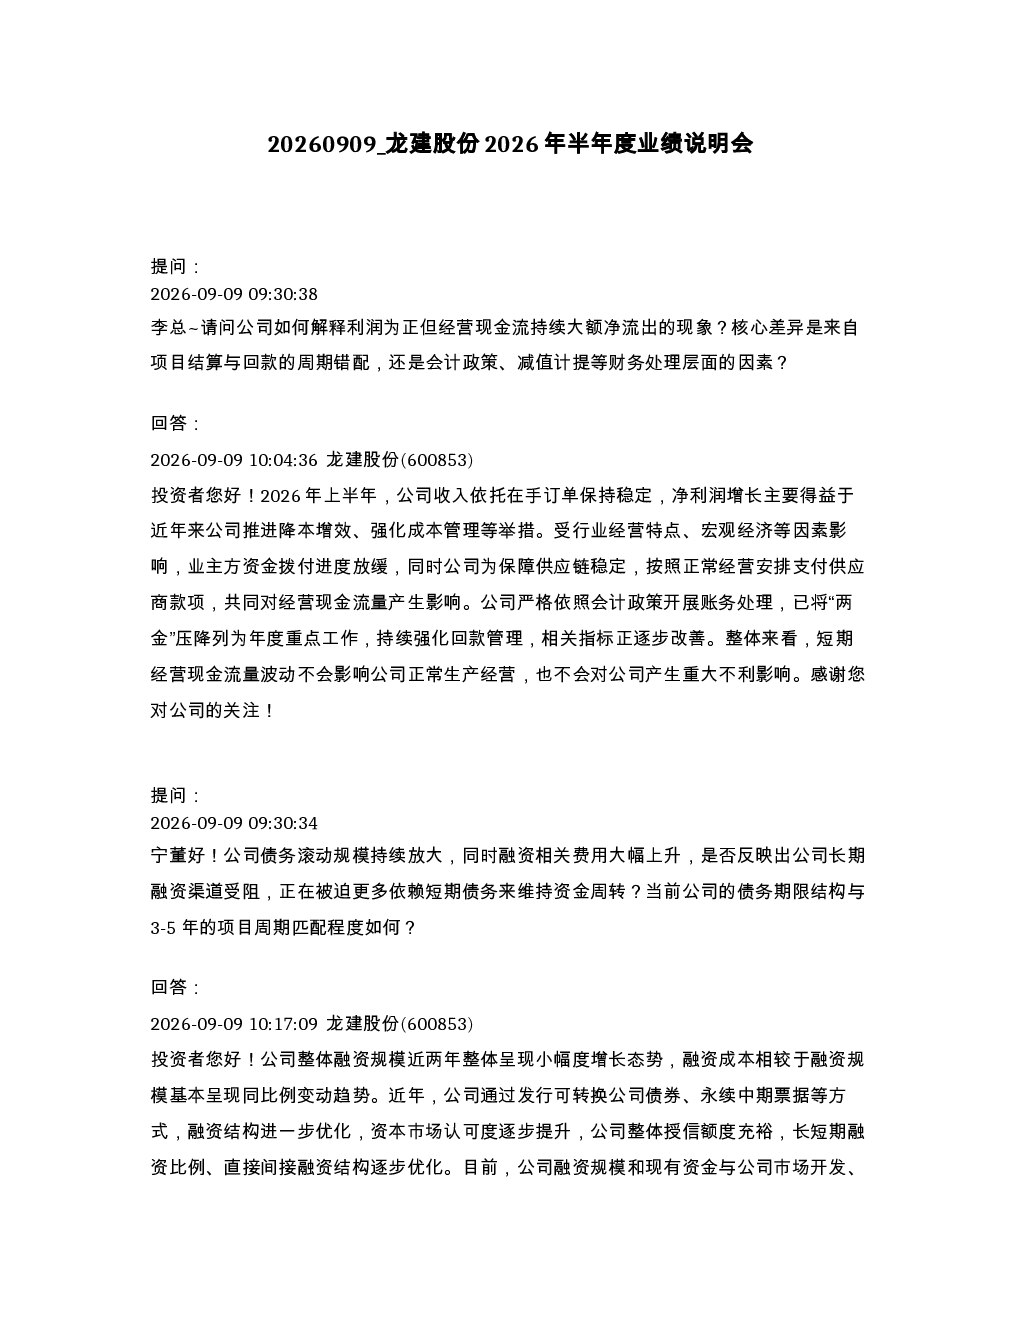
龙建股份2026年上半年经营性现金流持续大额净流出,主要受行业经营特点(业主方资金拨付进度放缓)和公司为保障供应链稳定而正常支付供应商款项的影响。公司已将“两金”压降列为年度重点工作,持续强化回款管理,相关指标正逐步改善。整体融资规模近两年小幅增长,通过发行可转债、永续中期票据等方式优化融资结构,资本市场认可度提升,授信额度充裕。采购支付的大幅起落主要因不同阶段项目启动计划、物资需求节奏差异导致,公司加强供应商管理,付款符合约定。近三年销售商品、提供劳务收到的现金累计收缩近三成,主要受行业周期与宏观经济环境影响。可转债募集资金投入比例为93.55%,已进入转股期间,公司董事会将综合考虑股价、市场环境、公司发展等多因素研判转股事宜。短期经营性和投资性现金流均告负,但截至2026年半年度已呈现向好趋势,经营活动现金流量净额同比增加,投资活动现金流量净额同比增加。
建筑施工行业发展趋势如何?
建筑施工行业投资规模整体收缩,行业竞争加剧,建筑企业收现能力普遍承压。这并非公司个体性问题,而是行业周期与宏观经济环境共同作用的结果。行业经营特点表现为业主方资金拨付进度放缓,企业需保障供应链稳定而正常支付供应商款项。但行业也在逐步调整,公司通过强化回款管理、优化融资结构等方式应对挑战,资本市场认可度提升,授信额度充裕,为未来发展提供支持。未来行业可能向更高质量、更精细化的方向发展,技术创新和数字化转型将成为重要趋势。
龙建股份2026年半年度业绩说明会重点分析了哪些方向?
龙建股份2026年半年度业绩说明会重点分析了经营性现金流状况、融资结构优化、采购支付节奏、销售回款能力以及可转债转股事宜。报告显示,公司虽面临行业周期与宏观经济环境影响,但已将“两金”压降列为年度重点工作,持续强化回款管理,相关指标正逐步改善。公司通过发行可转债、永续中期票据等方式优化融资结构,资本市场认可度提升,授信额度充裕。采购支付的大幅起落主要因项目启动计划、物资需求节奏差异导致,公司加强供应商管理,付款符合约定。可转债募集资金投入比例为93.55%,已进入转股期间,公司董事会将综合考虑股价、市场环境、公司发展等多因素研判转股事宜。短期经营性和投资性现金流虽告负,但已呈现向好趋势。
当前建筑施工市场现状如何?
当前建筑施工市场面临投资规模整体收缩、行业竞争加剧的挑战,导致建筑企业收现能力普遍承压。业主方资金拨付进度放缓是行业普遍存在的问题,企业需在保障供应链稳定的同时,应对资金压力。但市场也在逐步调整,公司通过强化回款管理、优化融资结构等方式应对挑战,资本市场认可度提升,授信额度充裕,为未来发展提供支持。行业竞争格局变化,头部企业优势更加明显,中小企业面临更大生存压力。未来市场可能向更高质量、更精细化的方向发展,技术创新和数字化转型将成为重要趋势。
龙建股份2026年半年度业绩说明会提示了哪些风险?
龙建股份2026年半年度业绩说明会提示的风险主要包括:行业周期与宏观经济环境影响导致的销售回款能力承压,建筑施工行业投资规模整体收缩,行业竞争加剧;业主方资金拨付进度放缓带来的经营性现金流压力;项目启动计划、物资需求节奏差异导致的采购支付波动风险;可转债转股的不确定性风险。此外,公司短期经营性和投资性现金流均告负,虽已呈现向好趋势,但仍需持续关注其改善情况。公司已将“两金”压降列为年度重点工作,并持续强化回款管理,相关指标正逐步改善,以降低上述风险。