猜你想问
21号信托新政对港股餐茶饮板块的具体影响是什么?
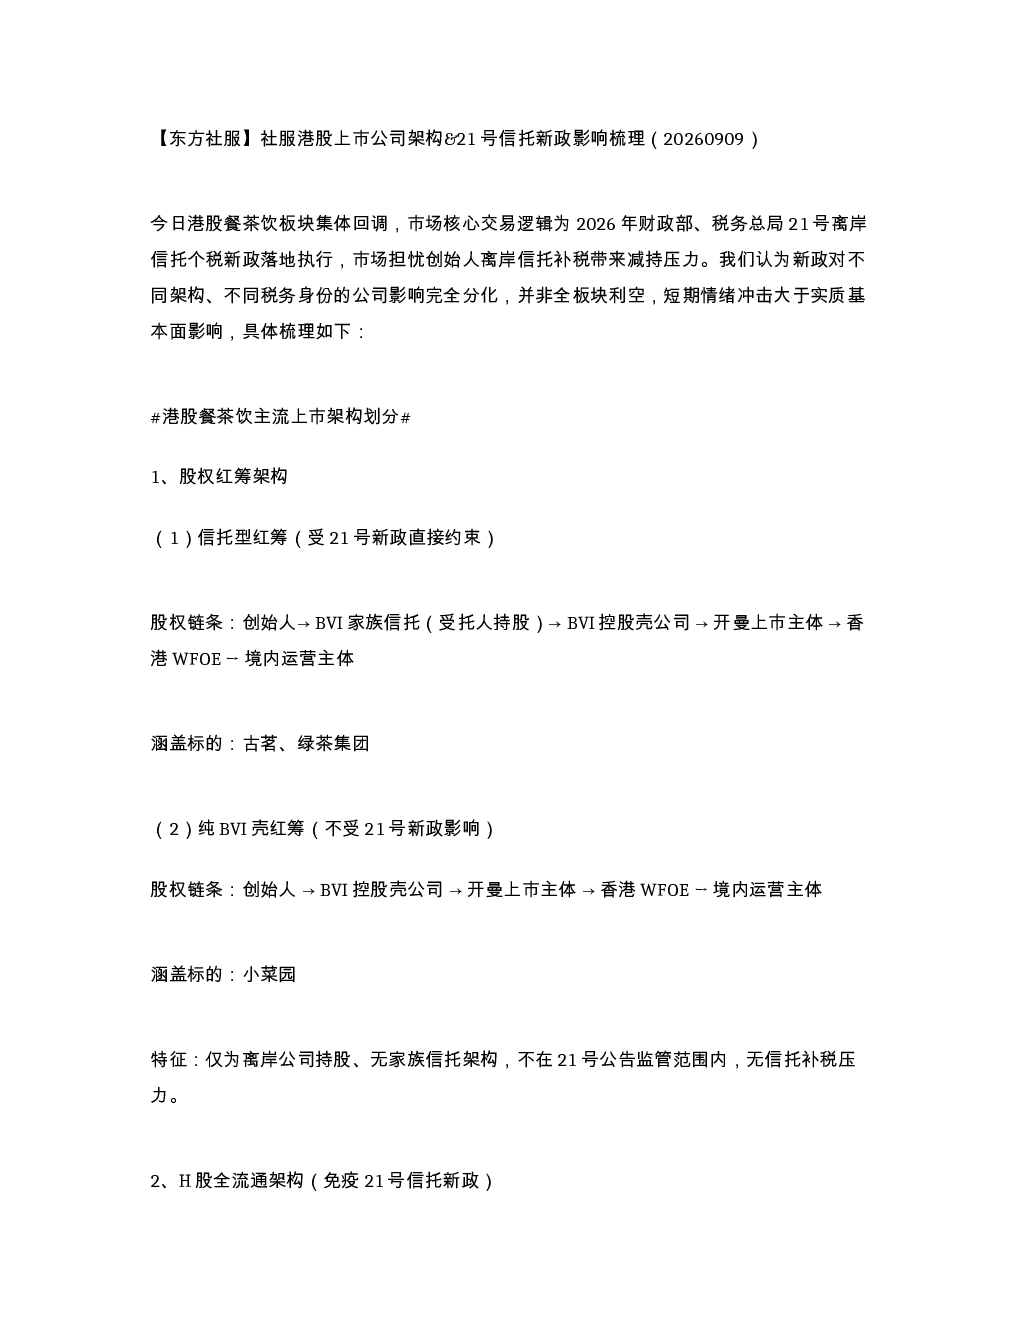
21号信托新政主要针对中国税务居民设立的离岸家族信托,实施全生命周期穿透征收20%个人所得税。对餐茶饮板块的影响分化:信托型红筹架构(如古茗、绿茶集团)因持有家族信托直接受影响,面临补税压力;纯BVI壳红筹架构(如小菜园)不受影响;H股全流通架构(如蜜雪冰城、沪上阿姨)因境内主体注册不受影响。新政核心征税环节包括资产装入、存续分红及清算环节,但短期情绪冲击为主,监管落地节奏温和,现金流压力可控,长期影响非基本面恶化
港股餐茶饮板块未来发展趋势如何?
港股餐茶饮板块未来发展趋势仍需关注门店扩张与同店复苏的核心逻辑。尽管21号新政引发短期回调,但板块基本面未受根本性冲击。不同架构公司受影响程度不一,市场情绪消化后,估值或将回归基本面。长期来看,行业仍受益于消费升级及下沉市场潜力,但需持续关注政策执行细节及市场情绪变化
本报告重点分析了哪些公司架构?
本报告重点分析了股权红筹架构和H股全流通架构对21号新政的差异化影响。股权红筹架构中,信托型红筹(如古茗、绿茶集团)直接受新政约束,存在信托补税压力;纯BVI壳红筹(如小菜园)因无家族信托架构不受影响。H股全流通架构(如蜜雪冰城、沪上阿姨)因境内主体注册亦不受影响。分析显示,不同架构公司应对政策风险能力存在显著差异
当前港股餐茶饮板块的市场现状如何?
当前港股餐茶饮板块因21号新政预期出现集体回调,市场担忧创始人离岸信托补税将带来减持压力。但实际影响分化,并非全板块利空。监管落地节奏温和,信托资产装入环节的执行口径、申报细则仍待明确。短期情绪冲击为主,长期影响可控,板块下跌更多属于政策情绪驱动的一次性回调
本报告提示哪些相关风险?
本报告提示的主要风险在于21号新政的执行细节及市场情绪的持续影响。新政对信托型红筹架构公司存在补税压力,可能引发创始人减持行为,影响股价波动。此外,政策落地过程中的不确定性,如资产装入环节的税收征管细则、申报流程等,可能进一步加剧短期市场波动。投资者需关注政策动态及公司应对策略,但本报告不涉及投资建议或涨跌判断