猜你想问
Lesaka Technologies Inc 2025年度报告核心内容有哪些?
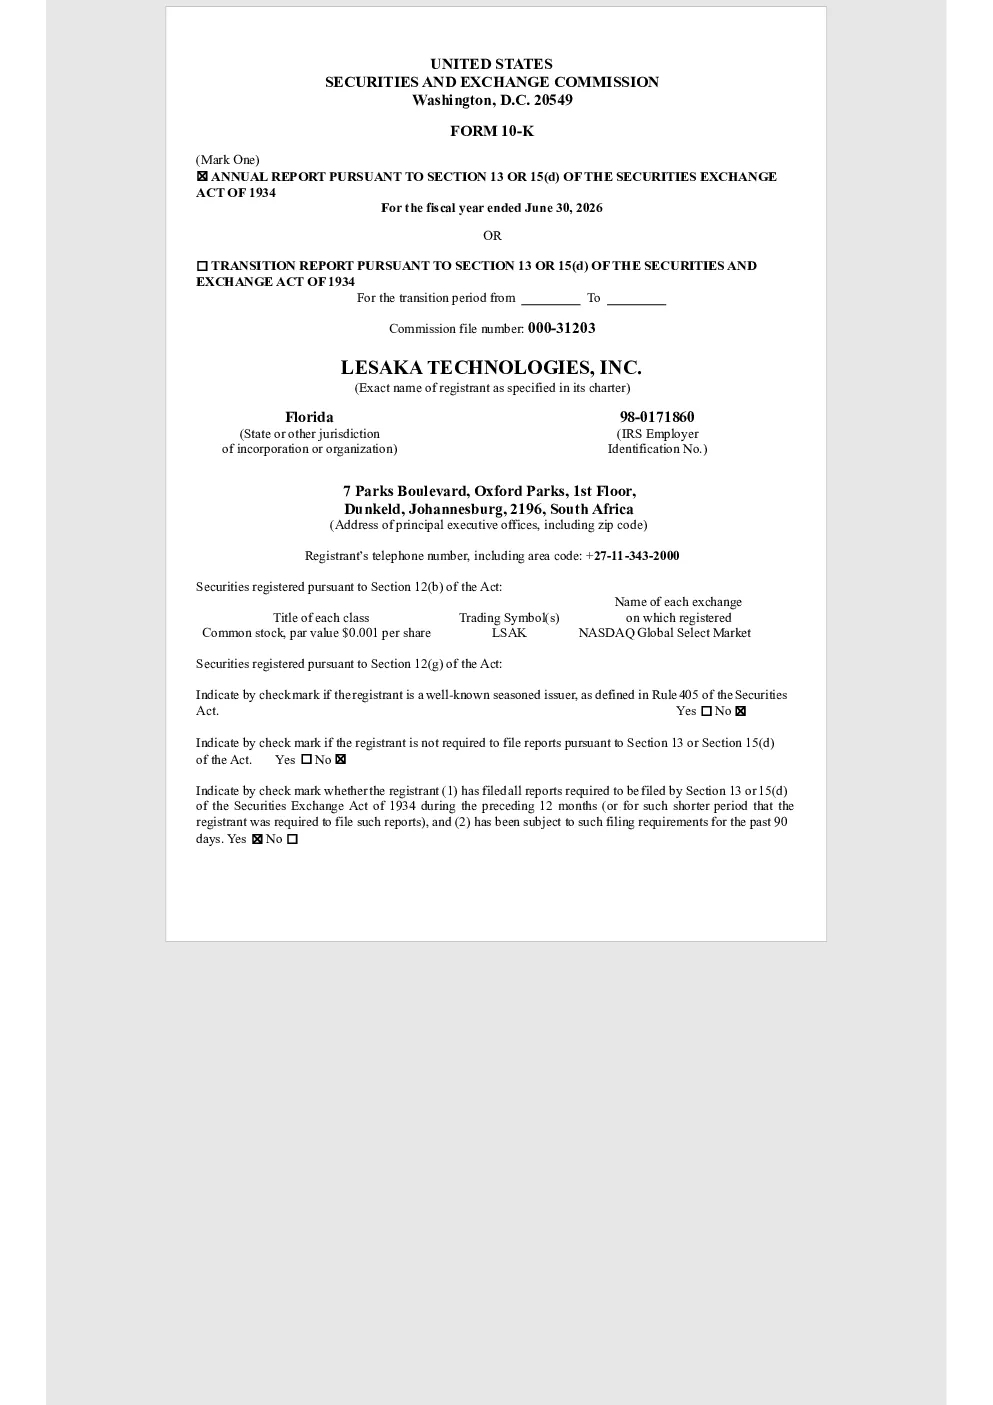
Lesaka Technologies Inc 在 2026 财年实现了收入增长,主要得益于对 Utilities 和 MobileMart 的收购,以及 Consumer 部门在交易、保险和贷款方面的收入增长。公司进行了业务组合优化,退出 ATM、SwitchPay 和 Masterpayment GmbH 业务,以聚焦核心业务,降低成本,提高效率。公司积极推进与 Bank Zero 的收购,取得关键监管进展,将提升资金实力和盈利能力。尽管面临监管环境变化、市场竞争和宏观经济波动等风险,公司相信其管理团队有能力应对挑战,实现持续增长。
Lesaka Technologies Inc 所属赛道行业发展趋势如何?
Lesaka Technologies Inc 在 2026 财年通过收购 Utilities 和 MobileMart,以及 Consumer 部门业务增长,展现了其在支付和金融科技领域的扩张趋势。公司退出非核心业务,聚焦核心领域,反映了行业整合和专业化分工的倾向。与 Bank Zero 的收购将增强其资金实力,可能预示着行业向规模化、多元化发展的方向。整体来看,支付和金融科技行业正经历快速变革,技术创新和战略并购成为关键竞争手段。
Lesaka Technologies Inc 报告重点分析了哪些方向?
Lesaka Technologies Inc 2026 财年报告重点分析了收入增长驱动因素,包括收购带来的业务扩张和 Consumer 部门多元化收入增长。报告强调了业务组合优化的重要性,如退出非核心业务以降低成本、提高效率。此外,与 Bank Zero 的收购进展及其对资金实力和盈利能力的影响也是分析重点。报告还提及了监管环境、市场竞争和宏观经济波动等风险因素,并指出公司管理团队有能力应对挑战。
Lesaka Technologies Inc 当前市场现状如何?
Lesaka Technologies Inc 在 2026 财年实现了 9.4% 的总收入增长(美元)和 1.7% 的增长(南非兰特),显示其在市场中的稳健表现。净利息费用下降至 1556.6 万美元(美元)和 264.6 万美元(南非兰特),经营活动产生的现金流量为 5244.4 万美元(美元)和 951.6 万美元(南非兰特),财务状况良好。公司拥有 8.14 亿美元的现金及现金等价物,但长期借款达 35 亿美元,需关注债务结构。整体市场表现积极,但需关注行业竞争和宏观经济波动。
Lesaka Technologies Inc 报告有哪些风险提示?
Lesaka Technologies Inc 2026 财年报告提示了多项风险,包括监管环境变化可能带来的合规压力,市场竞争加剧可能导致利润率下降,以及宏观经济波动可能影响业务增长。公司退出部分业务虽能降低成本,但也可能带来收入波动风险。与 Bank Zero 的收购虽取得关键进展,但仍面临监管审批和市场接受度的不确定性。此外,公司较高的长期借款水平也需关注财务风险。投资者需密切关注这些风险因素,评估公司应对能力。